【意大利】塑料回收,Fontana:“需要欧洲层面的回应
要点
- 2025年意大利回收了77.3%的投放消费市场的包装,超过欧盟2030年总体目标。
- 2025年意大利50.5%的聚合物包装实现再生利用,首次超过欧盟2025年目标。
- Conai正与Corepla合作探索地方性解决方案,以应对夏季高温导致的库存塑料废物易燃风险。
- 欧盟委员会计划将公共采购指令升级为条例,以推动欧洲生产的绿色商品和服务市场。
- 欧洲再生原料成本结构性高于境外同类产品,受高昂工业成本尤其是能源成本拖累。
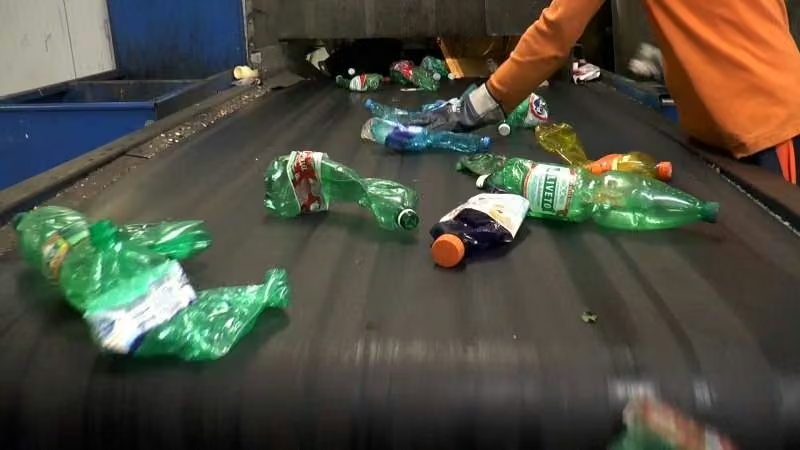
“遗憾的是,没有人拥有魔杖。”但若要找到解决方案,“必须具有欧洲层面的属性”,且需沿至少三条路径推进:重启再生材料需求、缩小与原生材料的价格差距,以及强化欧洲工厂的处理能力。Conai(意大利包装回收联盟)总干事Simona Fontana在接受Ricicla.tv采访时,就意大利包装废弃物管理数据发表看法,并以此概括塑料回收危机下可能的出路。这场危机正给意大利的包装末端收集、分选及回收体系带来压力。
根据最新的联盟体系管理报告,2025年意大利回收了77.3%的投放消费市场的包装,超过了欧盟为2030年设定的总体目标,再次印证了该模式作为欧洲表现最佳体系之一的稳健性。投放消费市场的50.5%的聚合物包装也实现了再生利用,尽管仅超出0.5个百分点,但这是首次超过欧盟为2025年设定的目标。然而,这一结果并未留下多少乐观空间。
事实上,就在达成目标之际,国内产业链正步入其近期历史上最困难的阶段,其特征包括再生原料需求萎缩、欧洲再生料竞争力丧失,以及工厂日益难以找到出路。“这一议题在2025年底显著浮现,并贯穿了2026年上半年,”Fontana向Ricicla.tv解释道。尽管分类收集持续为系统提供原料,市场却难以消化已分选的材料。工厂在寻找流出物流的去向时面临困难,压力已开始向城市垃圾管理和收集环节转移。
当初级废弃物接收与分拣设施达到许可及防火协议规定的数量上限时,必须停止运行。受今年夏季极端高温影响,加之库存塑料废物的易燃特性,运营困难已升至最高警戒级别。Fontana表示:“夏季向来是敏感时期,今年情况更为严峻。因此,我们已在风险最高的地区启动针对性沟通,旨在共同应对当前局势,防止任何不愿看到的风险成真。”此举甚至可能波及分类回收服务。
当前首要任务是防止回收工业危机在各地蔓延成区域性紧急事件。Fontana解释称,Conai已加强与环境部的沟通,并正与行业联盟Corepla合作,探索地方性解决方案。“我们正在与各地区及地方政府对话,寻找处理空间与能力,以避免城市垃圾收集服务出现问题。”
现阶段,临时解决方案只能基于各地实际情况构建——环境部已表示将于近日召开新的危机协调会议。但必须指出,此次紧急状况的根源在于更深层的危机,即欧洲回收产业整体竞争力的下滑。Fontana强调:“再生原料在欧洲的成本,结构性地高于来自境外的原生或再生同类产品。这里指的并非意大利国界,而是欧洲边界。”
受高昂工业成本(尤其是能源成本)拖累,欧洲回收产业正逐渐失去与来自欧洲以外市场的原生或再生聚合物的竞争,后者价格显著更低。这一趋势因汽车等工业领域需求疲软而加剧,该领域历来是再生塑料消费的主要驱动力,“并非仅限于高附加值产品”。恰恰是这些领域,目前正承受进口材料竞争的最严重冲击。
“要从根本上解决这一问题,而不是将其从一个国家转移到另一个国家,解决方案必须具有欧洲层面的特征。”Fontana指出。首要突破口在于公共采购领域。“一旦我们真正能够将公共采购中的最低环境标准扩展至欧盟全部27个成员国,”Fontana表示,“这必将为再生材料的需求带来强劲推动力。”或许还能借此为“欧盟制造”的再生材料注入额外动力。
欧盟公共采购法规的修订工作正在推进中:欧盟委员会计划使相关规定更为严格,将其从指令升级为条例,并强化其作为杠杆的作用,以推动在欧洲生产的绿色商品和服务市场。但Fontana补充道,真正的关键在于“学会更好地遵守这些规定”,因为即便在意大利,尽管公共采购中强制要求采用最低环境标准,各公共机构对该工具的使用仍存在极大差异。
Conai总经理明确指出,除公共采购外,私人需求也必须同步增长。这意味着需要发掘新的工业细分领域,以利用二次原材料,并通过立法和生态设计,更广泛地采用再生材料。在此过程中,关键问题在于避免过度将回收应用局限于“闭环”模式,即在同一产业链内进行闭环使用,从而限制其应用范围。
“在能够实现包装到包装回收的情况下,当然值得鼓励;但若能确保应用延伸至包装行业之外,我看不出为何不应坚持这一方向,”Fontana补充道。这一议题已处于新欧盟包装法规技术执行文件讨论的核心,尤其是那些将规范2030年起包装可回收性强制要求的文件。
Fontana指出,第二个干预方向聚焦于价格问题。他表示:“我们需要弄清楚如何提高再生原料的竞争力。”实现这一目标的路径多样,其中一条涉及税收减免议题,例如引入增值税优惠制度。但更根本的是,需要建立机制,使再生材料相对于原生材料的价格能够体现其环境价值。Conai(意大利包装回收协会)主任解释道,一条可行路径是量化“通过使用再生材料所避免的二氧化碳排放”,并将其转化为经济优势。
然而,Fontana强调,尤其是在经济杠杆和税收政策层面,“讨论必须在欧洲层面展开”。因为各成员国单独采取的措施,不仅无法解决行业竞争力危机,反而可能引入市场扭曲因素。他解释称:“必须避免在27个成员国之间爆发贸易战——这既不合逻辑,也解决不了根本问题。”
第三个支柱是处理设施。Fontana指出,尽管回收量持续增长,但欧洲在分拣、再生前处理和转化方面的产能并未得到相应加强。事实上,“近年来,特别是在塑料回收领域,欧洲的处理能力反而在下降,这无助于行业发展。”
他进一步阐明:“面对不断增长的回收量,我们既需要能够进行再生前处理的生产设施,更需要能够提升城市回收所得再生材料性能和特性的新型回收技术。”否则,服务于循环经济的产业基础将逐步萎缩,而任何激励措施、优惠政策或使用强制要求都无法扭转这一趋势。
编辑观点
欧洲再生塑料产业正面临“高回收率、低竞争力”的结构性矛盾,单纯提升回收率无法解决市场消化问题。从业者应密切关注欧盟公共采购法规的落地执行细节,以及通过碳减排量化转化为经济优势的政策进展,以应对进口低价材料的冲击。
常见问题
Fontana认为解决塑料回收危机需哪三条路径?
需重启再生材料需求、缩小与原生材料价格差距、强化欧洲工厂处理能力。Fontana强调解决方案必须具有欧洲层面属性,避免将危机从一个国家转移到另一个国家,需通过公共采购、税收机制及产能建设协同推进。
2025年意大利聚合物包装再生利用率是多少?
2025年意大利投放消费市场的50.5%聚合物包装实现了再生利用。该数据首次超过欧盟为2025年设定的目标,但仅超出0.5个百分点,且国内产业链正面临再生原料需求萎缩和工厂难以找到出路的困难阶段。
欧盟公共采购法规修订对再生塑料需求有何影响?
欧盟计划将公共采购指令升级为条例,强化对绿色商品市场的杠杆作用。Fontana指出,若能将最低环境标准扩展至全部27个成员国,将为再生材料需求带来强劲推动力,但关键在于各公共机构需更好地遵守现有规定。