【意大利】无人再愿回收的塑料:市场瘫痪与堆场爆满
要点
- 2025年意大利塑料包装分类回收量近130万吨,同比增长3.75%。
- COREPLA管理再生量约96.9万吨,占塑料包装消费投放量49.6%。
- 2023-2025年欧洲约45座回收设施关闭,废弃产能约100万吨。
- Revet在托斯卡纳投入1100万欧元建成第二条塑料回收生产线。
- 托斯卡纳2024年分类回收率达68.1%,超越65%的国家目标。
即便分类做得再细,若市场无法消化再生塑料,一切努力都将落空。在托斯卡纳大区,一场贯穿整个产业链的危机正引发普遍担忧。
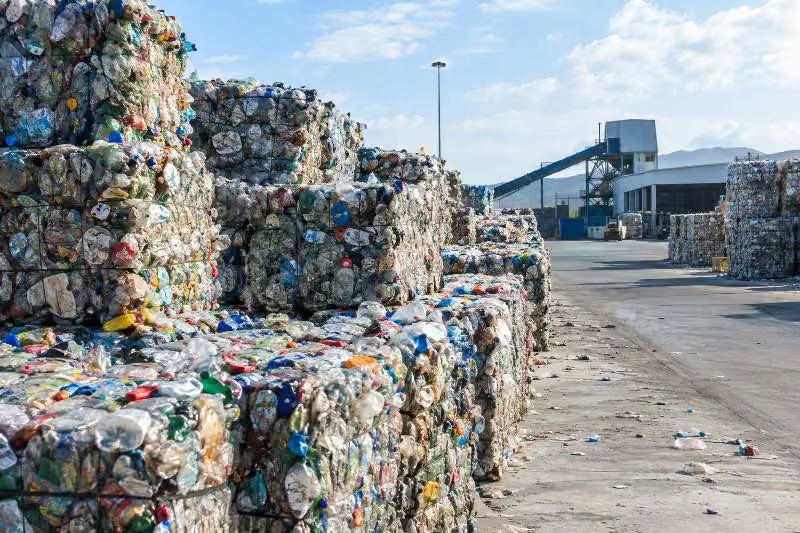
最能直观呈现塑料回收行业困境的,莫过于那些堆满再生料打包件的场地:这些物料已完成收集、分拣,随时可投入再加工,却难以找到买家。塑料仍源源不断地从垃圾桶和上门回收系统中产生,问题出在后续环节。一旦回收商放缓采购或关停生产线,物料便会滞留在分拣与仓储中心。当场地被彻底占满,整个循环机制便面临瘫痪风险。
这恰恰暴露了近年来取得显著进步的产业链所面临的悖论。2025年,意大利城市塑料包装物的分类回收量接近130万吨,较上年增长3.75%。由COREPLA(意大利塑料包装物回收、再生与再利用国家联盟)管理的实际再生量约为96.9万吨,占塑料包装物消费投放量的49.6%。从数据上看,这似乎是一则成功故事。然而,百分比背后隐藏着更为复杂的工业现实。
市场机制的失灵
问题并非意大利民众不再分类塑料,情况恰恰相反:回收量持续攀升,但作为二次原料出售的难度却日益加大。石化行业生产的原生塑料价格在许多情况下极具竞争力,导致再生塑料失去市场空间。与此同时,来自欧洲以外国家的原生聚合物及再生材料大量涌入,其成本低于欧洲企业所承受的水平,进一步加剧了竞争压力。
COREPLA直言不讳地指出,该行业正面临结构性危机,高昂的能源成本与部分工业领域需求疲软使局势雪上加霜。由此形成一种看似荒谬的局面:再生原料确实存在,但其价格往往高于原生塑料。
循环经济在此暴露出致命弱点。分类回收可以高效运转,工厂可借助先进设备精准分拣物料,回收商也能将其转化为新聚合物。但若无人愿以合理价格购买这些材料,整条价值链的经济可持续性便无从谈起。
场地饱和的风险
过去数月,危机已变得切实可感。来自意大利各地的报告指出,仓库和储存区正日益接近饱和状态。7月,意大利全国市长协会(ANCI)发出全国警报,呼吁政府介入:需求下降和库存增加正给多个地区的储存中心带来困难。
其机制并不复杂:回收商回收的物料减少,分拣中心无法腾出空间,区域综合处理中心放缓接收节奏,进而导致地方政府在交付已收集的塑料时可能遭遇障碍。这并不意味着意大利已面临分类收集全面停摆的局面,但多米诺骨牌效应的风险确实存在,尤其是在储存空间更为有限的地区。此外,安全问题同样不容忽视:大量塑料在露天场地长期堆积,会显著增加设施遭遇火灾的脆弱性。
这是一场欧洲范围的危机,而非仅限于意大利
问题并非仅源于意大利。根据COREPLA 2026-2030年预防计划,欧洲塑料包装回收行业正经历深刻危机。2023年至2025年间,欧洲约有45座回收设施关闭,而废弃的生产能力可能高达约100万吨。造成这一局面的因素包括能源成本、原生塑料的竞争、低价进口产品以及再生原料需求依然不足。换言之,欧洲已构建起日益雄心勃勃的回收监管体系,但市场尚未跟上政策所设定的环境目标。
相较于其他欧洲国家,意大利的起点更为有利。该产业链拥有成熟的体系、众多设施,以及通过COREPLA系统覆盖超过98%人口的收集网络。2025年,共有93座设施启动了由该联盟分拣出的材料的回收工作。
正是这种看似稳固的回收体系,如今正面临沦为脆弱环节的风险。大规模收集塑料的能力,只有在具备同等规模的转化能力、将其加工为新产品的情况下,才具有实际意义。若再生原料市场无法实现增长,回收工作便可能沦为一条无法闭环的产业链中的首个断裂环节。这正是政府与欧盟亟需应对的核心矛盾:单纯强制设定回收率指标远远不够,必须同步创造经济条件,确保工业界愿意采购再生材料。
托斯卡纳:卓越成就与潜在风险并存
在分类回收领域,托斯卡纳大区目前处于相对有利的态势。据意大利环境研究所(ISPRA)数据,2024年该大区分类回收率达到68.1%,已超越65%的国家目标。然而,一个在回收体系与循环经济领域投入巨大的地区,如今不得不直面产业链中最棘手的环节:如何将回收的塑料转化为具备市场价值的原料。
Revet在托斯卡纳的塑料回收体系中扮演着关键角色。这家位于蓬特德拉(Pontedera)的专业机构,专注于消费后塑料的分选与回收。2025年秋,Revet投入约1100万欧元,建成第二条塑料回收生产线,并提升了产能。但即便是最先进的设施,也无法摆脱市场规律的制约。因此,托斯卡纳面临的挑战不仅在于提升回收效率,更在于维护并稳定一条能够将废弃物转化为新资源的工业产业链。
分类回收不等于自动再生
塑料行业的危机,动摇了我们长期视为理所当然的一个观念:即分类回收必然等同于再生利用。事实并非如此。从分类回收袋到再生塑料成品,中间横亘着一条漫长的工业链条,涵盖分选、运输、处理、转化及销售等多个环节。其中任何一环若在经济上难以为继,整个循环体系便会中断。
应对之策,绝非简单要求民众加强分类。必须为再生原料创造稳定需求,遏制不公平竞争,降低再生材料在终端产品中的应用成本,并扶持那些当前经营环境日益严峻的回收处理设施。
欧盟新包装法规逐步引入再生材料含量强制要求,中长期来看或将成为关键政策工具。然而,产业链亟需能在短期内见效的干预措施。回收塑料无法无限期积压,那些堆满彩色打包袋的场地看似远离居民区,实则是危机蔓延的晴雨表,风险甚至可能波及日常垃圾桶。
编辑观点
产业链正面临“回收能力过剩”与“市场消纳不足”的错配,单纯强制回收率指标无法解决经济可持续性问题。需关注欧盟新包装法规中再生含量强制要求的落地节奏,以及政府为稳定再生原料需求提供的短期干预措施。
常见问题
为什么意大利再生塑料卖不出去?
核心原因是原生塑料价格极具竞争力,且大量低价进口聚合物涌入,导致再生料失去市场空间。COREPLA指出,高昂能源成本与需求疲软加剧了结构性危机,再生原料价格往往高于原生塑料。
2025年意大利塑料包装回收数据如何?
2025年意大利城市塑料包装分类回收量接近130万吨,同比增长3.75%。COREPLA管理的实际再生量约为96.9万吨,占塑料包装物消费投放量的49.6%,但市场消化能力不足导致库存积压。
欧洲回收设施关闭对行业有何影响?
2023至2025年间欧洲约45座回收设施关闭,废弃产能高达100万吨。这暴露了监管体系与市场脱节的问题,若再生原料市场无法增长,回收工作将沦为无法闭环产业链中的断裂环节。