研究发现回收悖论:向其他国家出口废物可能降低当地回收率且未增加全球总回收量
要点
- 全球每年通过国际贸易流通的可回收废物总量在1.9亿至2.2亿吨之间。
- 2018-2021年间,欧盟成员国统计的包装废弃物回收量中,10%-2021年间有10%-13%在境外完成。
- 中国2018年禁止进口固体废物后,国内产生的塑料废弃物利用率大幅提升。
- 法国2014年单独收集包装废弃物的每吨成本比回收处理成本高出两倍以上。
- 自2025年起,欧盟要求主要由PET制成的饮料瓶必须包含至少25%的再生塑料。
2018年中国全面禁止进口固体废物,这一举措揭示了全球再生材料贸易中一个意想不到的效应,并引发了对其成效评估方式的质疑。
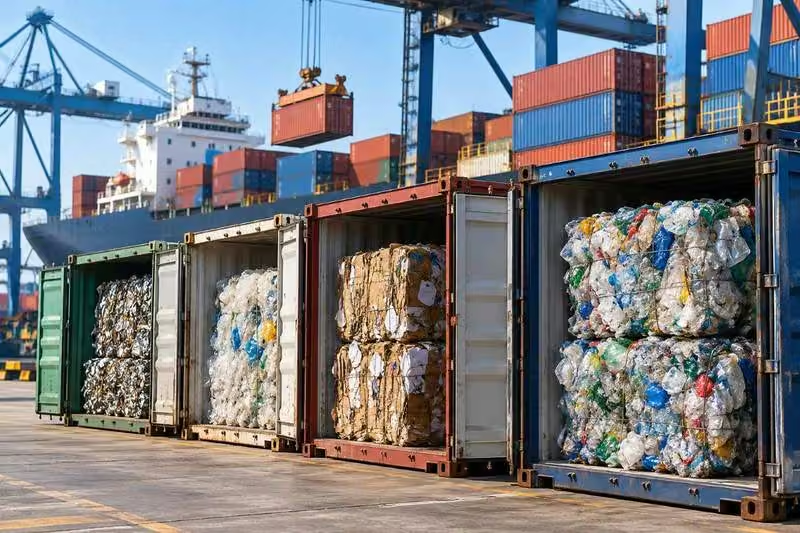
目前,全球每年通过国际贸易流通的可回收废物总量在1.9亿至2.2亿吨之间。纸张、塑料、金属及其他材料跨越数千公里,旨在转化为新的原材料。然而,一项经济学研究揭示了一个悖论:出口废物以供回收,可能会降低接收国国内的回收率,且并未增加全球范围内的总回收量。
问题的核心未必在于材料的运输或处理环节,而在于一种较为隐蔽的效应:当企业能够购买来自境外的可回收废物时,其收集和利用本国境内产生废物的动力可能会随之减弱。
国际废物贸易的隐性弊端
这项研究由隶属于RFF-CMCC欧洲经济与环境研究所的经济学家Eugénie Joltreau和Luis Sarmiento共同完成,旨在分析国际贸易如何影响各国的废物收集与回收决策。
该研究将国际贸易数据与一个经济模型相结合,该模型模拟了参与废物管理各方主体的决策过程。
研究人员发现了一个根本性的失衡:部分国家产生的可回收废物数量超过了其国内工业的需求,而另一些国家虽然对二次原材料需求旺盛,却未能收集到足够的废物以满足这一需求。
国际贸易为连接这两种状况提供了渠道。从理论上讲,这应有助于利用那些否则可能最终进入填埋场的材料。
然而,其环境效益取决于进口材料实际替代了哪些材料。
如果工厂使用进口废物替代原生原材料,有助于减少自然资源的开采。但若这些进口材料替代的是本可在国内收集并回收的废物,结果则截然不同。
为何进口废物可能降低国内回收率
研究人员识别出的机制与收集成本密切相关。
回收某种材料,前提是需要建立能够回收、分类并将其运输至处理设施的系统。
在偏远农村、地广人稀的地区,或垃圾分类体系尚不完善的区域,此类操作的成本往往尤为高昂。研究援引了法国的案例:2014年,单独收集包装废弃物的每吨成本,比将其回收处理的成本高出两倍以上。这意味着,对于部分行业而言,从国外采购已预先分类收集的再生材料,在经济上可能比资助本国收集系统扩容更具吸引力。出口国由此得以提高废弃物回收比例,减少最终处置量;而进口国则利用这些外来材料满足工厂需求,却因此减少了本国废弃物的收集量。从理论上看,这会导致出口国回收率上升、进口国回收率下降,但两国合计的总回收量未必随之增长。需要指出的是,并非所有废弃物出口都会产生上述效应。该机制系通过经济模型识别得出,其实际影响强度取决于各市场的具体条件。
中国案例:理解该问题的关键实验
一项颇具启发性的观察,聚焦于中国2018年对特定废弃物进口实施的限制措施。多年来,这个亚洲国家持续接收来自工业化经济体大量塑料及其他材料。其中相当一部分废弃物被其加工产业消化,转化为制造新产品的原材料。当中国大幅收紧进口限制后,市场格局发生显著变化:进口塑料的回收处理几乎消失,而国内产生的塑料废弃物利用率则大幅提升。这一趋势与研究人员提出的假说相吻合:随着大部分国外供应源消失,工业设施获得了更强的激励,转而依赖国内废弃物。不过,作者强调,这些数据仅具指示性,尚不足以构成因果关系的最终证明。若要准确评估进口对国内回收的替代比例,仍需获取关于收集、处理及工业需求等维度的更详尽数据。
每年,高达2.2亿吨的废弃物跨越国境流动。
可回收材料的国际贸易规模相当可观。
根据该研究所采用的数据,自2010年以来,每年约有1.9亿至2.2亿吨可回收废弃物参与国际贸易。
研究人员发现,在铝、纸张和铁基金属领域,工业需求与国际废弃物流动量之间的关联尤为显著。
就塑料而言,研究结论则不够明确,这可能是因为处理成本、材料质量及其他市场因素在其中发挥了重要作用。
欧洲同样依赖其他国家的回收能力
这项研究提出了一个对欧盟尤为关键的问题:部分在国家统计中计入的回收量,实际上是在其国境之外完成的。
欧盟法规允许在具备证据证明相关出口包装废弃物已按适用要求完成处理的前提下,将其计入回收量。
2018年至2021年间,成员国统计的包装废弃物回收量中,约有10%至13%是在欧盟境外完成的。
在中国实施贸易限制措施之前,欧盟出口的塑料约占其回收塑料总量的一半。
这些数字并不意味着出口废弃物未被真正回收。
问题在于,传统指标可能仅反映被送往国外的材料回收情况,却无法体现这种流动是否降低了接收国收集本国废弃物的激励。
因此,各国的回收率并不总能准确评估国际贸易对全球环境产生的整体影响。
解决方案或在于生产更多使用再生材料的产品
研究人员认为,仅增加废弃物收集量不足以确保全球回收水平的提升。
同样需要针对工业需求端采取措施。
其中一项被重点提及的举措,是在特定产品中设定再生材料含量的最低要求。
从经济逻辑来看,这一机制相对清晰:当法规强制要求制造商使用再生材料时,次级原料的市场需求随之上升,从而为回收、分类及处理系统的投资创造激励。欧盟已在部分包装领域采用此类做法。例如,自2025年起,依据既定要求,主要由PET制成的饮料瓶必须包含至少25%的再生塑料。此类措施有助于为再生材料构建更稳定的市场环境。
然而,为确保政策有效落地,必须配套建立溯源机制、质量控制体系及验证系统,以明确废物的来源及其实际处理路径。研究作者同时警示,若仅限制出口而未同步推动国内废物的利用,可能诱发将材料导向非正规或非法渠道的动机。
“多回收”并不等同于“高质量回收”
该研究并未质疑回收本身的效用,也未主张取消国际废物贸易。事实上,当贸易能够利用当地缺乏处理能力的材料,或替代原生原料时,商业交换可产生积极效益。
不过,现有模式存在显著局限。其一,该模式将再生材料视为原生材料的完全替代品,但这在现实中往往不成立。例如,部分再生塑料因性能差异,其应用范围受到限制。
此外,替代效应取决于进口废物是否真正取代了本地回收材料。若其替代的是原生资源,环境效益可能更为显著。要准确评估此类交换,还需纳入运输排放、处理能耗、材料损耗及污染影响等因素。
该研究的核心贡献在于指出:衡量回收成效的标准,不应仅看一国回收或出口的废物总量,而应聚焦于整个系统中实际被回收并再利用的材料增量。
家庭垃圾分类回收仍是基础工作,但构建真正的循环经济体系还需满足更多条件:确保回收材料能够替代原生资源,保障充足的工业需求,并避免一国的回收活动挤占他国的回收空间。
编辑观点
该研究警示行业不能仅以出口量或名义回收率衡量循环经济成效,需聚焦再生材料对原生资源的真实替代增量。从业者应关注再生塑料在终端应用中的性能限制及溯源合规性,避免陷入“出口即环保”的误区,推动建立基于实际环境效益的评估体系。
常见问题
出口废物为何可能降低进口国回收率?
进口国工厂采购境外已分类再生料,因成本低于国内收集,削弱了建立本地收集系统的动力。研究指出,当进口材料替代的是本可国内回收的废物时,进口国回收率下降,而全球总回收量未必增加。
欧盟出口塑料占其回收总量多少?
在中国实施贸易限制前,欧盟出口的塑料约占其回收塑料总量的一半。2018-2021年间,成员国统计的包装废弃物回收量中,10%-13%是在欧盟境外完成的,这影响了回收率统计的准确性。
如何确保再生材料真正替代原生资源?
需建立溯源机制、质量控制及验证系统,明确废物来源及处理路径。仅限制出口而未推动国内利用,可能诱发材料流向非正规渠道,因此需配套监管确保再生料在终端产品中真实替代原生塑料。