油价上涨为何为再生塑料创造战略机遇
要点
- 全球塑料年产量超4亿吨,98%原生塑料源自化石燃料。
- 部分回收设施产能利用率较最优水平低30%-40%。
- 全球塑料回收率估计仅为9-10%。
- 联合国塑料公约谈判推进,多地出台EPR及塑料包装税。
数十年来,塑料行业的经济逻辑与石油市场深度绑定。原生塑料以乙烷、石脑油等石化原料为生产基础,其成本随化石燃料价格波动而起伏。在2015年至2020年期间,油价长期处于低位且相对稳定,原生树脂价格低廉,导致再生塑料仅凭价格难以与之竞争。
这种市场格局抑制了再生树脂的需求,也限制了回收、分拣及加工基础设施的投资。疫情期间,回收环节受阻,推高了再生料成本,甚至迫使部分回收企业退出市场。当前,市场力量、政策压力与消费者预期罕见地形成合力,为再生塑料及其配套基础设施迎来长期期待的发展机遇提供了可能。
如今,油价波动加剧且整体趋势上行,行业成本结构正在改变。原生聚乙烯(PE)、聚丙烯(PP)及聚对苯二甲酸乙二醇酯(PET)价格持续上涨且波动性增强,削弱了原生塑料的历史价格优势。这为再生树脂创造了难得的市场窗口,使其不仅能在可持续性层面竞争,更能在经济性上具备竞争力。长期以来,多数国家提供的石油补贴使原生塑料占据优势,令回收企业在与数十亿美元规模的石化巨头竞争时处于明显劣势。
相比之下,再生塑料的成本结构截然不同。其支出主要取决于回收体系、分拣技术、污染率、运输物流及加工效率,而非能源投入。当原生树脂价格低迷时,消费品品牌及包装制造商往往选择更便宜的原生材料,而非为再生内容支付溢价。
油价与塑料价格的联动关系再度成为焦点
当前,油价在历史低位基础上维持高位波动,原生树脂价格随之上涨且波动加剧。这种不确定性降低了制造商的成本可预测性,也为再生树脂打开了市场空间——使其不仅具备环境优势,更具备经济竞争力。在特定场景下,若辅以长期供应合同及区域化基础设施支持,再生料甚至可提供价格稳定性。这意味着,再生塑料已不再仅是可持续性的选择,而日益成为一种战略性风险对冲工具。
全球塑料年产量超过4亿吨,其中超过98%的原生塑料源自化石燃料。即便再生料占比出现微小提升,也将带来数千万吨级的需求增量。一旦原生树脂价格上涨10%至20%,其影响将迅速传导至包装、消费品、汽车及建筑等多个行业。
回收产能闲置的悖论
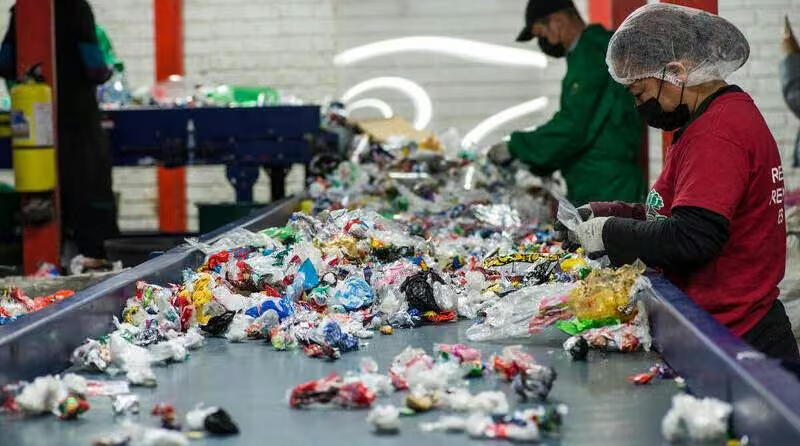
当前市场中最被忽视的现实之一,是大量回收产能已经建成却长期处于低负荷运行状态。过去十年间,公共与私人资本持续涌入回收领域,涵盖机械回收工厂及新兴的化学回收技术。这些投资往往以企业激进的可持续发展承诺和监管目标为背书。
然而,当油价下跌并带动原生树脂价格走低时,许多回收设施难以维持满负荷运转。在多个市场中,由于品牌方不愿为再生料支付溢价,且缺乏足够的长期承购协议来保障需求,部分设施的产能利用率较最优水平低30%至40%。
讽刺的是,在过去一两年间,尽管全球正努力构建联合国塑料公约框架以应对塑料污染,回收产能利用率却进一步下滑。这一现象部分源于价格体系的扭曲:全球再生材料循环经济因贸易环节将再生料视为“废物”而非有价值原料的顾虑而受到抑制,导致本应投入回收处理的材料反而被焚烧或转化为能源,而非在发达国家承担高昂本地人工成本进行加工。
若缺乏品牌方的需求支撑、法定的再生含量目标以及为可持续发展目标付费的意愿,再生塑料便难以获得市场动能。
这种反差尤为尖锐:政策制定者与非政府组织不断呼吁增加回收基础设施,但大量现有产能却因经济性不足而被边缘化。如今,随着油价上涨推高原生树脂成本,这些闲置或低效利用的产能有望转化为重要资产。
市场无需等待数年完成新工厂的审批与建设,只需提升已建成并投入运营设施的利用率,即可立即扩大产量。这并非绿地开发机会,而是对现有设施的棕地优化机遇。
定价机制的转变正在重塑采购部门的决策逻辑。再生树脂如今已成为对冲化石燃料价格波动风险的有效工具,有助于企业满足日益严格的再生材料含量监管要求。同时,这一举措能够切实展示企业在气候行动与循环经济方面的进展,并在注重可持续发展的市场中形成产品差异化优势。
对于品牌方而言,通过长期供应协议采购再生材料,相较于购买与油价基准挂钩的现货原生树脂,能提供更强的价格可预测性。在宏观经济不确定性加剧的背景下,这种稳定性具有切实的财务价值。
尽管许多品牌已作出大胆的可持续承诺,例如承诺在包装中使用25%或更高比例的再生材料,但采购团队往往仍将成本置于循环性之上。这些未兑现的承诺意味着每年超过6,000,000吨的再生材料需求未能得到满足,原因既包括价格因素,也源于全球循环供应链尚未充分发展。
市场无需等待数年新建工厂,即可通过提升已建成并获许可设施的产能来快速扩大供应,这一机遇应当趁窗口期尚存时抓紧把握。一旦品牌找到符合其目标与可持续承诺的再生材料供应链,再想回归“旧模式”、使用不可持续材料,无论在内部还是公众层面,都将更难被接受。
这将反过来提升塑料原料回收项目与收集体系的确定性与价值,从而在社区层面实现更大规模的塑料污染削减。
政策顺风强化商业逻辑
市场力量与监管政策正在形成合力,尤其是联合国塑料公约谈判正在推进,无论其早期达成何种共识,这一进程都将持续。许多司法辖区正陆续出台再生材料含量强制要求、塑料包装税以及生产者责任延伸(EPR)框架。这些政策提高了单纯依赖原生树脂的成本,并为再生材料创造了结构性需求。
与此同时,全球塑料回收率仍低得令人意外,估计仅为9–10%左右。生产与回收之间的巨大差距凸显了市场机遇的规模。提升再生材料含量无需重塑整个塑料经济,只需扩大现有体系的规模。早期行动者可在价格与产能仍相对有利的窗口期,锁定供应合同与合作伙伴关系。
再生塑料的运转依托于一套完整的产业链条,涵盖回收体系、材料回收设施、清洗产线以及造粒环节。目前,该领域的基础设施已初具规模,长期制约其发展的核心瓶颈在于需求端缺乏持续性与稳定性,难以支撑产能的充分释放及后续资本投入。
若下游采购方承诺提升再生料采购量,加工商即可扩大处理规模,进而改善规模经济效益。对先进分选技术及杂质控制技术的投入,有助于生产食品级高品质再生树脂,并通过区域化布局缩短供应链路径。需求端的稳定将释放效率红利,而效率的提升又将直接转化为成本竞争力。
当前市场正处于一个关键窗口期。尽管这一态势可能具有周期性特征,但其持续时间的延长将显著提升塑料回收的潜力,甚至为热解油及其他循环原料的产业化创造条件,从而有效缓解化石基石化原料的供应短缺问题,亚洲地区对此需求尤为迫切。
国际油价存在再度下行风险,新增原生树脂产能亦可能逐步释放,但一旦大量终端用户完成向再生材料的切换,行业向“二次利用塑料”转型的惯性将十分强劲。若回收行业未能把握当前的价格环境,将错失数十年来最难得的市场突破与份额扩张机遇。
致力于减少塑料污染的行业参与者均不愿重蹈覆辙,即再生塑料价格再度与化石燃料市场深度绑定,陷入“繁荣—萧条”的循环。当前的价格信号虽未消除政策引导与消费者倡导的必要性,但表明市场力量已不再对回收经济构成阻力。
现阶段,多重利好因素形成共振:价格波动加剧、供应受限、全球闲置回收产能可快速激活。随着消费者与投资者对供应链可持续性的审视日益严格,选择再生塑料这一伦理选项不再必然伴随成本溢价,反而正演变为一种关键战略选择——它同时具备韧性、成本竞争力与环境效益。在长期受制于廉价化石燃料阴影之后,再生塑料或许正迎来其真正的历史机遇。
编辑观点
产业链需关注闲置产能激活与长期协议签订,以稳定需求端。政策与价格共振下,再生塑料正成为供应链韧性关键,从业者应优先布局区域化分选与食品级再生料产能。
常见问题
油价上涨怎么让再生塑料有竞争力?
油价上涨推高原生树脂成本,削弱其历史价格优势。再生塑料成本主要取决于回收体系效率而非能源,此时具备经济竞争力,成为对冲油价波动的战略工具。
目前全球塑料回收率是多少?
全球塑料回收率估计仅为9%至10%。这一低比例凸显了市场机遇规模,提升再生含量无需重塑整个经济,只需扩大现有体系规模即可实现显著增量。
品牌方采购再生料能带来什么财务价值?
长期供应协议提供价格可预测性,优于挂钩油价的现货原生树脂。在宏观不确定性下,这种稳定性具有切实财务价值,同时满足监管要求并展示气候行动进展。