【欧盟】欧洲塑料回收业为何正陷入全面崩溃
要点
- 2023-2025年欧盟失去100万吨PET、PEHD及PP处理能力,相当于法国全行业总产能。
- 国际能源署预测2026年全球石油产量过剩将扩大至每日400万桶,主要来源为美国和沙特。
- 2024年10月中国成立“中国资源循环集团”,成为向欧洲输出低成本再生塑料的主要企业之一。
- 欧盟计划最迟在2025年底出台紧急市场保障措施,以应对进口再生塑料对本土产业的冲击。
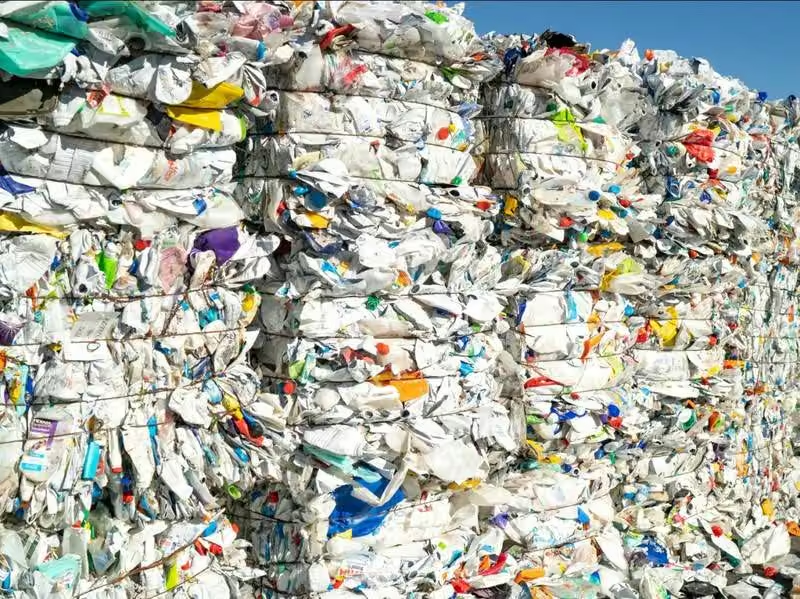
本应是一个充满活力的行业,然而在欧洲,众多塑料回收工厂正相继关闭。2023年至2025年间,欧盟27个成员国失去了100万吨聚对苯二甲酸乙二醇酯(PET)、高密度聚乙烯(PEHD)及其他聚丙烯(PP)的处理能力,这一数字相当于法国整个行业的总产能。
造成这一局面的原因是初级原料价格极低,以及来自欧盟以外国家、价格同样低廉的再生塑料涌入市场。原本,欧洲初级塑料行业与回收行业应相互竞争,如今却不得不联合发布声明,敦促欧盟委员会通过关税壁垒保护本土产业。预计最迟在2025年底,将出台紧急市场保障措施。
在减少塑料用量和重复使用之后,回收是应对全球塑料污染的又一解决方案。2025年8月,国际社会在日内瓦的会议上未能就暂停塑料生产达成共识,目前全球塑料年产量为4.5亿吨,预计到2060年可能增至三倍。平均而言,每位欧洲人每年产生36公斤塑料垃圾,但目前仅有不到10%的这部分垃圾被收集并回收。
“随着2024年底修订的《包装和包装废弃物法规》生效,各成员国需为每种材料设定必须达到的回收率目标,”欧洲回收企业联合会(FEDERREC)塑料分部副主席、欧洲回收企业联合会塑料部门主席Sophie Sicard详细解释道。“与此同时,工业界现在也有义务在其投放市场的包装中掺入一定比例的再生塑料。针对汽车用塑料,类似义务目前也在谈判中。”到2030年,所有塑料瓶必须含有30%的再生材料。
针对投放市场的各类塑料,建立专业化的回收体系
法国首批塑料包装回收设施于20世纪90年代末建立,背景是“污染者付费”原则的采纳以及包装生产者责任延伸制度的确立。通过Eco-emballages这一机构向生产者征收生态贡献费,后者参与资助回收、分类及再生利用环节。Sophie Sicard指出,目前该产业链在回收与分类企业、中间商以及再生料生产商之间已形成清晰的结构,后者负责生产所谓的再生原料。
当前主要的加工路径是机械回收,其流程包括将不同塑料的同质化批次集中,经清洗、破碎、熔融及挤出后制成可再次使用的颗粒。例如,过去15年来,该技术已实现利用废弃PET瓶生产新PET瓶。目前,大多数常用热塑性塑料均拥有专门的回收渠道。化学回收涵盖多项新兴技术,通过溶剂及热解(在无氧气氛下处理)还原原始单体,提取添加剂和颜料,随后重新聚合为聚合物,从而提升再生材料在应用上的灵活性。然而,由于能耗极高且处理成本高昂,该技术目前仍难以实现规模化突破。
石油过剩
法国塑料再生料生产商全国协会(SRP)目前声称旗下拥有五十多家法国企业,其中77%为中小企业,主要处理工业废弃物。Veolia、Suez或Paprec等大型集团是唯一能够整合家庭垃圾回收与处理环节的企业。根据FEDERREC的统计数据,2024年共回收312,600吨家庭塑料垃圾,尽管分类回收扩展措施已全面推广,该数据较2023年仍令人惊讶地下降了10%。与此同时,工业塑料流增长8%,达到711,300吨。尽管法国再生料生产商拥有近100万吨的回收产能,足以处理上述总量,但欧盟外原生聚合物及再生塑料的竞争,正严重削弱欧洲再生塑料的竞争力,因其价格过高。
当前全球石油市场供应过剩。国际能源署(AIE)在2025年10月发布的月度石油市场报告中警告称,自2025年初以来,全球石油产量过剩已达每日190万桶。该机构预测,2026年这一过剩规模将扩大至每日400万桶,并称之为“不可持续”,主要来源为美国和沙特阿拉伯。受此影响,国际油价持续走低,使得原生聚合物的生产成本大幅降低。
与此同时,沙特阿拉伯及东南亚部分国家已建成庞大的石化产能,由此引发倾销问题。欧洲再生塑料行业正面临前所未有的危机,多家工厂被迫关停,首要原因便是原生塑料价格暴跌。Sophie Sicard指出:“这些竞争者拥有双重优势:他们不仅能源成本远低于欧洲,其社会与环境法规的约束力度也远弱于欧盟。在某些情况下,政府还直接提供财政补贴。”事实上,无论是机械回收还是化学回收,均属于高能耗工艺,能源成本在总成本中占比极高。针对来自中国的PET(聚对苯二甲酸乙二醇酯)再生塑料,欧盟此前已采取反倾销措施,对相关进口产品征收关税。然而,目前相关货量已改道越南,问题并未得到根本解决。
另一重压力进一步加剧了欧洲再生塑料行业的困境:大量低价再生塑料涌入欧洲市场,其背后驱动力正是欧盟独有的再生材料强制掺混义务。Sophie Sicard强烈抗议称:“我们正遭受不公平竞争,且这些进口产品完全缺乏符合欧盟卫生与环境法规的合规保证。欧盟在塑料领域拥有全球领先的立法体系,理应致力于解决欧洲本土的废弃物问题,并在欧洲境内建设工厂、创造就业。”
2024年10月,中国政府直接出资成立了“中国资源循环集团”(China Ressources Recycling Group,简称CRRG)。据新华社报道,中国国家主席习近平在成立之际表示:“成立该集团是党中央为构建绿色低碳循环经济体系、全方位推进美丽中国建设所作出的重大决策和重要举措。”作为由中央政府直接设立的国有企业,CRRG正是向欧洲市场大量输出低成本再生塑料的主要企业之一。
欧盟委员会的回应预计将于今年冬季公布。
这一事件清晰地揭示了回收领域演变的迅猛速度。2018年之前,欧盟缺乏足够的处理能力来应对其收集的塑料废弃物,因此大量塑料被运往中国进行处理。2018年,中国决定关闭边境,停止此类贸易。据国际回收局(BIR)当时的说法,此举“对全球造成了冲击”。随后,在东南亚几乎所有国家都发现了装有欧洲塑料废物的集装箱,一些缺乏道德约束的欧洲和亚洲企业试图将这些缺乏回收解决方案的废物倾倒出去。在不到七年的时间里,欧洲工业界成功建立了一套回收体系,使欧盟如今在该领域实现了自给自足。中国再次出现在贸易关系中,但角色已发生逆转:如今是中国向欧洲出售的不再是废物,而是二次原料。
“这种情况与欧洲再工业化、加速循环经济以及实现欧盟雄心勃勃的环境目标的政治意愿背道而驰,”塑料回收行业相关方在2025年11月20日的一份声明中写道。他们要求对这些塑料进口征税,加强边境检查,将新产品中再生材料掺混率的要求保留给欧洲回收商,并确保这些新义务得到切实遵守。欧盟委员会必须在年底前发布的“冬季一揽子计划”中对上述要求作出回应。
编辑观点
欧洲再生塑料行业正经历结构性危机,能源成本劣势与进口低价竞争导致产能外流。从业者需密切关注欧盟“冬季一揽子计划”中的关税与边境检查措施,并评估在强制掺混义务下,本土回收设施在合规性与成本竞争力之间的平衡策略。
常见问题
欧盟为何失去100万吨塑料回收产能?
主因是原油过剩导致原生塑料成本降低,以及来自欧盟外低价再生塑料的涌入。国际能源署数据显示2025年全球石油产量过剩达190万桶/日,使得原生聚合物生产成本大幅降低,削弱了欧洲再生塑料的竞争力。
2030年欧盟对塑料瓶再生含量有何规定?
到2030年,所有塑料瓶必须含有30%的再生材料。这是基于2024年底生效的《包装和包装废弃物法规》,各成员国需为每种材料设定回收率目标,且工业界有义务在投放市场的包装中掺入一定比例的再生塑料。
中国资源循环集团对欧洲市场有何影响?
该集团向欧洲市场大量输出低成本再生塑料,加剧了欧洲行业的竞争压力。作为中央政府直接设立的国有企业,其出口产品缺乏符合欧盟卫生与环境法规的合规保证,被欧洲回收企业视为不公平竞争的主要来源之一。