【德国】德国回收业陷入危机:再生塑料需求骤降,部分工厂面临关停
要点
- 威立雅关闭罗斯托克PET回收厂,该厂运营超20年,负责废旧饮料瓶分拣、破碎、清洗及造粒。
- BVSE调查显示,每第三家塑料回收企业将自身经济状况评估为“不佳”或“不合格”。
- 德国使用的原材料中仅略高于13%来自回收过程,在欧盟范围内排名第六,与卢森堡、捷克并列。
- Remondis运营11座塑料回收设施,据称因此产生数千万欧元亏损,未来取决于政策环境。
- 欧盟《包装和包装废弃物法规》(PPWR)规定再生料最低使用配额,但立法进程因政治交易停滞。
德国再生塑料需求已陷入崩溃,部分回收设施甚至被迫关停。该行业的命运如今系于一项新的欧盟法规,但德国却可能成为这项法规的阻碍者。
德国正面临严峻的回收困境。德国废物、水务及循环经济联合会(BDE)副主席赫瓦特·威尔姆斯(Herwart Wilms)警告称:“塑料再生料市场正处于深度危机之中。”这位企业家在接受《世界报》(WELT)采访时表示:“行业结构正面临考验,目前已被大规模削减。”
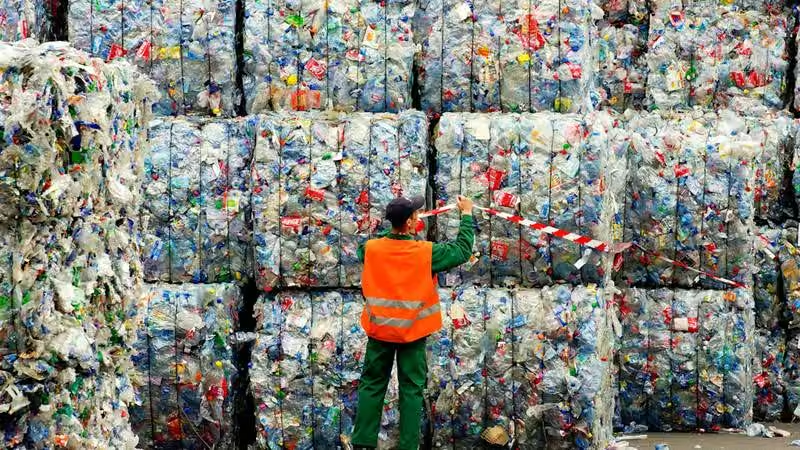
以罗斯托克为例,行业巨头威立雅(Veolia)在跨年之际关闭了其PET回收工厂。该工厂运营超过20年,负责将废旧饮料瓶进行分拣、破碎、清洗、熔融,最终加工成颗粒,这些颗粒可重新用于制造新瓶。
然而,在波动剧烈的市场环境下,这种循环模式对设施运营商而言往往意味着亏损。据业内人士透露,当前市场正处于明显的疲软期,且暂无好转迹象。
威立雅将罗斯托克工厂的关闭归咎于饮料行业和零售业“缺乏长期保障”。该公司在一份声明中指出:“所有市场参与者以经济条件长期采购再生PET的意愿,是维持循环体系的前提。在当前波动剧烈的环境中,威立雅无法维持PET回收工厂的长期经济运营。”
因此,需求不足成为主要批评焦点。尽管消费者持续数月的购买谨慎也起到了一定作用——毕竟消费品销量下降导致包装生产量相应减少——但问题核心在于其他方面。德国二次原料与废物处理协会(BVSE)塑料回收专业委员会主席迪尔克·泰克托尔(Dirk Textor)批评道:“尤其是PET加工商更倾向于使用原生料,并将再生料排除在外。”他解释道:“自新冠疫情后物流链重新调整以来,欧洲的原生料价格再次变得非常低廉,因此再生料正被边缘化。”
该材料大量来自亚洲,并因此引发争议。欧洲回收协会EuRIC指出:“无论是新料还是标称为再生料的廉价塑料进口,均无助于实现欧盟的循环经济目标。这些主要从亚洲进口的塑料是在不符合欧盟标准的条件下加工的,且其原产国对循环经济的推动力度有限。这些材料并非由欧盟塑料废弃物制成,且其来源国并未引入类似欧盟的循环经济目标。”
德国包装协会(BDE)副主席Wilms甚至认为其中存在犯罪行为,他称:“来自亚洲的初级塑料被欺诈性地标记为再生料,并贴上了伪造的标签。”目前,已有一些初步的司法调查程序启动。
每第三家企业认为自身经营状况不佳或不合格
面对需求缺失与亚洲廉价供应的双重压力,加之能源、收集与运输成本高昂,工资上涨,以及保险、备件和维护等附加成本增加,本土回收商和处置商目前无力应对。德国包装与废弃物经济协会(BVSE)副主席Herbert Snell表示:“结果就是,企业正面临巨大的压力。”
这一情况也与其协会在2023年第四季度进行的调查结果相符。调查显示,该协会中每第三家塑料回收企业都将其自身经济状况评估为“不佳”或“不合格”。Snell表示:“我不记得局势曾像过去几周和几个月这样严峻。”该行业正背水一战,面临威胁生存的严峻挑战。
事实上,罗斯托克Veolia的案例只是一个缩影。最近,施韦林的薄膜回收商FVH Folienveredelung也不得不关闭,该公司曾将农业、消费品和收缩膜废料加工成“Ecophoenixx”品牌的聚乙烯再生颗粒。另一方面,位于波恩附近Swisttal的HC Plastics——由废弃物处理商Hündgen和地板制造商Classen Gruppe组成的合资企业——目前正处于破产程序中。
“看到这些情况,人们的情况似乎并没有他们抱怨的那么糟糕”
德国最现代化的塑料回收设施之一也未能幸免,该工厂直到2022年底才正式投入运营。此外,可能还会有更多企业宣布退出。德国包装与回收协会(BDE)代表Wilms指出,行业内“继续从事塑料回收的意愿正在显著下降”。Veolia的退出如今在许多地方被视为一个明确的信号:“这是一条清晰的信息。”
Remondis同样面临未来发展的疑问。作为德国最大的废物处理集团,Remondis在全国范围内运营着11座塑料回收设施,据称因此产生了数千万欧元的亏损。Remondis该业务领域的未来,以及许多其他设施运营商的前景,在很大程度上将取决于政策环境。
BDE认为立法者负有责任。正如协会副主席Wilms所指出的,需求疲软只是回收市场面临的问题之一。“目前仍然缺乏建立真正循环经济的明确政策指导。这个市场需要监管。”
事实上,迄今为止的进展令人失望。尽管德国政界一再将循环经济作为目标,但根据欧洲统计署(Eurostat)的数据,德国使用的原材料中仅有略高于13%来自回收过程。
这使得自诩为回收领域先锋的德国,在欧盟范围内仅与卢森堡和捷克共和国并列第六。Wilms呼吁:“政策必须最终为使用回收原材料提供激励措施”,他主要指的是再生材料的最低使用配额。“只有这样,才能实现预期的引导效果。”
从长远来看,德国可能不得不这样做,因为欧盟正在制定一项欧洲包装法规,即《包装和包装废弃物法规》(PPWR)。该法规规定了回收材料的最低使用配额,德国随后必须采纳这些规定。然而,目前的立法进程停滞不前。该法规原计划在6月欧洲议会选举前通过。据媒体报道,德国财政部长Christian Lindner(自由民主党)计划帮助意大利进行阻挠,作为交换,意大利将支持德国在欧盟《供应链法》上获得否决权。
德国包装协会(BDE)近日致联邦财政部长林德纳(Lindner)公开信,表达强烈不满。信中强调,《包装条例》对德国回收产业具有生死攸关的意义,其关于包装可回收性及再生料使用的相关规定有效刺激了市场需求。BDE警告称,若缺乏此类激励措施,德国塑料回收业将在可预见的未来消失,重蹈德国光伏产业的覆辙。此外,BDE指出《包装与包装废弃物法规》(PPWR)不应沦为政治交易的筹码。
联邦议院议员、环境委员会成员及社民党议会党团循环经济与环境资源保护报告人迈克尔·特维斯(Michael Thews)对此持相同观点。他在接受《世界报》(WELT)采访时指出,交通灯联合政府(Ampel-Regierung)的联合协议中已明确,应在欧盟层面制定针对再生料的产品特定最低使用配额。特维斯认为,否则相关市场将无法形成,过去数年的经验已反复证明这一点。
鉴于德国及欧盟自身设定的气候目标,当前面临的压力本已巨大。德国塑料加工工业协会(BVSE)因此强烈呼吁政府出台强制性规定,无论是设定再生料使用配额,还是对原生塑料征收碳税。BVSE指出,相较于原生塑料,再生料的生态足迹显著更优,其生产过程的能耗仅为原生塑料的一半。
BVSE副主席斯内尔(Snell)表示:“我们与众多利益相关方达成共识,认为合理的碳定价作为有效的市场经济工具,能够创造急需的公平竞争环境。若企业增加再生料使用、减少原生塑料消耗,即可降低二氧化碳排放。若企业出于成本考虑拒绝采用再生料,不仅不应获得奖励,反而应受到显著的价格惩罚。”
编辑观点
德国回收业危机暴露了缺乏强制再生料配额的市场缺陷,低价原生料正系统性边缘化再生塑料。从业者应密切关注PPWR立法进展及碳定价机制,政策激励缺失将导致本土回收产能持续萎缩,行业需推动建立公平竞争环境。
常见问题
威立雅为什么关闭罗斯托克PET回收厂?
威立雅因市场波动剧烈且缺乏长期采购保障而关停该厂。公司声明指出,在当前环境下无法维持PET回收工厂的长期经济运营,饮料和零售业缺乏长期保障是主因。
德国塑料回收企业的经营状况如何?
每第三家企业认为自身经营状况不佳或不合格。BVSE调查显示,受能源、运输成本上涨及需求不足影响,行业面临生存威胁,部分设施已被迫关闭或进入破产程序。
欧盟PPWR法规对再生塑料有何规定?
PPWR法规规定了回收材料的最低使用配额。该法规旨在通过强制再生料使用刺激市场需求,但目前立法进程停滞,德国可能因政治交易阻碍其通过,影响行业长期发展。