塑料包装市场的战略性增长趋势
要点
- 2024年塑料包装市场规模为4321.1亿美元,预计2034年达6366.4亿美元。
- 2025至2034年间,塑料包装市场年复合增长率(CAGR)预计为4.4%。
- 2024年亚太地区在PET材料、硬质制品及挤出技术领域占据全球最大市场份额。
- Mecalux与MIT CTL启动五年合作,聚焦自主仓储机器人及群体智能系统研发。
- 欧盟预计2025年互联网销售额占整体零售总额21%,2027年有望升至22.6%。
到2027年,预计在线渠道将占整体零售交易的22.6%。
据市场研究机构预测,塑料包装产业规模将从2024年的4321.1亿美元增长至2034年的6366.4亿美元,期间年复合增长率(CAGR)预计维持在4.4%。2024年,亚太地区在PET材料、硬质制品、挤出技术及食品饮料领域占据最大市场份额,主导了全球塑料包装市场;北美地区同期也预计实现显著增长。
塑料包装市场规模、增长动力与挑战机遇
全球市场研究机构数据显示,塑料包装市场2025年规模为4321.1亿美元,预计2034年将达6366.4亿美元,2025至2034年间年均增速为4.4%。在线购物激增、城市化进程加快,以及消费者对便捷、安全且保质期较长产品的需求上升,大幅推高了对高效且具备防护功能包装的需求。此外,可持续发展实践的普及、技术创新以及全球食品饮料消费量的增长,进一步助推了该市场的扩张。
塑料包装市场趋势
塑料包装泛指采用多种半合成或合成材料,对产品进行包装、保护、运输和展示的大部分形式。凭借多样性、耐用性及成本效益,塑料包装在全球范围内得到广泛应用。包装领域使用最广泛的塑料类型包括PE(聚乙烯)、PET(聚对苯二甲酸乙二醇酯)、PS(聚苯乙烯)、PVC(聚氯乙烯)及生物塑料等。
塑料包装类型涵盖柔性塑料包装、硬质塑料包装、泡罩包装(blister packs)与吸塑包装(clamshells)、发泡塑料包装等。其优势众多,包括轻量化、耐用性、多功能性、柔韧性、阻隔性能、成本效益、可印刷性及美观外观等。
• 向循环经济转型:品牌方与制造商正优先采用可回收材料及PCR(消费后回收)材料。一次性塑料正逐步被可重复使用或可回收的塑料形态所替代,易于回收的单材料包装应用日益增多。
• 生物塑料研发:市场对PLA(聚乳酸)、PHA(聚羟基脂肪酸酯)、生物基PET等生物基塑料的关注度持续上升。可堆肥塑料在食品饮料服务包装及一次性用品领域正获得广泛青睐。
• 轻量化设计:为减少原材料消耗并降低碳足迹,制造商正采用更薄、更轻的材料进行包装设计。轻量化有助于降低运输成本及环境影响。
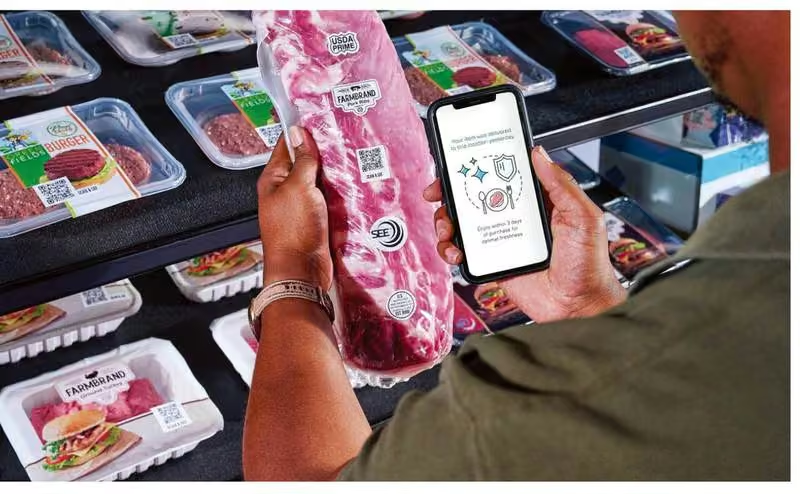
• 智能包装:通过在包装中集成二维码、NFC(近场通信)芯片及传感器,实现追踪能力强化、产品信息提供及防伪功能。该技术在食品饮料、医疗及高端产品领域尤为重要。
• 可重复使用塑料包装:在个人护理、家用清洁及饮料领域,补充站(refill stations)与可重复使用包装产品正加速普及。耐用塑料容器是推进循环经济的重要实践之一。
• 先进阻隔技术:为延长食品、饮料及药品的保质期,行业正积极开发阻隔涂层与多层结构。可回收阻隔解决方案的研发同样进展迅速。
• 定制化与个性化:品牌企业正越来越多地采用定制化、限量版及个性化塑料包装设计,用于促销活动及季节性限定产品。
预测分析是人工智能在企业应用中普及度最高的领域之一。包装材料生产商正利用AI算法预测特定商品的需求。AI通过分析历史销售数据、客户行为模式、市场趋势及宏观经济状况等外部变量,精准估算未来需求,从而实现生产排程优化、废弃物减少及包装材料的准时供应。
企业内物流专业公司Mecalux(梅卡路克斯)与麻省理工学院(MIT)运输与物流研究中心(MIT CTL)已启动为期五年的合作,旨在加速自学习人工智能(AI)的落地应用。双方智能物流系统研究团队计划在首年确立两大核心研究方向。
首个方向聚焦于利用尖端建模、优化及机器学习技术提升自主仓储机器人的运行效率,目标是开发“群体智能(swarm intelligence)”系统,使多台机器人能够作为单一单元进行集体作业与决策。
提升功能与增强客户互动的最新技术正引领包装产业的变革。其中,变色包装尤为引人注目。这种能够响应温度、光照、pH值等环境刺激的先进包装技术,具备彻底改变产品触达消费者方式的潜力。借助AI技术,可进一步提升包装的变色性能,从而优化效率、强化质量保障并提升定制化体验。
增长驱动因素与制约因素
电子商务及家庭配送业务的增长
全球在线购物平台(如Amazon、Flipkart、Alibaba等)的爆发式增长,显著推高了对兼具耐用性、轻量化、防护性及防伪功能的包装需求。塑料包装在保障运输途中商品安全及降低物流成本方面具有天然优势。
以2025年1月欧盟电子商务协会发布的数据为例,预计2025年互联网销售额将占整体零售总额的21%,创下历史最高纪录;至2027年,线上交易占比有望进一步攀升至22.6%。自2021年以来,线上购买占比以年均0.32%的速度稳步提升。
环境压力与替代材料的竞争
塑料包装行业头部企业正面临塑料废弃物危机及替代材料包装的双重挑战,预计短期内将制约行业增长。构建高值化回收体系(如化学回收、热解技术)需要巨额资本投入,多数中小型包装企业难以承受。此外,公众对食品及饮料等包装内容物中化学物质(如双酚A、微塑料)迁移的担忧日益加剧。新冠疫情及地缘政治紧张等全球性事件已导致塑料树脂供应链出现混乱、延迟及短缺。欧盟、加拿大、部分亚洲国家及美国多个州已实施一次性塑料限制或禁令。不可生物降解的塑料废弃物对土壤和海洋造成的污染,正成为监管与执法强化的重点对象。
机遇与细分领域动态
可持续包装需求与创新加速
随着可重复使用、可回收及生物基塑料包装需求上升,品牌方与包装企业正加大环保设计投入,以同时满足消费者偏好与监管标准。闭环循环系统及化学回收等高值化回收技术的引入亦日趋活跃。预计这将为塑料包装市场在预测期内创造可观的增长机遇。
2024年市场由PET主导
2024年,PET(聚对苯二甲酸乙二醇酯)在塑料包装市场中占据最大份额。PET具备优异的阻隔性能,能有效阻挡氧气、水分及化学物质,这对饮料、食品及药品包装中维持产品新鲜度与延长保质期至关重要。此外,PET材质轻盈,有助于降低运输与处理成本。尤其在需要直观展示内容物色泽与新鲜度的产品中,PET易于通过吹塑、注塑及热成型等工艺加工成多种形态与尺寸。
硬质包装产品占比同样显著
2024年,硬质塑料包装在整体塑料包装市场中亦占据较高份额。硬质塑料包装对物理损伤(如穿刺、冲击、挤压)具有极强的防护能力,适用于易碎品、电子产品、食品及消费品包装,可在运输与仓储环节有效维持产品质量。同时,硬质包装对氧气、水分及污染物的阻隔性能亦表现卓越。
挤出工艺引领市场格局
2024年,挤出工艺在全球塑料包装市场中占据主导地位。该工艺速度快、连续性强,极适合大规模生产,有助于最小化批量制造成本并灵活响应市场需求。共挤出技术(co-extrusion)可将多种材料分层复合,从而提升对氧气、水分及紫外线(UV)的阻隔性、机械强度,并实现定制化功能(如易剥离分离层)。此外,挤出工艺若配备在线回收系统,可显著减少原料浪费。
食品饮料企业通过业务多元化巩固市场地位
食品饮料板块持续引领全球塑料包装市场。随着食品饮料企业向城市市场、电商平台及便利店渠道拓展,包装食品需求持续攀升。塑料包装因具备轻量化、高性价比及高耐用性,适用于零食、即食食品、饮料及乳制品等品类。消费者日益偏好便携、即食型食品与饮品,而塑料包装在延长保质期、支撑长距离运输及出口方面具有不可替代的优势。
区域动态
亚洲凭借技术创新扩大市场主导力
2024年,亚太地区在塑料包装市场中占据最大份额,这主要得益于该地区制造技术的持续进步。亚太地区居住着全球60%以上的人口,印度、中国及东南亚等地的快速城市化进程亦是重要驱动因素。
自2022年新冠疫情以来,亚太地区在餐饮外卖、加工食品、零食及饮料领域实现显著增长。同时,该地区在医疗保健、制药及个人卫生用品领域的需求上升,亦为市场增长提供了强劲动力。例如,2025年4月,全球医疗及制药包装制造商Nelipak宣布,将加强对亚太地区客户的直接服务能力,并深化与合作伙伴的协同服务网络。
中国塑料包装市场动态
得益于持续的技术进步,中国塑料包装市场预计将保持增长态势。中国印刷及包装行业释放的挥发性有机化合物(VOC)存在显著区域差异,部分地区排放水平极高,亟需加强管控。值得注意的是,包装印刷过程中产生的VOC中,70%源自塑料包装印刷环节,已成为重要的污染源。
据中国包装联合会数据,2022年中国塑料包装产量为1270万吨,2023年预计达1330万吨,并预测到2026年将进一步增至1530万吨。
全国超过10万家纸包装企业大多分布在沿海产业带。2025年3月28日,中国包装联合会与国家发展改革委宏观经济研究院联合发布报告,提出制定塑料包装可持续发展蓝图,涵盖原材料的环保替代、绿色设计、源头减量、过程监管、回收利用及安全处置等环节。
北美食品饮料行业包装市场增长
在预测期内,北美地区有望成为塑料包装市场增速最快的区域。作为全球最大的加工食品饮料市场之一,北美包装食品、冷冻产品、乳制品及饮料消费量的持续上升,正推动塑料包装需求增长。当地快节奏的现代生活方式也促进了即食食品消费,进而对延长保质期的塑料包装提出更高要求。
因此,北美市场对润滑油、化学品及工业品所需的强韧耐用包装存在稳定需求。为寻求差异化竞争,北美品牌正大幅增加对定制化包装的投入。
美国塑料包装市场动态
美国塑料包装市场在持续改进包装性能的努力下稳步增长。例如,美国塑料公约(U.S. Plastics Pact)在亨氏(Henkel)等机构支持下制定的“2025路线图”,旨在2025年实现美国塑料循环经济,是一项强有力的国家战略。该路线图由美国塑料公约、亨氏及被称为“行动者(Activator)”的其他签约组织和企业共同制定,明确了各自在2025年达成四项目标的具体行动方案、责任分工及中期时间表。
美国塑料公约于2020年8月成立,是艾伦·麦克阿瑟基金会(Ellen MacArthur Foundation)全球塑料公约网络的一部分,旨在汇聚多行业利益相关方,支持制定到2025年从源头解决塑料废弃物问题的国家战略与愿景。该公约由回收合作伙伴(The Recycling Partnership)与世界自然基金会(WWF)共同主导。
以可持续为核心的欧洲增长前景
预测期内,欧洲地区预计将实现显著增长。欧洲在回收基础设施建设和强制推行可持续包装方面处于全球领先地位。欧盟绿色协议(Green Deal)及一次性塑料指令等政策,正在推动可回收、可重复使用及可生物降解塑料包装的创新。在机械回收与化学回收技术领域,欧洲同样占据领先地位。此外,欧洲是食品出口及加工食品行业塑料包装的主要消费地。
塑料包装行业领军企业近期动态
2025年3月,循环经济闭环合作伙伴中心(Closed Loop Partners’ Centre for the Circular Economy)的管理合伙人表示,期待通过联盟开展设备质量提升测试,以开发小型包装的回收方法并实现概念验证。该机构正致力于探索防止PE等有价值的小型包装进入填埋场的途径。
由于小型包装在零售、餐饮、饮料、医药及化妆品等行业被广泛使用,这一问题不可避免地需要跨行业协同应对。循环经济闭环合作伙伴中心正积极鼓励各行业及研究阶段伙伴加入并开展合作,以应对紧迫的废弃物挑战。
塑料包装行业最新进展
2025年3月31日,专注可持续创新热成型食品包装的企业Placon(普乐康)推出全新产品系列Fresh ‘n Clear Dip Cup,用于盛装酱汁、涂抹酱及鹰嘴豆泥(Hummus)等。该产品旨在应对鹰嘴豆泥、涂抹酱及酱汁市场扩张带来的环保食品包装需求增长。该系列酱汁杯及杯盖采用Placon专有技术,以EcoStar材料制造,属于PET树脂类别,至少含有10%的再生PET原料。该系列产品的循环设计理念及可回收透明包装,便于堆叠与零售陈列。
2024年10月,为巩固其全球医疗包装领军地位,Placon推出BargerGard TPU(热塑性聚氨酯)袋及尖端保护器新产品系列。该系列用于保护钻头、螺钉、注射针头、导管及多孔涂层植入物等尖锐或粗糙的医疗器械。产品采用TPU材料制成,既能防止托盘及设备表面刮擦与压痕,又能保护高光表面,且不会造成破损。
编辑观点
塑料包装行业正经历从传统制造向智能化、可持续化转型的关键期,电商增长与环保法规的双重压力迫使企业加速技术升级。从业者应密切关注PCR材料在食品包装中的应用进展及化学回收技术的商业化成本,以把握循环经济带来的新市场机遇。
常见问题
2034年塑料包装市场规模预计达到多少?
预计2034年市场规模将达到6366.4亿美元。这一预测基于2024年4321.1亿美元的基数,期间年复合增长率维持在4.4%,主要受在线购物激增及消费者对便捷安全产品需求上升推动。
哪些因素正在制约塑料包装行业的增长?
塑料废弃物危机及替代材料竞争是主要制约因素。构建高值化回收体系如化学回收需巨额资本投入,中小型企业难以承受;此外,公众对微塑料迁移的担忧及欧盟等地实施的一次性塑料禁令也限制了行业扩张。
AI技术在塑料包装生产中有何具体应用?
AI算法被用于预测特定商品需求,通过分析历史销售数据及市场趋势优化生产排程。Mecalux与MIT CTL合作开发自主仓储机器人的群体智能系统,旨在提升运行效率并减少包装材料浪费,实现准时供应。