柔性包装市场2030年将达3700亿美元
要点
- 全球软包装市场2025年规模3012亿美元,2030年预计达3696亿美元,CAGR 4.2%。
- 纸张是增长最快的包装材料细分领域,得益于阻隔涂层与层压技术创新。
- 自立袋(Pouches)是扩张最快的包装类型,高阻隔薄膜与单一材料结构进步推动其应用。
- 亚太地区保持最强劲增长动能,受城市化、中产阶级扩大及循环经济政策落地驱动。
- Amcor、Smurfit Westrock、Mondi等头部企业通过并购整合强化可持续竞争力。
全球软包装市场预计将从2025年的3012亿美元增长至2030年的3696亿美元,复合年增长率(CAGR)为4.2%。MarketsandMarkets最新报告指出,这一扩张主要受包装食品和饮料需求上升、电子商务增长以及轻量化、可持续且低成本材料采用率提高等因素驱动。
创新与可持续性驱动增长
对可回收和生物基解决方案日益增强的关注,正推动市场向更环保的包装格式转型。在制药、医疗健康及个人护理领域,软包装需求同样在增长,这些行业在重视产品安全性的同时,也迫切需要兼具功能性且环境影响较小的解决方案。
与此同时,品牌企业正加大对材料与设计的投入,力求在视觉吸引力、产品保护性能与可持续性之间取得平衡,这些要素已成为其市场定位战略的核心组成部分。
纸张成为增长最快的材料
在各类包装材料中,纸张是增长最快的细分领域。各国针对一次性塑料的监管政策,以及消费者对可回收和可堆肥解决方案的偏好,正在推动该领域的发展。
近期在阻隔涂层、层压技术及印刷工艺方面的创新,显著提升了纸张对湿气和氧气的阻隔性能,使其适用于食品、饮料及个人护理产品的包装。
全球主要品牌正逐步增加基于纸张的包装应用,以增强其环境信誉并实现可持续发展目标。
自立袋与数字印刷引领创新
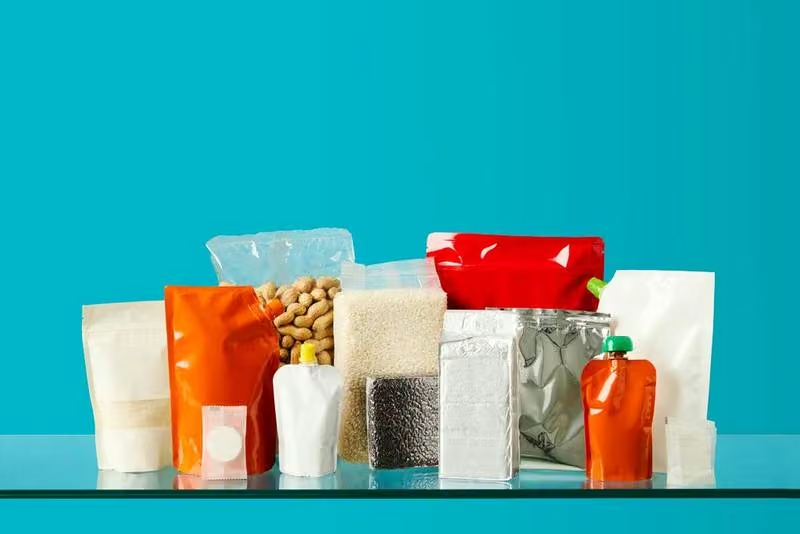
按包装类型划分,自立袋(Pouches)是扩张最快的细分领域,这得益于其轻量化、空间利用率高及便捷性等特点。高阻隔薄膜、可回收层压材料及单一材料结构的进步,使柔性袋成为干性产品和液体产品多种应用的理想选择。
数字印刷领域同样呈现强劲增长势头。个性化定制、生产周期缩短及废弃物最小化等优势,精准契合了品牌差异化诉求与电商渠道扩张需求。喷墨及电子照相技术的持续突破显著提升了印刷质量与色彩均匀度,使该方案相较于传统工艺更具竞争力。
个人护理与化妆品领域引领应用趋势
2024年,个人护理与化妆品行业成为软包装应用最为活跃的领域。高端、便携及可持续包装需求激增,推动轻量化、可回收材料制成的袋装、小袋装及补充装产品加速普及。
这一趋势背后,是消费者对卫生与护肤关注度提升、产品持续创新以及电商渠道扩张等多重因素共同驱动。电商场景对包装的耐用性与视觉冲击力提出了更高要求,进一步刺激了相关需求。
亚太地区领跑增长
从区域市场看,亚太地区持续保持最强劲的增长动能。城市化进程加速、中产阶级规模扩大,叠加中国、印度及东南亚地区制造业扩张,共同推动软包装需求稳步上升。
此外,各国政府循环经济政策落地、新增产能投资以及国际大型加工商布局,正加速可回收及生物基解决方案在全区域的渗透。
市场主要参与者
行业头部企业包括Amcor plc(瑞士)、Smurfit Westrock(爱尔兰)、Mondi(英国)、Toppan Holdings(日本)、Sealed Air(美国)及Huhtamaki(芬兰)。
上述企业正通过新品发布、战略合作、并购整合及产能扩张等策略,强化在日益聚焦可持续性与技术创新的市场中的竞争地位。
编辑观点
软包装向单一材料与可回收结构转型,将改变传统混合塑料的分选清洗工艺,rPE/rPP回收率面临挑战。从业者需关注数字印刷对包装标识的影响,以及生物基材料对机械回收体系的兼容性,提前布局适应新标准的分选技术。
常见问题
2030年全球软包装市场规模预计达到多少?
预计达到3696亿美元。MarketsandMarkets报告指出,该市场将从2025年的3012亿美元增长,复合年增长率4.2%,主要受食品饮料需求及电商增长驱动。
哪些技术让纸张包装能替代塑料?
阻隔涂层、层压技术及印刷工艺创新。这些技术显著提升了纸张对湿气和氧气的阻隔性能,使其适用于食品、饮料及个人护理产品,满足消费者对可回收和可堆肥解决方案的偏好。
Amcor等头部企业如何强化竞争地位?
通过新品发布、战略合作、并购整合及产能扩张。在聚焦可持续性与技术创新的市场中,这些企业正利用上述策略巩固地位,应对日益严格的监管与消费者对环保包装的需求。