【美国】生物塑料重蹈传统塑料覆辙
要点
- 自1950年以来,全球累计生产8.3万亿公吨传统塑料,其中仅9%得到回收,79%进入填埋场。
- 生物塑料全球市场规模预计从2024年的74.1亿美元增至2032年的近570亿美元。
- 一次性生物塑料饮料包装等占生物塑料应用总量的43%,PLA和PHA地膜占21%。
- BPI董事会包含BASF、Eastman Chemical Company等石化企业,存在潜在利益冲突。
尽管科学家、行业领袖及环保人士一直在寻求解决塑料污染危机的方案,但塑料似乎已侵蚀了几乎所有领域,甚至波及那些被标榜为最环保的解决方案。任何旨在管控、规范或转化塑料,以阻止其继续损害地球的努力,都注定会陷入复杂化,并充斥着半真半假的信息。如今,生物塑料正呈现出与外界宣传截然相反的面貌:定义模糊、监管缺失,且存在潜在毒性。
Beyond Plastics 最新发布的报告指出,由于缺乏联邦层面的法规及明确定义,业界难以判定生物塑料是否构成传统塑料的安全替代品。值得注意的是,自1950年以来,全球累计生产了8.3万亿公吨传统塑料,其中约半数是在2000年之后生产的。然而,这些塑料中仅有9%得到回收,12%被焚烧,79%最终进入填埋场。
目前,生物塑料被宽泛地定义为部分或完全源自植物等可再生生物质,或具备生物降解性,或同时满足上述两项条件的塑料材料。市场对生物塑料的需求正在增长。据估算,其全球市场规模将从2024年的74.1亿美元增至2032年的近570亿美元。
纯粹的市场营销
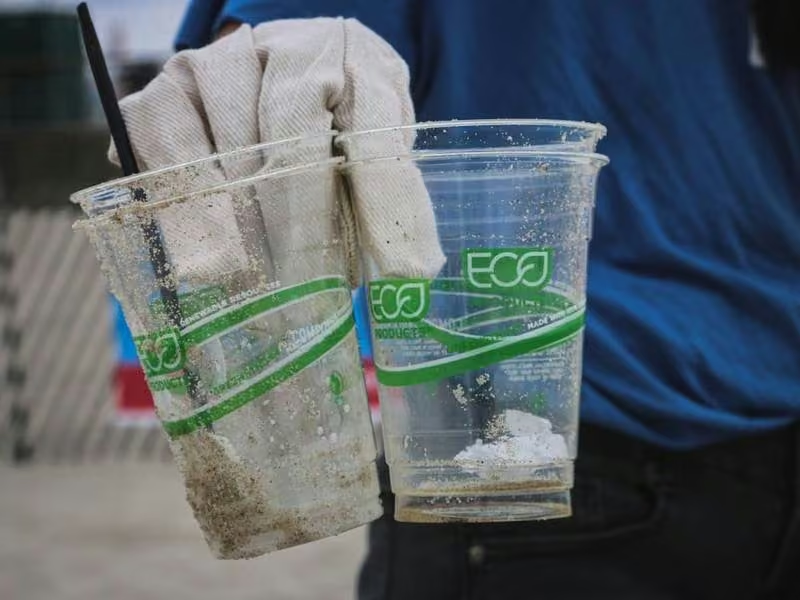
商业包装行业将生物塑料产品作为解决塑料污染问题的方案进行推广。其宣传的卖点包括:在环境中降解速度更快、采用更安全的材料,以及对气候变化的影响小于由化石燃料制成的普通塑料。这些说法吸引了寻求化石基塑料环保替代品的消费者和企业。然而,该报告揭示,产品若仅被标注为“生物基”、“可堆肥”或作为“生物塑料”销售,并不意味着其性能更优。
Beyond Plastics 总裁、美国环保署(EPA)前区域管理员 Judith Enck 指出,许多消费者和企业正试图通过用声称可生物降解和可堆肥的生物塑料替代传统塑料制品(如餐具、外卖容器和吸管)来践行环保理念。然而,她警告称,这种做法往往只是“用一种有害材料替换另一种”。她强调,由于缺乏针对生物塑料的监管,企业得以在未达到安全、毒性、气候变化影响及降解周期等标准的情况下,将产品宣传为比传统塑料更环保。
该报告旨在通过深入审视当前市场上生物塑料产品的利弊,揭露其往往具有误导性的营销宣传。Enck 表示,消费者应始终优先寻求彻底消除塑料需求或改用可重复使用选项。但在生物塑料是唯一可行方案的情况下,该报告旨在确保相关决策真正有利于地球环境和人类健康。
“Bio”前缀的误导性
报告指出,生物塑料通常采用与传统塑料相同的制造工艺,因此同样可能含有有害化学添加剂。部分生物塑料甚至可能比传统塑料更具毒性,因为其配方中引入了新的、未明确标识的化学物质。目前,没有任何联邦标准对生物塑料、可生物降解或可堆肥产品进行定义或监管,这导致了误导性的广告宣传和废物管理难题。
可堆肥塑料仅能在商业堆肥设施中分解,而美国仅有少数社区具备此类设施的使用条件。在美国、欧洲、澳大利亚和新西兰,相关认证项目由代表生物塑料制造商的商业协会或私人机构主导,存在潜在的利益冲突。美国主要的可堆肥包装认证机构——可生物降解产品研究所(BPI)的董事会中,包括 BASF、Eastman Chemical Company、TotalEnergies Corbion 和 Danimer Scientific 等多家大型石化企业。
业界人士指出,与其用一种塑料替代另一种塑料,更应停止生产一次性塑料制品,因为这类产品占塑料总产量的近一半。次优方案是将塑料替换为可重复使用或可充值的系统,或者用再生纸或再生纸板制品替代塑料。
若别无选择
当塑料确有必要且无法被消除时,基于生物基的聚合物可能更为可取,因为化石燃料衍生的塑料会对环境、人类健康和环境正义造成毁灭性影响。但这一判断必须逐案评估——任何生物塑料产品都应经过审慎考察。
一次性生物塑料饮料包装、可堆肥食品服务用品、零售包装及其他食品工业产品,占生物塑料应用总量的43%,塑料工业协会可持续发展经理Heather Nortz表示,其中EHN、PLA和bio-PET是应用最广泛的类型。
由PLA和PHA为主要原料制成的可生物降解地膜及其他农业产品,占应用量的21%;而消费品——包括杯子、纺织品、马克杯、iPhone保护壳和咖啡胶囊——则占13%,Nortz指出。这些产品采用多种生物塑料制成,其中许多并不具备可生物降解特性。汽车产业是另一重要应用领域,汽车坐垫、面板、保险杠、电池外壳及其他零部件正越来越多地采用聚酰胺及生物基聚酰胺、bio-PP等材料制造。此外,建筑与基建、电子及涂层行业也在较小规模上使用生物塑料。
数据要点
目前,全球主要的生物塑料生产商多为大型石化企业的子公司或分拆业务,这些母公司本身从事化石燃料基塑料的生产。然而,金融分析师对于谁在该领域占据领先地位的看法并不一致。例如,Insider Monkey 根据整体市值将 BASF SE、Dow Inc.、LyondellBasell Industries、LG Chemical 和 Celanese 列为五大主要生产商,尽管生物塑料仅占其业务的一小部分。其他分析师则将那些被石化公司收购或与其成立合资企业的公司视为市场领导者,包括 Corbion、Biome Bioplastics、Plantic、NatureWorks 和 PTT MCC Biochem。
监管悬而未决
报告指出,生物塑料领域缺乏明确的监管框架和统一定义。目前不存在一个被普遍认可的定义,但该报告将生物塑料归入两类:植物来源塑料或基于石化原料的可生物降解塑料。
美国没有专门针对生物塑料的监管机构,全球大部分地区也是如此。生物塑料企业可自愿遵守商业或行业标准,并选择对其产品进行认证。在美国,主要的独立认证机构是生物降解产品研究所(BPI)。然而,报告强调了 BPI 可能存在利益冲突的担忧。Enck 指出,BPI 董事会成员与石化行业高管及九大主要生物塑料制造商存在关联,这种结构可能构成“狐狸看守鸡舍”的局面。
在缺乏实质性监管的情况下,这种认证尤为关键。先前的研究表明,生物塑料可能含有与传统塑料相同的多种有毒化合物。新报告指出:“然而,与常规塑料相比,人们对这些化学物质潜在毒性的了解更少。”事实上,BPI 的一些董事会成员来自产品线多元化的公司,其业务不仅涵盖可堆肥产品,还包括传统产品和材料。
生物塑料污染
消费者需要清楚生物基材料的来源以及产品生命终结时的处理方式,但报告指出,追溯生物塑料的原料来源往往十分困难。用于产品中的植物源蛋白质和淀粉本身不应具有毒性,但在加工过程中若添加其他化学物质或发生污染,则可能引发安全顾虑。例如,常见的生物基塑料聚乳酸(PLA)在原料种植阶段可能因农药使用而受到污染,或潜在含有全氟和多氟烷基物质(PFAS)。
这些担忧同样延伸至生物基产品生命周期的末端。目前,与这类产品相关的“可堆肥”“可生物降解”等宣传用语缺乏统一监管,常被混用,消费者也往往不加区分地理解其含义。然而,并非所有生物塑料都具备可堆肥特性;即便具备该特性的产品,也往往需要在工业堆肥设施中处理,而非家庭花园堆肥箱。
上述种种因素,使得消费者和企业难以下定决心投资并采用生物塑料。“市场上标签和产品种类繁多,极易造成混淆,”海洋友好项目主管CJ O’Brien Weddle表示。她隶属于冲浪者基金会(The Surfrider Foundation),负责管理“海洋友好餐厅”项目,旨在引导餐厅经营者做出更可持续的决策,核心目标是避免不必要地使用一次性塑料。Weddle指出,冲浪者基金会通常优先选择100%生物基产品,以确保其废弃处理方式与传统塑料的降解机制截然不同。
美国将长期减少一次性塑料的使用
编辑观点
生物塑料的监管真空加剧了塑料污染管理的复杂性,从业者需警惕“绿色洗白”风险。建议关注EPR政策对生物基材料的分类要求,并强化对rPET、rPP等再生料的分选与清洗标准,避免生物塑料混入传统回收流。
常见问题
生物塑料真的比传统塑料更环保吗?
不一定,甚至可能更具毒性。报告指出,生物塑料常采用与传统塑料相同的工艺,可能含有未明确标识的有害化学添加剂,且缺乏联邦标准监管,导致误导性宣传。
全球生物塑料市场规模预计何时达到570亿美元?
预计2032年达到近570亿美元。据估算,该市场将从2024年的74.1亿美元增长至2032年的近570亿美元,但这一增长伴随着监管缺失和定义模糊的风险。
可堆肥塑料为什么不能在家里的堆肥箱处理?
因为仅能在商业堆肥设施中分解。美国仅有少数社区具备此类设施条件,且“可堆肥”与“可生物降解”术语缺乏统一监管,常被混用,导致消费者误解其处理要求。