【欧盟】糖果品牌寻求纸质包装的甜蜜点
要点
- Coveris纸基包装含95%纸张和不超过5%塑料,符合欧盟PPWR的95/5标准。
- 玛氏包装柔性塑料占比49%,亿滋国际68%,费列罗25%。
- 雀巢再生塑料掺混比例为14.7%,玛氏为7%,费列罗为5.8%。
- Nextek在英格兰林肯郡启动工业规模试验,处理PE和PP薄膜废料。
- 欧盟PPWR自2030年起强制要求提升所有塑料中消费后再生(PCR)含量。
今年4月的一份产品公告中写道:“这种单层轻质材料可作为单扭或双扭糖果、巧克力夹心糖、棒棒糖以及流膜包装热封巧克力棒的主包装材料,提供可靠的密封性能。该包装上的数字印刷操作也较为简便,且其可回收性符合欧盟各地的最新法规。”
这一特性恰恰揭示了该材料的本质。它并非过去数十年间品牌商惯用的廉价功能性柔性塑料,而是纤维材料——更准确地说,是95%的纸张和不超过5%的塑料,这符合欧盟《包装和包装废弃物法规》(PPWR)中规定的95/5标准。尽管糖果行业的一次性塑料供应商在实现聚合物闭环回收(即将塑料回收为食品级柔性塑料)方面仍面临重重困难,但纸基包装领域的创新却持续吸引投资与鼓励,突破速度甚至超出部分人的预期。
发布该公告的包装生产商Coveris表示:“转向这种纸基结构无需对现有设备进行重大改造,可高效地在高速及标准制袋-充填-封口(FFS)包装线上实施。”
此类创新能否实现规模化并显著降低对塑料的依赖,目前仍存疑,关键在于找到合适的平衡点。
从主要糖果企业对其自愿性塑料目标的执行情况来看,情况不容乐观。据智库艾伦·麦克阿瑟基金会(EMF)去年年底发布的2024年数据显示,玛氏(Mars)、亿滋国际(Mondelez International)、费列罗(Ferrero)和雀巢(Nestlé)在减少对原生塑料的依赖方面均进展缓慢。
玛氏、亿滋国际和费列罗等公司不仅销售糖果,其包装中持续使用难以回收的柔性塑料,仍是包装团队面临的持久难题。数据显示,玛氏包装中柔性塑料占比高达49%,费列罗为25%,亿滋国际则高达68%。
上个月,吉百利(Cadbury)母公司发布了2025年塑料包装数据,显示取得一定进展:原生塑料使用量较目标值(5%)大幅降低11.5%。然而,其再生塑料(或消费后回收塑料,PCR)的使用率仅为3.7%。
将食品级再生塑料融入“新”包装并非易事。据欧洲环境基金会(EMF)数据显示,费列罗(Ferrero)的掺混比例为5.8%,雀巢(Nestlé)为14.7%,玛氏(Mars)为7%。软质塑料的回收量有限且污染严重,加之食品安全法规严苛,使得这一过程充满挑战。不过,业界仍抱有希望,认为在十年结束前,相关解决方案有望实现规模化应用。
上月,Coveris与Nextek宣布在英国一处加工厂启动工业规模试验,旨在将消费后聚烯烃(PE和PP)薄膜废料转化为“高品质再生树脂”。
Nextek创始人爱德华·科西奥尔(Edward Kosior)透露,技术人员曾断言此举“不可行”。但在完成关于改进去污工艺的可行性研究,并经过“三年密集研发以验证工艺条件及可扩展性”后,规模化工作现已在英格兰东部的林肯郡(Lincolnshire)启动。值得注意的是,要获得欧洲监管机构批准将再生塑料用于食品级应用,还需两年时间以生成所需数据。
变革需要时间与资金。包括亿滋国际(Mondelez)在内的多家大型食品企业,已调整了部分环境、社会及治理(ESG)目标,包装领域亦不例外。这家拥有Milka和Sour Patch Kids品牌的公司表示:“鉴于法规快速演变、消费者及客户需求变化、在复杂全球网络中实施新型包装方案的复杂性,以及循环系统规模化速度慢于预期,我们现计划于2030年前实现可回收设计、再生塑料含量及原生硬质塑料减量目标。”
大型糖果制造商正直面巨大的塑料足迹,以及持续的非政府组织(NGO)和监管压力。它们是否负担得起等待软质塑料废料的循环解决方案,还是应继续寻求纤维等替代方案?
追逐纸张;制造问题
EMF近期发布的一份报告指出,追逐纸张具有一定合理性。该报告得到玛氏、百事公司(PepsiCo)、雀巢等巨头,以及世界自然基金会(WWF)、Canopy等非政府组织的支持,结论称:“在应对塑料污染方面,纸张可发挥重要作用,为软质塑料包装提供替代方案。”
柔性塑料包装占流入海洋塑料包装总量的80%。印度、印度尼西亚等国充斥着大量小规格食品与非食品产品,这些产品不仅难以回收,且因缺乏收集基础设施而难以被有效捕获。替代方案的迫切需求已十分明显。然而,非营利组织Canopy执行董事Nicole Rycroft警告称,品牌方必须抵制从塑料“煎锅”跳入纸张“火坑”的冲动。
当食品饮料品牌因使用不可回收塑料而首次受到审视时,情况确实如此。如今,相关做法趋于更加细致。EMF的专家及其咨询对象(包括Rycroft)并未呼吁全面转向纤维材料。纤维替代品必须满足特定标准,包括包装需负责任地采购和生产、不含危险化学品(这是纸张和塑料包装共同面临的问题)、具备功能性和经济性,并在当地得到广泛回收(无论包装材料为何,上述各项均须满足)。
雀巢将“设计良好、负责任采购的纸张”视为“应对塑料污染的有效解决方案之一”。作为KitKat的母公司,雀巢已将原生塑料使用量减少28%,距离其2025年33%的延伸目标仅一步之遥。据其2025年《非财务报告》显示,该公司每年产生3180亿件包装(涵盖所有材料)。该报告概述了“我们可能对周围环境产生影响的可持续性相关领域(包括正面和负面影响),以及可能对公司产生显著财务影响的风险”。
报告指出:“随着消费者偏好和监管环境的变化,我们产品组合的转型——特别是向植物基蛋白和纸质包装的过渡——需要严格的早期评估,以避免意外环境或社会后果。我们特别关注的两个领域涉及通过新的采购实践加剧森林砍伐的风险,以及供应链来源变化可能带来的社会影响。”
纸张使用量的增加所引发的问题备受瞩目,而在几乎所有消费者调查中,纸张仍被视为“更可持续”的材料。塑料层、胶粘剂及屏障材料的使用往往被忽视或视而不见,这些成分常笼罩在神秘之中,令试图回收“纸+X”包装的造纸厂深感沮丧。
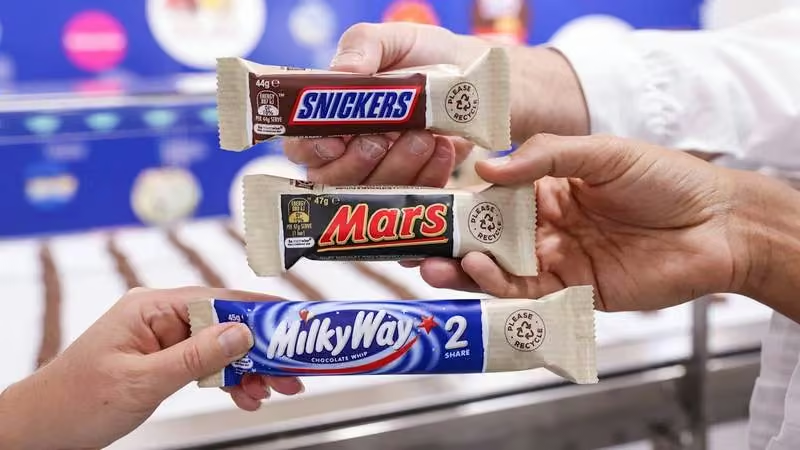
供应链各环节正加强协作,设计符合回收流程的包装,而非将技术上可回收但实际难以处理的包装难题转嫁给废弃物处理商。品牌方也在尽力向消费者说明当前尚未完全理顺的环节。糖果巨头玛氏(Mars)在澳大利亚和新西兰销售其Mars和Snickers巧克力时采用纸质包装,但由于“基础设施差异”及“近期修订的技术指南”,该包装在新西兰无法回收。
法规至关重要,例如欧盟的95/5规则,可确保纸类回收流中的可回收性,并可能降低生产者责任延伸(EPR)费用。
EPR体系是解决方案的核心,旨在防止行业回退至原生材料,并推动所有塑料中消费后再生(PCR)含量的提升,这也是欧盟《包装和包装废弃物法规》(PPWR)自2030年起强制要求的内容。包装集团Amcor循环经济总监Mark Roberts向Just Food表示,设计良好的EPR体系为高效的收集与分拣奠定了基础,有助于为回收商提供稳定且成本高效的原料供应。
在具备适当阻隔性能的前提下,纸张能够为巧克力等高要求应用提供所需的保护。
今年2月,Amcor与法国有机零食生产商Alter Eco合作,为其200克巧克力系列推出可回收、基于纸张且减重的包装。该包装具备防潮和防油脂功能,尽管产品SKU中含有杏仁且表面具有纹理,包装仍保持了光滑、高品质的外观。该包装可在法国通过纸类回收流进行回收。
Amcor高级产品开发工程师Janice Narainsamy表示:“在具备适当阻隔性能的前提下,纸张能够为巧克力等高要求应用提供所需的保护。纸质包装兼具强大的货架吸引力,并拥有成熟的可持续性认知。”
纸张的吸引力
据Just Food母公司GlobalData在42个国家开展的调查显示,全球四分之一的消费者认为可回收包装是其购买产品时不可或缺的属性,近半数消费者则认为这是值得拥有的特性。
GlobalData消费者分析师Naveed Khan指出,消费者对“可持续”选项的旺盛需求,叠加全球范围内的监管趋严,正推动纸基包装的使用势头加速。他补充道,这为制造商提供了“创新、提升品牌形象并扩大市场影响力的重大机遇”。
然而,树木的消耗问题不容忽视。每年,数十亿棵树被砍伐以生产纸基包装,这不仅可能引发森林砍伐,还加剧了气候变化。纸基包装的流行意味着对树木的需求进一步增加。
英国森林管理委员会(Forest Stewardship Council)的Tallulah Chapman向Just Food表示:“森林能否跟上纸制品需求的增长是一个复杂问题,尤其考虑到多种木材衍生产品的需求也在上升。不过,目前已有植树造林和扩大森林面积的计划,结合回收利用,有助于缓解环境影响。”
随着需求增长,确保采购责任性的必要性愈发凸显。例如,Alter Eco的纸基包装已获得FSC认证。正如Chapman所言,无论企业规模大小,都不能在未确保负责任采购的前提下,简单地将纸基包装视为可持续解决方案并加以推广。欧盟《零毁林法规》(EUDR)及关于绿色声明的新规,正使监管网络日益收紧。
与此同时,利润空间和供应也面临收紧。成本一直是纸基包装的障碍,尤其是创新的新型柔性包装格式。然而,中东冲突可能改变这一格局。Just Food旗下网站Packaging Gateway报道,包装行业正受到危机冲击,表现为塑料价格飙升、航运中断及能源成本上升。
路透社报道称,随着霍尔木兹海峡石油及石化产品流动受阻,聚乙烯(PE)和聚丙烯(PP)价格创下四年来新高,企业正从塑料转向纸基包装。欧洲塑料回收行业已面临成本压力,品牌方正在寻找具有韧性且低碳的替代方案。
纸基包装是否属于此类替代方案仍不明确(纸基与塑料包装的生命周期分析往往错综复杂)。战争同样给纸基包装企业带来压力。上个月,生产刚性及柔性包装的Mondi表示,由于“市场条件严峻”及“与政治紧张局势升级相关的成本压力”,其盈利受到挤压,预计今年晚些时候价格将上涨。
少即是多
在包装领域,成本上涨的压力已无处可避。非政府组织再次强调,重复使用和补充装系统具有更强的韧性。荷兰学者主导的研究表明,在那些包装被视为“过度”的品类中,包括糖果,消费者愿意接受这些模式。研究人员在《资源、保护与回收》(Resources, Conservation and Recycling)期刊上发表的文章中指出:“参与者还表示,参与类似的自助服务(例如购买散装糖果、将新鲜榨取的果汁装入瓶中)以及重复使用系统(例如将空饮料瓶返还至押金退款系统),有助于他们转向可重复使用的包装系统。”然而,在快速消费品(FMCG)领域,重复使用模式的普及率仍然极低。
真正的问题在于,从塑料转向纸塑复合材料是否真的有助于环境保护。
成本上升和供应受限或许无法显著推动重复使用模式的发展,但会迫使企业减少一次性包装的使用。美国手工糖果品牌Bee Inspired的Kara Brown表示:“在关于包装纸化的讨论中,人们常常忽略的一点是,将焦点放在包装形式上是错误的起点。真正的问题是,从塑料转向纸塑复合材料是否真的有助于环境保护,还是仅仅在保护品牌声誉。这是两种不同的结果,却经常被混淆。”
从消费者角度来看,纸张承载着强烈的正面联想。它象征着可持续性、简洁和进步,在货架上往往成为“对环境更友好”的代名词。国际包装与购物行为咨询公司PRS In Vivo的董事总经理Patrick Young表示:“在糖果这类购买决策迅速且受情绪驱动的品类中,这些线索可能具有强大的影响力。”
然而,感知与体验之间存在张力——糖果品牌正努力克服这一矛盾,在审视塑料包装之外,探索纸张的可能性。Young解释道:“糖果是零售中最具感官体验的品类之一。包装的脆响、开启的便捷性、重新密封或分享的能力,都影响着产品的满足感。基于纸张或纸混材料可能会改变这种体验。”
编辑观点
纸基包装在高速FFS产线的兼容性验证了替代方案的工程可行性,但软质塑料闭环回收在食品级应用上仍面临监管与数据生成的双重壁垒。从业者需关注EPR体系对PCR含量的强制要求,以及纤维材料在阻隔性能与回收基础设施匹配上的实际落地难点。
常见问题
Coveris新纸基包装符合什么欧盟标准?
符合欧盟《包装和包装废弃物法规》(PPWR)规定的95/5标准。该材料由95%纸张和不超过5%塑料组成,旨在确保在纸类回收流中的可回收性。
玛氏和亿滋国际包装中柔性塑料占比多少?
玛氏包装中柔性塑料占比高达49%,亿滋国际高达68%。数据显示这些巨头在减少对原生塑料依赖方面进展缓慢,难以回收的柔性塑料仍是其包装团队的持久难题。
Nextek在林肯郡启动的试验旨在解决什么问题?
旨在将消费后聚烯烃(PE和PP)薄膜废料转化为高品质再生树脂。该试验经过三年密集研发验证工艺条件及可扩展性,但获得欧洲监管机构批准用于食品级应用还需两年时间生成数据。