【越南】消除回收障碍以满足欧盟绿色包装标准
要点
- 欧盟PPWR法规将于2026年8月12日起在成员国强制适用。
- 2030年PET包装再生塑料含量最低标准定为30%。
- 越南国内rPET产能约30万吨,远低于约200万吨的市场需求。
- 包装成本占产品价值2%至8%,合规成本上升可能压缩利润。
- 越南缺乏针对直接接触食品再生塑料的全面质量标准。
欧盟包装与包装废弃物法规(PPWR)对包装材料和再生材料提出了日益严格的要求。为确保在欧盟市场稳固立足,越南亟需尽快解决本国再生行业面临的障碍。
欧盟《包装与包装废弃物法规》(PPWR)已于2025年生效,并将于2026年8月12日起在欧盟所有成员国强制适用于各类包装。该法规确立了覆盖包装全生命周期的新标准,涵盖设计、材料、回收率、收集、再生及化学管控等环节。
对越南企业而言,挑战不仅限于包装设计的调整,更涉及整个供应链的转型。目前,越南在高品质再生材料供应、技术标准、认证体系及本地再生能力方面仍存在明显短板。
河内自然资源与环境大学高级讲师阮氏(Nguyen Thi)指出,为深入剖析上述问题,《工业与贸易报》记者对其进行了专访。
PPWR为出口包装设定了新基准。
阮氏表示,包装再生法规自2025年起生效,并将于2026年8月12日起在欧盟全境对绝大多数包装类型强制执行。其核心要求之一是可回收性:自2030年起,包装必须设计为至少70%可回收,且该比例未来还将进一步提高。
《塑料保护与再生法》(PPWR)还规定,自2030年起,塑料包装中再生塑料的使用比例须达到最低标准。例如,聚对苯二甲酸乙二醇酯(PET)包装的再生塑料含量须达30%;部分直接接触食品的塑料包装须达10%;非食品接触类塑料包装则须达35%。值得注意的是,计入强制比例中的再生材料必须来源于消费后废弃物。
目前,越南大型连锁超市已逐步改用可生物降解塑料袋。
此外,该法规还要求缩减包装体积、实施押金返还制度(DRS)、对特定类型包装强制要求可生物降解性、自2030年起限制部分一次性塑料制品,并对包装中的化学物质实施严格管控,包括全氟和多氟烷基物质(PFAS)及某些重金属。
因此,塑料再生不仅涉及材料替换,更深刻影响包装设计、生产、使用、收集及再生的全流程。
您认为这些要求将如何影响越南主要出口产业?
阮氏先生指出,出口商品普遍依赖包装材料,其中食品、海产品、饮料、纺织品及电子产品尤为突出。然而,当前仅有部分包装材料能够满足欧盟最新要求。
海产品行业面临严峻挑战。该行业包装高度依赖多层原生塑料,而产品需低温储存,且包装与食品直接接触。因此,转向再生材料或单层结构设计并非易事。
企业必须确保食品安全,并重新设计包装以提升可回收性。目前包装成本占产品价值的2%至8%;若合规成本上升,可能导致价格上涨或利润空间收窄。
自2026年8月12日起,欧盟市场内的产品必须使用符合《包装和包装废弃物法规》(PPWR)标准的包装。(图片仅供参考)
可追溯性构成另一难题。越南企业虽已不同程度地实施相关措施,但在满足数据要求及数字产品护照方面能力有限。若未提前做好准备,货物进入欧盟市场时可能遭遇障碍。
原材料短缺、标准缺失及认证不足是主要障碍之一。
- 企业特别关注食品级再生塑料的使用要求。您认为当前最大的挑战是什么?
阮氏先生表示,企业在再生材料的数量、质量及来源可验证性方面均面临困难。
越南回收行业正从小规模手工收集与回收模式向现代化工业模式转型。这一过程需要时间,而市场对高质量再生材料的需求却在加速增长。
以2023年为例,用于生产食品和饮料包装的再生塑料需求约为100万吨,目前可能已升至约200万吨,但国内再生PET(rPET)产能仅约30万吨。
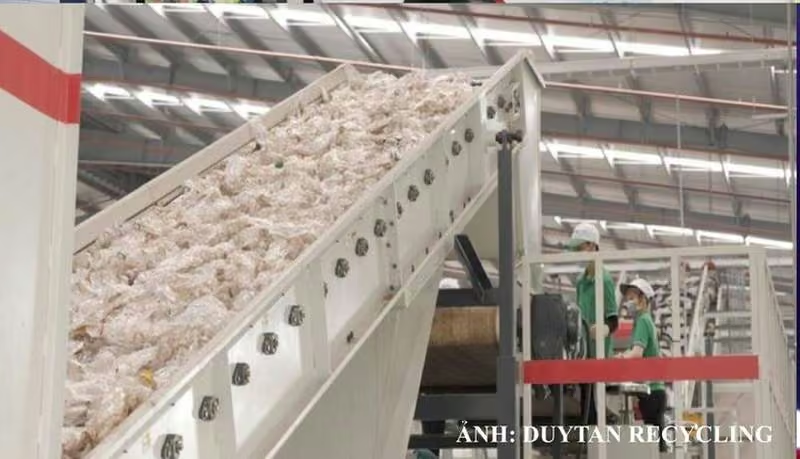
杜坦回收公司(Duy Tan Recycling)的塑料回收生产线。
若国内供应不足,企业可能被迫进口符合欧盟标准的原材料。这不仅推高成本,也对本土回收行业构成竞争压力。
越南目前缺乏针对直接接触食品的再生塑料的全面质量标准。尽管部分大型回收企业须获得欧盟或美国认证及标准方可出口再生料颗粒,但能够满足这些要求的企业数量仍然有限。
阮氏先生表示,欧盟对再生材料的全生命周期及价值链实施严格管控。输入端必须拥有明确的废塑料来源、规范的回收流程以及成熟的技术;输出端则需满足质量标准,尤其是用于食品包装的再生塑料。
然而,越南目前仍缺乏部分必要的法规、标准、评估机制及认证体系。
他认为,政策制定的首要任务之一是出台最终政策,为机构评估和认证企业合规性提供依据;同时,需制定针对输入废塑料以及接触食品用再生塑料的质量与安全标准。
此外,还需创造必要条件,使本地检测、检验和认证机构具备足够能力,以满足出口市场所需的评估与核查要求。一旦消除这一障碍,私营部门将能够快速投资并满足市场需求。
必须建立工业规模的回收链条。
阮氏先生指出,首先应完善制度框架,为企业和行政机构提供执行的法律基础。同时,需研究公私合作伙伴关系机制,以推动废物收集与回收,特别是家庭固体废物的处理。
在废物管理中确立固定优先级至关重要,重点应放在可回收废物的回收上。虽然废物焚烧发电在此领域具有一定作用,但它应仅作为不可回收废物的最佳解决方案。如果地方政府仅专注于发展焚烧技术以快速降低填埋率,将对再生行业的原料供应产生负面影响。
其次,需推广收集与回收活动,并建立制造商、零售商和投资者合作构建消费后包装收集系统的机制。
特别需要发展押金返还制度,以高效回收聚对苯二甲酸乙二醇酯(PET)瓶和铝罐;同时,对其他产品组和包装实施生产者责任延伸原则。当收集系统达到工业规模时,我们将拥有大量、稳定且清洁的原料来源,从而能够开发高质量回收模式,如瓶到瓶、罐到罐的回收。
越南正在实施经济回收政策(EPR)。您认为该机制需要哪些改进,以更好地支持回收行业?
阮氏先生表示,现在是继续完善生产者责任延伸原则的适当时机,以推动更具实质意义的循环经济。
他认为,必须加强生产者责任组织(PROs)的作用,从而建立高效的收集系统,并辅以PET瓶和铝罐的押金返还制度,以促进瓶到瓶、罐到罐的回收。
越南三得利百事可乐公司正在使用由再生塑料制成的包装。
解决之道在于建立大规模、专业化的回收体系。只有当回收工作在工业规模上得到有序组织,再生利用才能同步实现工业化发展,并产出质量稳定的原材料。
将标准压力转化为创新动力。
——许多企业将《化学品消费者保护法》视为一道新的壁垒。您如何看待这一问题?对出口企业有何建议?
阮氏先生表示,能源与水务监管机构设定了众多高标准,这将在初期给出口欧盟的企业带来巨大压力。然而,从更宏观的视角来看,欧盟往往率先制定环境、能源及产品标准,其中许多标准随后成为国际市场的普遍趋势。
因此,《包装和包装废弃物法规》(PPWR)、ESPR和CBAM等法规不仅是挑战,更在推动企业在技术、生产方式及供应链管理上进行创新。通过满足欧盟的高标准,企业还能在进军其他要求严格的市场时获得竞争优势。
这一转变也为可持续发展产品设计、模块化设计、环保产业及再生制造等新兴领域的发展创造了机遇。越南企业若能有效利用新标准带来的压力,便可逐步提升附加值,减少对代工和原材料加工的依赖,并更深入地融入全球价值链。
因此,企业不仅要为符合PPWR要求做准备,还应主动适应ESPR、CBAM以及主要出口市场日益增强的绿色标准趋势。
在我看来,首要步骤是加快数字化转型,部署管理系统,以追踪原材料来源及生产、流通、分销、回收和再生全过程的信息。这是满足日益增长的数据需求和数字产品护照要求的关键基础。
越南企业正加速采用环保包装。
企业还需主动调整包装设计,提高再生材料占比,减少不必要的空白空间,增强可回收性,并在条件允许时以更合适的替代材料替换现有材料。
除了单个企业的努力,大型制造商、进口商及分销体系还需加强协作,构建产业组织,投资风险管理及生产者责任延伸制度,从而为再生制造行业提供大量、高质量的消费后材料供应。
更为关键的是,企业必须将越南《环境保护法》(PPWR)及欧盟最新环境法规视为强制性合规要求,并主动进行适配。若企业能够提前布局,合规压力将转化为推动技术创新的强大动力,从而提升越南企业产品价值及其在全球市场中的竞争力。
欧盟关于防水防油包装材料(PPWR)的指导方针中,最引人注目的举措之一是官方加强对食品接触类包装材料中全氟和多氟烷基物质(PFAS)的监管。PFAS是一类含氟化合物,通常用于赋予包装材料防水、防油及耐热性能。这一规定对食品包装制造商、防油纸包装企业、食品饮料行业、食品接触塑料生产商以及向欧洲出口食品的企业而言,具有极其重要的意义。
自2026年8月12日起,所有投放至欧盟市场的包装必须符合PPWR标准中规定的可回收性要求。与此同时,PPWR标准引入了基于包装实际回收率的分类体系。所有将包装产品引入欧盟市场的企业,均须注册参与生产者责任延伸(EPR)计划。该机制要求企业承担产品消费后包装废弃物的收集、回收及处置责任。
编辑观点
欧盟标准正重塑全球包装供应链,越南需加速从手工回收向工业化转型。从业者应重点关注食品级再生料认证体系及数字产品护照的部署,以应对日益严格的数据追溯要求。
常见问题
欧盟PPWR对再生塑料含量有哪些硬性指标?
2030年起PET包装再生含量须达30%,食品接触类10%,非食品接触类35%。这些材料必须源自消费后废弃物,且包装整体需满足70%可回收设计要求。
越南rPET产能与市场需求差距有多大?
2023年再生塑料需求约100万吨,现可能升至200万吨,但国内rPET产能仅约30万吨。供应缺口迫使企业进口符合欧盟标准的原料,推高成本并挤压本土回收行业。
越南如何建立工业规模的回收体系?
需完善制度框架并推广押金返还制度(DRS),重点回收PET瓶和铝罐。通过建立生产者责任延伸(EPR)机制,实现瓶到瓶、罐到罐的高质量回收,确保原料稳定供应。