【美国】2026塑料回收会议:系统变革的迫切需求
要点
- 过去12至18个月,美国回收产能流失约25%,若更多回收商关闭,损失可能高达40%。
- 自2025年1月以来,五家美国回收商相继关闭,包括Evergreen Recycling关闭加州工厂PET清洗线。
- 科罗拉多州规定2030年软质/硬质塑料PCR含量分别为5%/20%,2035年提升至10%/25%。
- Amcor设定2030年所有包装中PCR使用比例达15%的全球目标,需将回收基础设施扩大三倍。
- 加州SB 54法案规定2032年塑料包装25%源头减量,其中最高8%可通过APR标准认证PCR实现。
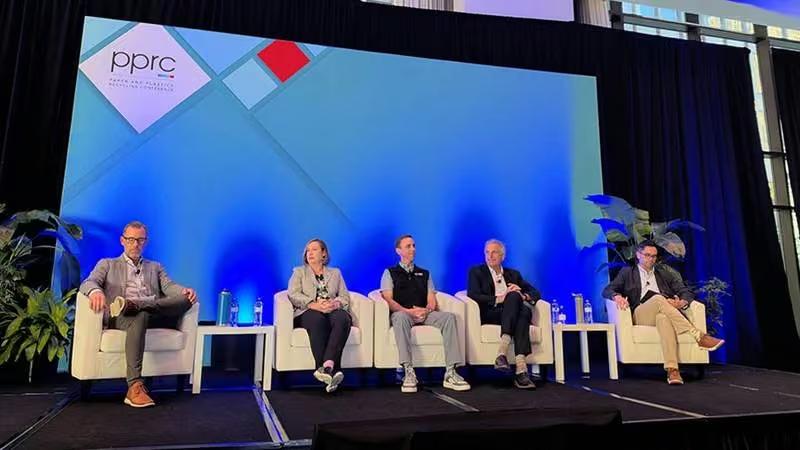
在2026年于圣地亚哥举行的塑料回收会议上,行业利益相关者小组指出,随着七州延伸生产者责任(EPR)法规逐步成型,当前正是讨论美国消费后再生塑料(PCR)国内需求的关键时刻。
2月25日,在题为“强化国内回收市场:EPR合规的关键纽带”的环节中,The Recycling Partnership首席影响力官凯特·达文波特(Kate Davenport)直言不讳。她以再生聚对苯二甲酸乙二醇酯(rPET)为例,剖析了当前美国整个回收体系面临的严峻挑战。
“对于再生PET瓶、热成型包装等,我不得不使用‘危机’一词来描述现状,”达文波特表示,“在过去12至18个月内,我们目睹了约25%的回收产能流失。这关乎生存。如果没有制造商愿意接收瓶子和clamshell(双泡壳)包装并将其转化为颗粒,整个体系将无法运转。”
达文波特进一步指出,她了解到全美各地的材料回收设施(MRF)正堆积着大量PET打包块,却无处可送。
“如果打包块无法出售以转化为颗粒,那就是一个生存性问题,”她继续说道,“我们的部分估算显示,如果看到更多[回收商]关闭,产能损失可能高达40%。”
自2025年1月以来,五家美国回收商——PCR价值链中的关键环节——已相继关闭。其中,总部位于俄亥俄州克莱德(Clyde)的Evergreen Recycling去年关闭了其位于加利福尼亚州里弗赛德(Riverside)工厂的一条PET清洗线,并于2月24日宣布关闭另外两家工厂。
为何会出现这些关闭情况?达文波特推测,这是因为“那些接收打包块并生产碎片或颗粒以制造新产品的企业缺乏需求”。
为何缺乏需求?她指出,有估算称,过去几年进口树脂增加了300%,且成本低于国内再生材料。除了进口冲击,美国回收商还面临着廉价原生树脂持续过剩的压力。
鉴于俄勒冈州的包装EPR项目已在运行,另有六个州正在制定相关方案,国内需求问题将带来挑战。
“七州已通过EPR法案。根据我们的预测,如果EPR能实现我们的期望,即提高参与度并增加进入系统的材料量,我们可能会看到需要安置的塑料包装增加20%,而与此同时,我们正目睹产能下降25%,”达文波特说,“我们面临的是供需失衡问题。”
通过EPR应对挑战
在探讨如何稳定再生消费后塑料(PCR)供需失衡的潜在手段时,循环行动联盟(CAA)幕僚长肖恩·巴金厄姆指出,尽管各州法规存在差异,但立法层面仍存在促进PCR使用的途径。CAA作为生产者责任组织(PRO),正在五个州实施延伸生产者责任(EPR)计划。
以加利福尼亚州为例,他特别提及参议院第54号法案(SB 54)中的一项规定:到2032年,该州销售的所有塑料包装须满足25%的源头减量要求。该法案进一步规定,在这25%的总量中,最高可有8个百分点通过美国塑料回收商协会(APR)标准认证的PCR材料实现。
“生产者应审视这一规定,并努力在加州针对受管制材料最大化PCR的使用比例,”他表示。
科罗拉多州已设定PCR目标。巴金厄姆指出,该州要求到2030年,软质塑料和硬质塑料的PCR含量分别达到5%和20%;到2035年,这两项指标将分别提升至10%和25%。
此外,他以科罗拉多州为例说明,若生产者能够按类别层级进行数据报告,即可申请该州的生态调节(ecomodulation)奖励。他补充道,另一项科罗拉多州特有的政策杠杆是允许生产者购买材料,CAA计划在六月项目启动后,将其纳入与服务商正在谈判的服务协议中。
然而,巴金厄姆强调,在EPR计划实施的初期,生产者面临的主要难点在于收集足够详尽的数据以申请生态调节奖励。
“我们采取循序渐进的方式推进生态调节机制,”他说,“在项目起步阶段,要求生产者提供详细报告极具挑战性。生产者目前已在应对现有报告体系的复杂性上感到吃力。仅加州就设有95个类别,科罗拉多州有61个,俄勒冈州有60个,且这些类别之间并不完全对应。各EPR州在报告要求上存在巨大差异。我们的目标之一是建立一份全国统一的标准化清单,以减轻生产者的整体负担。”
巴金厄姆表示,在科罗拉多州,若生产者能够报告超出CAA各材料类别阈值的详细数据,CAA将对超出阈值部分实施5%的费用减免,该减免上限为50,000美元。
“我们必须确保以生产者初期可管理的步骤逐步推进,随后随时间推移逐步扩展,而非在第一天就要求提供SKU级别的详细报告。”
美国消费品安全委员会(CAA)正努力在其监管的各州之间协调项目指南。该机构表示,希望在终端市场验证方面实现统一,同时也希望就消费后再生塑料(PCR)达成类似共识。CAA指出,各州均有权采用生态调节机制,而在多次讨论中,该机构已明确表达希望统一PCR奖励标准,以确保使用这一工具的生产商获得一致待遇。
更多可操作空间
与会专家一致认为,在延伸生产者责任(EPR)框架之外,仍存在改进美国回收体系的途径。Amcor Packaging Inc.企业可持续发展总监Larissa Sakamoto指出,PCR激励措施需贯穿整个产业链,使全国各地的回收商、加工商和再制造商能够投资所需技术,从而生产品牌商青睐的高品质再生材料。
Sakamoto提到,总部位于瑞士的全球企业Amcor近期设定了到2030年所有包装中PCR使用比例达到15%的全球目标。她表示,为达成必要的回收指标,美国需将回收基础设施规模扩大至目前的三倍。
“目前我们看到的却是相反趋势,”她说道,“这令我们深感担忧。”
Sakamoto表示,Amcor将继续推进其PCR目标,并努力成为其他大型生产商的榜样,坚定履行自愿承诺。
“2018年至2025年间,我们的PCR使用量已增至三倍,”她说,“未来五年,我们将继续增加PCR使用。这意味着需对生产线进行投资,创新包装设计以纳入更多再生内容,并持续与那些尽管面临挑战仍坚持使用PCR的供应商及客户合作。我们认为这是实现未来的路径。这需要更多协作、更多激励和更多创新。”
Sakamoto特别强调,监管措施能够促进公平竞争。
“品牌商告诉我们,他们不愿承诺PCR目标,因为小型企业并未做出同等承诺,”她表示,“作为该领域的领先企业,我们有责任展示可能性,确保当法规出台时,整个行业已具备采纳条件。我们不能继续在一个完全依赖自愿的领域运营。我们需要法规和激励措施,才能使体系有效运转。”
达文波特指出,现行生产者责任延伸(EPR)计划中内置的激励措施,不足以弥合原生树脂、进口树脂与国内再生材料之间的经济差距。她认为,解决方案应转向更具追溯性和透明度的再生含量强制标准,特别是针对材料来源国的信息。此外,她还建议探索联邦层面的立法,为回收商升级设备或企业采购消费后再生塑料(PCR)提供税收抵免。
“我们需要从更广阔的视角讨论再生含量问题,”达文波特表示,“这关乎美国企业和美国就业。如果我们以这种方式展开讨论,它完全可以成为一个两党共识议题。”
迫在眉睫的威胁
在敦促更多回收行业利益相关方通过与消费品(CPG)企业采购部门加强对话来推动PCR使用的同时,达文波特强调,不使用再生内容所带来的风险也应纳入讨论范畴。
“我们需要向企业传达这样一个信息:‘多支付5美分,因为你在后端可以获得EPR费用的减免,’”她说,“但这一信息尚未有效传递。如何做到这一点,是我们需要解决的课题。”
“我们必须明确表达这种风险。距离材料回收设施(MRF)将PET打包物直接填埋的日子已近在咫尺。这不是六个月后的事,而是迫在眉睫。一旦这种情况发生,媒体将大加报道,使行业倒退数步。我认为,这种风险远超每磅5美分的采购成本差异。我们需要将这一信息传达给相关人员。这是一项根本性风险,关乎美国就业和美国制造业。在此,我愿意扮演一个‘吹哨人’的角色。我们需要将这一信息传递至部分CPG企业的最高管理层。”
编辑观点
EPR法规带来的材料增量与回收产能萎缩形成尖锐矛盾,进口树脂冲击进一步挤压国内再生料生存空间。产业链需聚焦联邦层面立法推动再生含量强制标准,并通过税收抵免激励回收商升级设备,以构建可持续的国内PCR市场。
常见问题
美国回收产能流失25%的主要原因是什么?
主要原因是缺乏下游需求。进口树脂增加300%且成本低于国内再生材料,加上廉价原生树脂过剩,导致接收打包块生产颗粒的企业因无订单而关闭,造成产能流失。
科罗拉多州对PCR含量有哪些具体目标?
科罗拉多州要求到2030年软质和硬质塑料PCR含量分别达5%和20%,2035年提升至10%和25%。若生产者按类别层级报告数据,可申请生态调节奖励,超出阈值部分可获5%费用减免,上限5万美元。
Amcor如何推动PCR使用并应对挑战?
Amcor设定2030年包装中PCR使用比例达15%的目标,并计划将回收基础设施规模扩大至目前的三倍。通过投资生产线、创新包装设计及与供应商协作,在自愿承诺基础上推动行业进步,同时呼吁法规促进公平竞争。