【美国】2026塑料回收会议:回收商面临的挑战与解决方案
要点
- 美国加拿大地区每年回收各类塑料总量约为50亿磅。
- 过去一年内有七家rPET回收工厂关闭。
- CIRCLE法案提议为回收基础设施投资提供30%税收抵免。
- 加州PMDP计划曾向使用PET和HDPE瓶的回收商支付每吨150美元补贴。
- KW Plastics工厂加工线从3条增至6条,仍有200万至300万磅原料处理空间。
美国塑料回收行业整体表现良好,美国塑料回收商协会(APR)项目总监凯特·伊格尔斯(Kate Eagles)表示。
不过,她指出,行业仍面临严峻挑战,尤其是那些在回收领域深耕多年的企业,它们不得不与廉价的原生树脂及进口再生料展开竞争,同时应对工厂关闭的冲击,这一困境在回收聚对苯二甲酸乙二醇酯(rPET)领域尤为突出。
尽管挑战重重,但希望或许就在前方。七个州正在推进生产者责任延伸(EPR)立法,该法案有望提升回收材料在回收流中的供应量,并最终改善其质量。此外,还有提案建议为进行设备升级的回收商,或从国内供应商处采购消费后再生料(PCR)的包装生产商提供税收抵免。
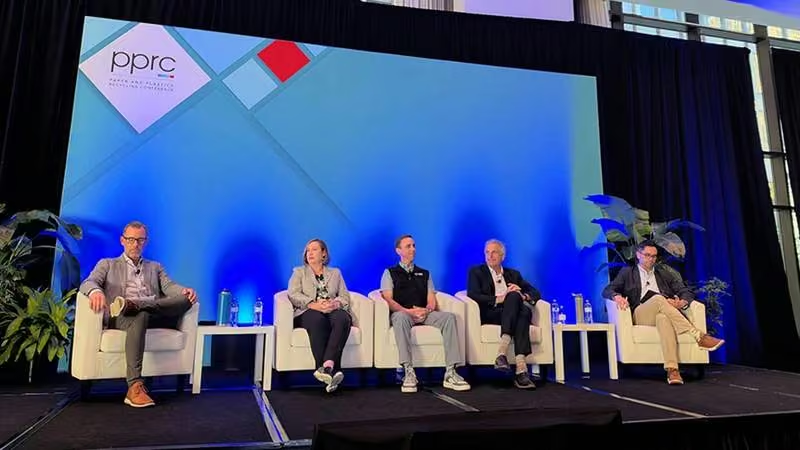
伊格尔斯在圣地亚哥举行的2026年塑料回收会议上主持了题为“回收商:挑战、机遇与未来走向”的专题讨论,引导来自拥有大规模回收业务的行业参与者展开交流。她指出,美国加拿大地区每年回收各类塑料的总量约为50亿磅。
“我们都对EPR(生产者责任延伸)寄予厚望,希望它能真正发挥作用,”伊格尔斯在2月24日的会议上表示,“原生树脂在未来一段时间内仍将保持低价。我们面临着无法回避的挑战,但绝不能失败。”
充满挑战的格局
尽管美国rPET行业举步维艰,包括过去一年内有七家回收工厂关闭,但总部位于加利福尼亚州佩里斯的全球塑料回收公司(Global Plastics Recycling)总裁保罗·巴胡(Paul Bahou)仍试图传递乐观情绪。
“去年如果你问我面临的挑战,我会说一切都着火了,我们都要完蛋了,”巴胡说,“今年我想带来一些更积极的能量。我迫切希望看到EPR相关措施落地,对此我感到非常兴奋。这标志着我们在PET领域讨论范式的转变。”
巴胡的公司专注于PET加工。他同时指出,在加利福尼亚州,“大量廉价材料正从亚洲涌入,这些材料可能是回收料,也可能不是。我依然保持乐观,但情况并不理想。”
总部位于俄亥俄州希利亚德的先进排水系统公司(Advanced Drainage Systems Inc.,ADS)回收业务副总裁兼总经理克里斯汀·赖纳特(Kristen Rinehart)表示,她认为行业面临的挑战并未发生太大变化。ADS是美国最大的高密度聚乙烯(HDPE)和聚丙烯(PP)回收商之一。
“获取优质且可靠的再生原料是行业面临的一大难题,”她表示,“我们既是回收商,也是终端用户,原料质量直接影响我们业务的两个层面。另一个挑战是那些在设计之初就未考虑可回收性的包装。此外,消费者将不可回收物混入回收箱的‘愿望式回收’行为,以及由此导致的残余物质量下降,迫使我们进行二次分拣,这些都是亟待解决的难题。”
与ADS类似,总部位于亚拉巴马州特洛伊的KW Plastics也是美国最大的HDPE和PP回收商之一。该公司原材料采购总监比利·杰夫科特(Billy Jefcoat)指出,持续面临的挑战在于寻找更多可加工的原料。
“如果深入分析,我们的工厂实际上还能连续多处理200万至300万磅的天然色HDPE、彩色HDPE或PP,”他说,“这将为我们再次扩张提供空间。我刚加入KW时,公司只有三条加工线,如今已增至六条。我们渴望增长,但前提是必须有充足的原料支撑。”
总部位于阿尔伯塔省卡尔加里的聚乙烯(PE)生产商兼回收商Nova Chemicals的市场与创新经理安娜·拉伊科维奇(Anna Rajkovic)强调,该公司在印第安纳州康纳斯维尔(Connersville)启动的线性低密度聚乙烯(LLDPE)薄膜回收工厂,是行业的一项积极进展,但同时也进入了充满挑战的市场环境。
这座名为Syndigo1的康纳斯维尔工厂,其命名呼应了Nova再生含量PE的品牌标识,于2025年投产,并近期实现了现场生产的两种PCR(消费后再生)牌号产品的商业化。谈及挑战时,拉伊科维奇表示,时机可能是最大的难题。
“目前的需求环境并不理想,”她指出,另一家大型薄膜回收商——由WM(Waste Management)旗下运营的德克萨斯州Natura PCR工厂已于去年秋季关闭。“那次关闭是此类产品需求疲软的强烈信号。对我们而言,时机非常不利。新工厂刚刚投产,我们需要市场对我们现有产品产生实际需求。”
立法推动需求
除再生天然色HDPE因供应收紧且需求稳定而维持相对较高价格外,过去一年内,大多数树脂的每磅成本已趋于持平或出现下滑。伊格尔斯(Eagles)表示,部分市场已出现需求问题,PET便是典型案例。
鉴于需求端的困境,与会专家探讨了可能助力行业发展的立法措施。
Bahou表示,他认为存在多种可行的路径,例如将消费后再生塑料(PCR)强制使用要求纳入生产者责任延伸(EPR)立法。他还指出,恢复“塑料市场发展支付”(PMDP)计划将特别有利于加利福尼亚州的回收商。该计划向使用本州来源的消费后饮料瓶作为新生产原料的回收商和产品制造商提供激励。
该计划此前由加州资源回收与再生局(CalRecycle)管理,曾向使用PET和HDPE瓶的回收商支付每吨150美元的补贴。
Bahou说:“我们的理念是通过向清洗线公司提供一定补贴,使其保持竞争力,从而激励加州PET的循环利用。因为目前,即使有关税介入,进口材料的价格仍低于我的生产成本。在加州,我们的收集体系非常出色,数据表现优异,一个重要原因是收集环节得到了大力支持。我们需要同等水平的支持来推动下一步。收集不等于回收。我们必须确保材料贯穿整个系统,如果忽视下一步,就无法实现这一目标。你需要从瓶子到成品,把握全貌。”
“归根结底,你不能靠感觉经营企业,必须支付工资。[PMDP]是我见过的最佳机制。”
在Rajkovic看来,PCR强制要求最终可能通过更长期的供应合同带来市场稳定性,并弥补自愿承诺往往无法落实的缺口。
她说:“没有下游需求,很难签订合同。我们长期处于自愿承诺的机制下,现在逐渐认识到该机制的局限性。要带动更多参与者,我们需要一些强制要求来驱动需求。”
她援引新泽西州再生含量法为例,指出该法“为使用者创造了坚实的需求”,例如用于罐内衬等产品的需求。她表示,其他针对不同包装形式的类似规则也在考虑中。
她说:“PCR成本更高,因此要推动企业进入该领域,确实取决于强制性要求。”
EPR将发挥重要作用,如果实施生态调节机制,可推动包装生产商考虑增加PCR的使用。
“如果生态调节(Ecomodulation)设置得当,它有能力切实降低原生塑料(PCR)的使用量,”Rajkovic表示,“但我们目前看到的EPR(生产者责任延伸)体系正在拖延生态调节的实施,或者其设置未能有效激励再生塑料的使用。与使用再生材料需支付的费用相比,减少原生材料使用反而成为获取财务收益的杠杆。我们支持采用强制性指令的方式。”
除EPR外,Rinehart提到了《培育回收与循环地方经济投资法》(CIRCLE Act),这是一项去年提出的联邦法案,旨在为回收基础设施投资提供30%的税收抵免。ADS是支持该法案的66家企业之一。
“这一点至关重要,因为基础设施的使用寿命仅为11至15年,”她指出,“再生材料对设备损耗极大。如果我们不持续投入,行业将面临缓慢衰退。”
另一项潜在解决方案是企业针对可回收性进行包装设计,这有助于更多、更高质量的塑料进入回收体系,最终流向再生企业,并与EPR计划形成互补。
“我不希望提高原生材料成本,而是希望提升再生塑料的竞争力,”Bahou说,“因此,我们必须针对可回收性进行设计。目前再生塑料成本过高,是因为回收流中混杂了大量不可回收物质。若能将这些物质从回收流中剔除,我们就能更经济高效地开展工作。”
他继续指出,再生企业本可避免的产出损失依然存在。“EPR可以监管系统中某些‘搭便车’的行为,这些行为最终会污染整个体系。我们不需要PVC(聚氯乙烯)包装,我们有PET(聚对苯二甲酸乙二醇酯)包装;我们不需要PS(聚苯乙烯)包装,我们同样有PET包装。这能消除污染。我们常看到不可回收的瓶子。所有这些问题都增加了成本,推高了成品材料价格。如果所有包装都针对可回收性进行设计,我们确实可以大幅降低这部分价格。”
Rinehart补充说,实施EPR的州应考虑向再生企业提供财务激励,这与其他拟议立法类似。
“仔细想想,再生企业实际上承担了所有工作,并独自负担了需要过滤、配方调整和修正的再生材料的全部成本,”她说,“在我看来,再生企业理应获得EPR资金的一部分。在实现可回收性设计、回收行业设备现代化、消费者停止‘随意投放’(wish-cycling)以及一切达到完美状态之前,我们必须向再生企业支付费用。”
适应需求
四位与会者中,有三家代表的是纵向一体化企业。尽管Nova并非纵向一体化企业,但其在原生料和再生料业务领域与聚乙烯(PE)转化商合作方面积累了丰富经验。
与会者一致认为,纵向一体化有助于企业在市场波动中保持稳定。
“由于我们拥有工厂和员工,每天都在进行材料转化,因此需求稳定。我们需要持续投入资本,让团队保持运转,并让投资回报回流至业务中,”Rinehart表示,“来自纵向一体化回收终端用户的基础需求,比非一体化模式下的需求更为稳定。此外,纵向一体化还能更好地控制材料质量和运输成本,这些都是成本要素。未来,我们将看到回收行业出现更多整合、本地化和一体化趋势。”
Bahou表示,纵向一体化使他的公司能够在必要时灵活调整。
“如果产品不符合规格,可以重新生产,”他说,“可以分散利润空间,不必只关注单一产品。如果某项业务无法推进,可以根据市场情况转向其他领域。这有助于更广泛地把握行业整体态势,对特定细分领域有更全面的认识。”
对未来的展望
Eagles指出,尽管再生树脂市场“略显疲软”,但产量是关键,回收商和终端市场需要被推动。
“我们在康纳斯维尔的工厂是全球最大的薄膜回收设施之一,但我们希望这只是第一步,”Rajkovic表示,“我们真正希望扩大规模。要实现循环经济,必须建设多个同等规模的工厂。如果需求端存在,下一步就是扩大产能。”
Jefcoat补充说,他希望看到更多类似Nova的企业在全国各地扎根。
“这些企业需要更大、更强,并且对原材料有需求,”他说,“我认为这绝对会推动更多人参与回收,如果材料有真正的归宿,更多城市也会参与其中。我们需要健康的竞争,这是所有人都应追求的目标。”
Rinehart表示,增加耐用品中PCR(消费后回收料)的使用,有助于为更多材料找到出路。
“无论是含塑料的木材、铁路枕木、油漆罐,还是热塑性塑料管道,这些耐用产品构成了塑料回收行业的基石,”她表示,“这是烯烃领域唯一真正稳定且持续的需求。我们该如何提升这类材料的可回收性,从而将其更多地纳入回收体系?如果我们能为优质机械再生材料找到合适的应用场景,使其留在该体系内——例如用于基础设施建设——任何有助于为材料找到合适归宿、使其持续发挥价值的举措都至关重要。”
Bahou指出,无论从业者处理何种类型的塑料,回收企业面临的根本问题是一致的,核心在于构建闭环系统。生产者责任延伸制度(EPR)和面向回收的设计各自扮演着重要角色。
“我们需要从整体视角审视整个系统,”他说道,“这不仅仅是瓶到包装的转化,而是所有材料及其相互关系。关键在于所有人集思广益,共同解决这一难题。”
编辑观点
产业链正从自愿承诺转向强制合规,EPR立法与税收抵免成为稳定再生料需求的关键变量。从业者需关注各州EPR细则中生态调节机制的具体参数,以及PCR强制使用比例对下游包装成本的影响,提前调整产能结构以适配政策导向。
常见问题
美国rPET回收商为何面临严峻生存挑战?
主要因廉价原生树脂及进口再生料竞争,且过去一年内有七家工厂关闭。APR项目总监指出,行业需应对工厂关闭冲击,rPET领域困境尤为突出,需通过EPR立法提升回收材料供应量与质量。
CIRCLE法案对回收基础设施投资有何具体激励?
该联邦法案旨在为回收基础设施投资提供30%的税收抵免。ADS等66家企业支持该法案,因设备寿命仅11至15年且再生材料损耗大,持续投入对避免行业衰退至关重要。
Nova Chemicals的Syndigo1工厂面临什么市场时机问题?
新工厂投产时市场需求疲软,竞争对手Natura PCR工厂已关闭。Rajkovic指出,缺乏下游实际需求导致难以签订长期供应合同,强制PCR使用要求是驱动需求的关键。