【韩国】Woojin Plaimm去年销售额2116亿韩元,CEO称仅凭市值衡量恐致退市
要点
- KOSPI市场维持上市资格的最低市值门槛将于明年7月上调至500亿韩元。
- Woojin Plaimm去年销售额2116亿韩元,营业利润29亿韩元,ROE仅2.1%。
- 公司计划2028年将ROE提升至8.5%,PBR提升至1倍以上,并回购注销至少40万股库存股。
- Woojin Plaimm于4月开始量产WABOT注塑机取件机器人,海外销售占总营收32.9%。
- 公司过去13年累计投入2727亿韩元用于工厂和设备建设,仅最近五年投入725亿韩元。
“每个行业的商业模式和投资结构各不相同,令人遗憾的是,退市与否竟仅以市值这一单一标准来裁定。制造业若缺乏技术投入便无法生存,不能只盯着市值,研发支出等指标同样必须纳入考量。”
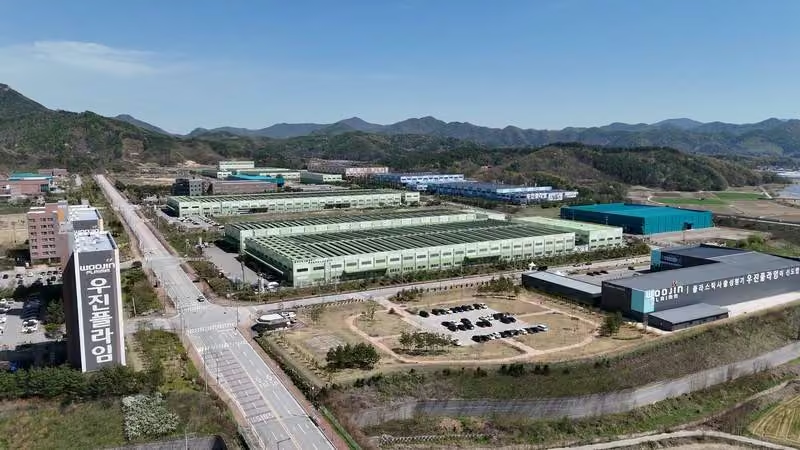
周三,Woojin Plaimm首席执行官金益焕(Kim Ik-hwan)在位于忠清北道保恩郡的公司总部发表上述言论,回应了因市值门槛收紧而可能触发退市的担忧。尽管该公司去年实现销售额2116亿韩元(约合1.56亿美元),并雇佣575名员工,但这家注塑机制造商的市值仅约300亿韩元。随着KOSPI市场维持上市资格的最低市值门槛将于明年7月上调至500亿韩元,提升企业价值已成为当务之急。
Woojin Plaimm生产用于塑料制品制造的注塑机。公司成立于1985年,2001年在KOSDAQ上市,2006年转板至KOSPI。作为韩国最大的专业注塑机制造商,其在国内市场占据最高份额。去年,海外销售占其总营收的32.9%。
金益焕对维持上市标准的不满,源于制造业固有的前置投资结构。从2013年至去年,Woojin Plaimm在13年间累计投入2727亿韩元用于工厂和设备建设,仅最近五年便已投入725亿韩元。“制造业的结构是先投入工厂和技术,成果需数年后方能显现,”金益焕表示,“用每日波动的股价来评判多年积累的技术基础与客户关系,是难以成立的。”
巨额投资对盈利能力造成了压力。去年,公司合并口径营业利润为29亿韩元,营业利润率仅为1.4%。今年上半年,公司实现销售额913亿韩元,但录得营业亏损33亿韩元。“自公司将总部迁至保恩郡以来,13年间每年承担约100亿至150亿韩元的折旧费用,”金益焕说,“仅位于奥地利的研发中心,去年成本就超过75亿韩元。市场未能充分认可我们长期以来的投入,这令人遗憾。”
金社长并未将估值低迷完全归咎于市场。他坦言:“过去我们过于专注于技术积累和产能扩张,对外传递公司价值故事以及提升市值方面投入不足。同时,我们在展现盈利能力与资本效率方面也存在责任。未来我们将着力改善利润率与现金流,并用实际数据证明成效。”去年,Woojin Plaimm的净资产收益率(ROE)仅为2.1%。
在金社长看来,5000亿韩元的市值门槛并非单纯需要跨越的数字,而是“市场发出的警示信号”。他指出,股价由市场决定,而盈利才是企业能够掌控的变量。“我们的目标不是一次性操作使市值突破5000亿韩元,而是打造一家被市场认可价值远超此水平的企业。”
上市标准的收紧也促使公司加速推进管理层面的规划。Woojin Plaimm于周三披露了企业价值提升计划,设定了明确目标:到2028年将净资产收益率从去年的2.1%提升至8.5%,将市净率(PBR)从0.35倍提升至1倍以上。公司计划在未来三年内每年派发不低于每股50韩元的股息,并回购注销至少40万股库存股,占已发行股份总数的2%以上。股息派发与股份注销合计将向股东返还超过20亿韩元,按约3800亿韩元的市值计算,股东总回报率(TSR)将不低于5.2%。
金社长表示:“我们原本计划从2028年起认真推进股份回购注销及员工薪酬改善。但鉴于明年7月起上市市值要求将收紧,相关计划提前了约一年。”他补充道,公司计划将未来九个月作为验证基本面的关键期,而非专注于股价管理。“我们将通过提高现有工厂的运转效率,使营业利润回归正常轨道,并实现正向现金流的增长。”
Woojin Plaimm正逐步完成大规模资本支出计划,重心转向盈利能力提升。金社长指出:“现有生产设施是按3000亿韩元销售额规模建设的,相关投资现已全部完成。在销售额达到该水平之前,无需进行重大追加设施投资。”
Woojin Plaimm在第二季度实现扭亏为盈,当季销售额为558亿韩元,营业利润为8亿韩元。公司预计全年销售额将在去年基础上增加约100亿至150亿韩元,营业利润也将实现同比增长。Kim表示:“仅凭单季度业绩就断言行业复苏为时尚早。我们将专注于利润与现金流的同步增长,而非仅仅追求营收规模。”
Woojin Plaimm正将机器人与自动化业务打造为新的增长引擎。该公司于4月开始量产WABOT,这是一款历经约四年半研发而成的注塑机取件机器人。Kim指出:“我们将注塑机与机器人相结合的自动化业务视为新的增长驱动力。”
Kim进一步表示:“如果公司多年来已建立起技术与生产基础,那么获得市场合理估值同样至关重要。我们将提升企业价值,确保股东不后悔其投资,并保证公司永不退市。”
编辑观点
Woojin Plaimm的案例表明,再生塑料产业链上游设备商正面临资本市场估值压力,需通过提升ROE和股东回报来维持上市地位。从业者应关注设备供应商的现金流状况与技术迭代能力,特别是自动化与机器人业务对生产效率的提升作用,以评估长期合作稳定性。
常见问题
Woojin Plaimm为何担心因市值低而退市?
KOSPI市场维持上市资格的最低市值门槛将于明年7月上调至500亿韩元,而该公司当前市值仅约300亿韩元,低于新标准。CEO金益焕表示,制造业需长期技术投入,不能仅以市值单一标准裁定退市,研发支出等指标也应纳入考量。
Woojin Plaimm计划如何提升股东回报率?
公司设定2028年ROE提升至8.5%、PBR超1倍的目标,并计划未来三年每年派发不低于每股50韩元股息,回购注销至少40万股库存股。按当前市值计算,股东总回报率(TSR)将不低于5.2%,以证明企业价值并避免退市。
Woojin Plaimm的机器人业务进展如何?
公司于4月开始量产WABOT注塑机取件机器人,该产品历经约四年半研发。CEO金益焕指出,将注塑机与机器人结合的自动化业务视为新的增长驱动力,旨在通过提升现有工厂运转效率实现利润与现金流同步增长。