【德国】我们的方法旨在实现工业化规模化和经济性
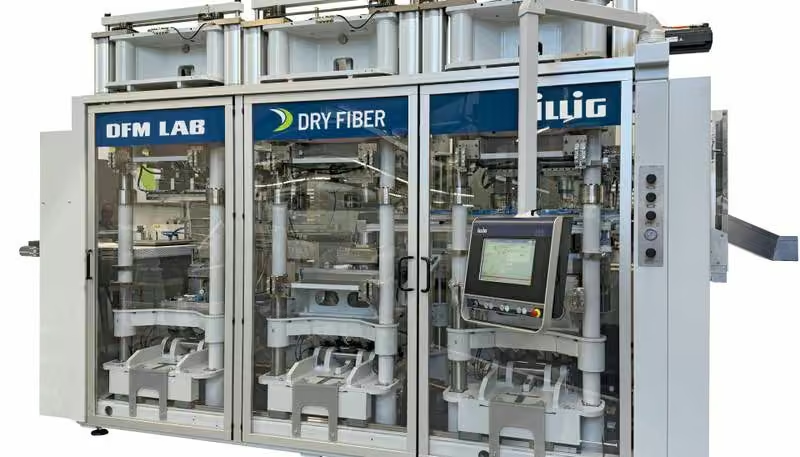
要点
- Illig Packaging Solutions于2024年底推出Dry Fiber技术,实现120mm拉伸深度
- Dry Fiber工艺拉伸比达1.5,市场常见干法模塑纤维工艺约为0.3
- 该技术专为年产2000万至1.2亿件的工业级产量设计
- Dry Fiber生产线投资成本与塑料热成型系统相当,支持模块化调整
- 目前阻隔性能采用在线复合或薄层阻隔材料,仍在开发更高可循环性方案
2024年底,Illig Packaging Solutions首次推出了基于干燥天然纤维的可持续包装解决方案。这家机械制造商在其热成型及包装系统产品组合中新增了一个产品领域,目前该领域已准备就绪。以下是与产品管理总监Frédéric Engel及工艺与包装开发博士Tobias Beiß的访谈。
编辑:目前,基于纤维的包装市场主要由模塑纸浆(Molded Pulp)或基于纸张的深拉伸等技术主导。Illig选择通过Dry Fiber技术走一条不同的道路,原因何在?
Frédéric Engel:我们不想对现有工艺进行优化,而是希望为我们的塑料解决方案提供一种工业化的补充。湿法纸浆(Wet Pulp)虽然出于环保初衷,但能耗和水耗极高。纸张深拉伸在几何形状上存在局限。这两种技术在塑料目前占据主导地位的应用领域——即深腔、高尺寸稳定性且具备功能性的包装——均面临瓶颈。
我们的Dry Fiber系统利用经过验证的热成型系统解决方案,以干燥的天然纤维半成品为原料生产包装。其结果并非妥协,而是纤维基包装的一个全新性能等级——具备工业规模化能力、可深拉伸——目前我们可实现高达120 mm的拉伸深度——且具备经济性。
编辑:在技术和工艺层面,你们的Dry Fiber方法与其他方法有何不同?
Dr. Tobias Beiß:与湿法纸浆工艺的核心区别在于:我们成型的是干燥的天然纤维半成品,而非纤维悬浮液。具体而言,这意味着工艺和循环时间均较快,无需高能耗的干燥过程,且生产环境不涉及水。为此,我们开发了一种已申请专利的成型工艺,可实现高达1.5的拉伸比。市场上常见的干法模塑纤维工艺拉伸比约为0.3。这并非渐进式改进,而是一次技术飞跃。
编辑:你们的工艺允许更大的拉伸比和更复杂的几何形状。这使得哪些包装设计首次变得切实可行?
弗雷德里克·恩格尔(Frédéric Engel)指出,目前首次实现了在工业规模上生产具有市场标准深度的纤维基乳制品杯、深型水果及肉类托盘,以及具备复杂几何结构的食品与非食品功能性包装。这一领域此前长期由塑料行业主导,而伊利格(Illig)公司在此领域已深耕80年,对技术细节及客户期望有着深入的了解。
编辑提问:在原材料选择上,气流成网纤维毡(Airlaid-Faservlies)与纸张、纸板或纸浆相比,各自扮演什么角色?
托比亚斯·拜斯博士(Dr. Tobias Beiß)回应称,气流成网纤维毡具有巨大潜力。与纸张或纸板相比,该材料具备更高的可成型性、更优的三维延展性,且在壁厚和几何形状设计上拥有更大的自由度。此外,在原材料方面,无论是半成品还是天然纤维,都具备灵活性。除了木纤维外,还可考虑使用其他天然纤维,这有助于提高供应链的安全性和可持续性。
编辑提问:与传统的塑料颗粒相比,气流成网材料的原材料价格处于何种水平?
托比亚斯·拜斯博士表示,纤维素纤维属于可再生资源,且在全球范围内均可获取。采用此类材料有助于降低对波动剧烈的化石原料的依赖,从而增强长期规划的稳定性。
编辑提问:与同等产能级别的塑料热成型生产线相比,干法纤维(Dry-Fiber)生产线的投资规模如何?
弗雷德里克·恩格尔强调,其方案明确聚焦于工业化规模化与经济性。通过模块化设备架构,可根据实际需求灵活调整投资规模。该系统并非针对小众市场的解决方案,而是定位为工业级的高性能生产平台。借助模块化系统理念,客户可首先专注于生产流程本身。正如热成型工艺中可通过挤出方式自制或外购卷材一样,伊利格的干法纤维工艺也支持卷材的自产或外购。其投资成本与热成型系统相当。
编辑提问:目前,贵方工艺生产的纤维基包装与同等规格的塑料包装相比,单件成本有何差异?
弗雷德里克·恩格尔(Frédéric Engel)表示,公司的目标并非提供仅适用于小众市场的绿色解决方案,而是实现真正的经济竞争力。凭借高产出能力、短循环时间、低能耗工艺以及与塑料包装相当的低重量,Dry Fiber技术已在特定应用场景中具备了与塑料方案相匹敌的实力。随着监管对塑料包装的压力持续加大,该技术的经济优势将在更多领域显现。
编辑:Dry Fiber生产线需要达到多大的生产规模才能实现经济效益?
弗雷德里克·恩格尔:该技术专为每年2000万至1.2亿件的工业级产量而设计。
编辑:循环时间和型腔数量如何影响其相对于塑料热成型技术的竞争力?
弗雷德里克·恩格尔:通过干法加工,我们能够显著提升循环速度,使生产率接近塑料成型机水平。我们的概念同样支持多型腔生产,从而进一步提高产出。因此,在成本核算中,我们更多是与塑料而非湿法纤维技术进行对比。后者只有在采用大型模具和多机组布局的情况下才能达到相应的生产率,这意味着在设备和生产场地方面需要高昂的投资。
编辑:目前您认为哪些应用领域具有最大的替代潜力?
托比亚斯·贝斯博士(Dr. Tobias Beiß):那些过去因几何形状要求而不得不使用塑料的领域。这主要包括酸奶和乳制品杯、水果和肉类托盘,以及盖子和系统解决方案。我们几乎可以覆盖所有尺寸和形状变体,这使得与塑料生产的可比性大大增强。当尺寸规格一致时,决定性因素就只剩下生产率,而在这方面我们处于有利位置。
编辑:该技术在当前阶段仍面临哪些局限,例如在阻隔性能或产品稳定性方面?
托比亚斯·贝斯博士:最大的技术挑战仍然是阻隔性能。目前我们采用在线复合或薄层阻隔材料。这一方案已具备功能性,可立即投入使用。对于希望成为纤维基乳制品包装领域先行者的客户,我们可以提供这一选项。同时,我们也在并行开发多种阻隔方案,以进一步提升材料的纯净度和可循环性。
“我们的目标是在未来继续保持全球市场领先地位”
包装机械行业如何保持竞争力?Ensign Advisory的André Philipp与Packaging Valley的Martin Buchwitz深入解读了这份关于市场转型的研究,内容涵盖监管动态、人工智能应用以及OEM厂商的战略机遇。
编辑:为了进一步推动技术工业化并持续降低成本,贵方规划了哪些发展阶段?
Frédéric Engel:我们的路线图包含多个关键节点。首先是持续优化阻隔系统。其次,我们将优化生产节拍与模具设计,并计划将模块化生产系统引入快消品(FMCG)、外卖食品及乳制品等多个市场细分领域。此外,我们正致力于拓宽应用范围。我们的目标十分明确:Dry Fiber不仅要具备更高的可持续性,更要在技术与经济层面,契合市场需求及监管框架,成为现有塑料包装方案的替代选择。
编辑观点
Dry Fiber技术以工业化规模和经济性切入纤维包装市场,直接挑战塑料在深腔、高稳定性应用中的主导地位。从业者需关注其阻隔性能迭代及与rPET、rPP等再生塑料的成本对比,评估其在食品级包装中的替代潜力。
常见问题
Illig的Dry Fiber技术为何能实现120mm深腔?
该技术采用干燥天然纤维半成品而非纤维悬浮液,通过专利成型工艺实现1.5拉伸比,远超市场常见的0.3。干法工艺无需高能耗干燥,循环时间短,支持多型腔生产,从而在工业规模上实现深腔包装。
Dry Fiber生产线投资成本与塑料热成型相比如何?
投资成本与热成型系统相当,采用模块化架构可灵活调整规模。系统支持卷材自产或外购,专为年产2000万至1.2亿件的工业级产量设计,通过高产出和低能耗实现经济竞争力,而非仅作为小众绿色方案。
Dry Fiber技术目前面临哪些主要技术局限?
最大挑战是阻隔性能,目前采用在线复合或薄层阻隔材料,虽可立即投入使用,但仍在并行开发多种方案以提升纯净度和可循环性。该局限可能影响其在高阻隔需求场景的普及,需关注后续技术迭代。