【泰国】泰国塑料巨头Indorama Ventures押注可持续发展是仅剩的商业计划
要点
- IVL 2025年回收305.7亿个PET瓶,消耗458,500吨消费后PET打包料。
- IVL总PET回收产能约为837,000吨,累计处理超1800亿个消费后PET瓶。
- 泰国主要塑料树脂回收率仅为17.6%,未达政府设定的22%路线图目标。
- CBAM将于2026年全面投入运行,泰国碳税约200泰铢/吨,远低于欧盟碳价。
- IVL高级工业分析项目2025年扩展至28个站点,运行157个能源优化用例。
Indorama Ventures(IVL)可持续发展主管指出,碳监管规则、回收经济性及青年人才储备将决定化工行业未来十年的生存格局。
东南亚最大的石化产业支柱——泰国石化业,其产值占国内生产总值(GDP)近7%,其传统商业模式建立在以低成本、大规模将石油转化为塑料的基础之上。如今,这一模式正面临来自布鲁塞尔的监管压力、欧洲企业董事会对再生材料含量的强制要求,以及国内回收率仅占废弃物总量约五分之一这一现实困境的多重冲击。
对于总部位于曼谷、全球最大聚对苯二甲酸乙二醇酯(PET)生产商之一的Indorama Ventures(IVL)而言,其应对策略并非在现有业务上简单附加一个可持续发展部门,而是对业务模式本身进行重构。
IVL首席可持续发展官Anthony M. Watanabe在一份详尽的书面采访中阐述了这一观点。他的核心论断直截了当:那些仍将气候监管视为合规成本,而非市场走向信号的企业,正在误判当前局势。
“我们将新的全球可持续发展规则视为商业风险,同时也视为战略机遇,”他表示,并指出,尽管这些规则推高了合规成本,但同时也“为低碳和循环解决方案创造了更清晰的市场信号”。
将监管规则解读为市场信号而非税负
Watanabe在回答中明确提及了欧洲新的碳架构,包括碳边境调节机制(CBAM)以及欧盟碳排放交易体系(EU ETS)。
CBAM将于2026年全面投入运行。尽管其第一阶段针对的是钢铁、水泥、铝和化肥,而非塑料,但彭博新能源财经(BloombergNEF)和亚洲开发银行(ADB)的分析师指出,随着碳核算成为与欧洲(东盟第三大贸易伙伴)贸易中的标准做法,东南亚各碳密集型行业的出口商将感受到间接压力。
泰国目前的碳税约为每吨200泰铢,远低于欧盟的碳价。这一差距使得泰国出口商处于暴露而非受保护的状态,因为一旦CBAM证书开始计价,碳抵消信用所能提供的缓解作用将微乎其微。
据Watanabe描述,IVL的应对策略围绕三个关键词展开:监测、投资与规模化。
该公司通过情景分析和工厂层面的脆弱性评估,同步追踪转型风险与物理风险。前者涵盖碳定价机制及客户规格标准的变动,后者则包括生产站点面临的洪水、高温胁迫及水资源短缺等威胁。
他特别强调,气候风险“并非被当作孤立的可持续发展议题来处理”。他表示:“气候相关风险已融入我们的企业风险管理、业务连续性规划以及工厂层面的风险评估体系之中。”他称,正是这一架构帮助公司“明确投资优先级,并强化长期业务韧性”。
然而,这种整合是否会在外部分析师可验证的层面改变资本配置决策,仍是市场持续追问的问题。随着越来越多的债券和股票投资者开始筛选气候敞口,这一疑问只会愈发尖锐。
从碳排“反派”到绿色蓝图:深入解析SCG的战略路径
泰国医药供应链沦为地缘政治角力场
泰国净零目标推进中,中小企业融资步履维艰
规模化循环经济的经济逻辑
该战略最清晰的体现,在于IVL的回收业务。渡边称其为“核心重点”,并指出该业务“围绕循环经济展开,尤其是PET回收,对减少塑料废弃物和提升资源效率具有可量化的实际影响”。
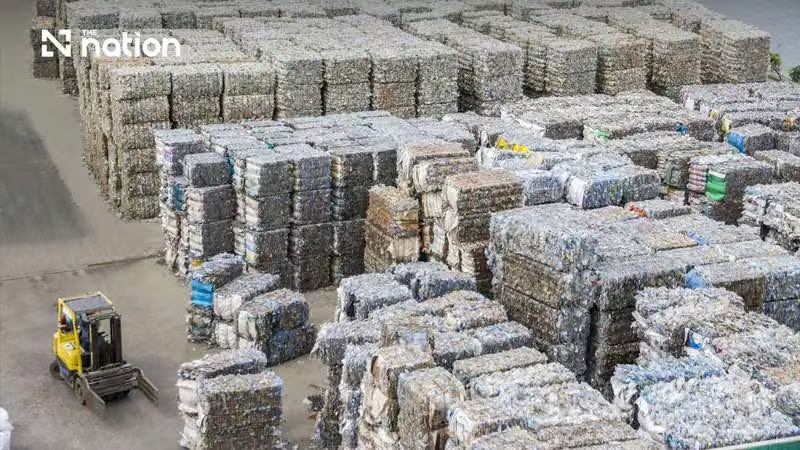
自2011年进入回收领域以来,该公司表示已处理超过1800亿个消费后PET瓶。仅2025年,IVL报告回收了305.7亿个瓶子,消耗约458,500吨消费后PET打包料,而其总回收产能约为837,000吨。
这些数字之所以重要,是因为PET回收正处于全球结构性转变的核心。三得利百事可乐于2023年在泰国推出首款100%再生PET瓶;GlobalData估算,截至2022年,PET仍占泰国软饮料包装总量的近60%。
跨国消费品牌已公开承诺使用再生材料,而只有具备工业级回收能力的企业才能可信地满足这些需求。Indorama的押注在于:作为回收商而非单纯的原生树脂生产商,当这些承诺逐步落地时,公司将获得定价优势与监管缓冲。
然而,泰国本土市场恰恰凸显了国内体系与IVL等企业所建工业能力之间的巨大落差。
世界银行2021年的一项研究发现,泰国主要塑料树脂的回收率仅为17.6%,未达政府自身设定的22%路线图目标,每年约有288万吨塑料被丢弃而非回收。
亚洲地区贡献了全球海洋塑料泄漏总量的80%以上,部分估算甚至将泰国列为全球主要来源国之一。这一数据对于坐拥全球最大PET回收商之一的泰国而言,无疑是一记尴尬的警钟。
最新证据表明,当前的核心瓶颈并非单纯的回收技术,而是支撑该技术的系统性基础设施。
2025年,亚洲开发银行发布的一份简报指出,亟需强化经济手段,包括对原生塑料和一次性塑料征收费用、推行押金返还制度、提供回收激励以及征收高级回收费等,以资助收集、分拣和回收环节,同时确保循环包装具备商业可行性。
历史上,监管摩擦加剧了这一短板。在2022年改革之前,泰国规定食品级瓶必须使用100%原生塑料制造。业界人士长期呼吁放宽这一规定,以与日本、澳大利亚及欧盟等允许在食品接触包装中使用再生材料的市场接轨。
渡边本人的回应指向政策而非技术才是主要瓶颈——这实际上是一种默示承认:Indorama的回收产能已超越其依赖的监管与收集基础设施所能承载的极限。
数字工具与未解决的供应链缺口
渡边还提到,人工智能和高级分析工具正在“帮助Indorama Ventures加速产品组合与制造运营中的可持续发展”。IVL正探索利用AI优化其“可持续产品分类”系统,旨在识别产品组合中哪些部分能更快转向低碳及循环解决方案。
在工厂层面,其“高级工业分析”项目据渡边介绍,2025年已扩展至28个站点,运行157个用例,聚焦能源优化、排放监测和预测性维护。他表示,这些工作提升了“我们生产什么以及我们如何生产”两个维度的表现。
当访谈触及行业绿色转型中他所谓的“关键瓶颈”时,渡边的表述更为坦率:“转型的经济性”。
他承认,像IVL这样的大型企业能够承担供应商ESG评估的成本,但中小供应商往往无力为之,原因在于其“资源、技术能力以及获取可持续数据和融资的渠道更为有限”。
他提出的解决方案高度依赖政策层面,包括为企业采购可再生能源建立制度框架,例如虚拟电力购买协议,以及设计完善的延伸生产者责任制度,以强化“废弃物收集与回收的经济性”。
他表示,大型企业不应“简单地将要求沿供应链向下传递”,而应“通过明确且具操作性的预期、能力建设及知识共享”来提供支持。
尽管如此,他并未承诺由IVL自身填补这一差距,而是将真正的解决之道定义为推动“商业逻辑、政策环境与价值链能力协同演进”。
范围3排放——对任何化工企业而言最难管控的类别——其成效取决于上述协作能否真正落地。
以人才培养作为可持续发展战略
访谈的最后部分聚焦于人才而非塑料。当被问及企业与年轻人之间的协作应如何开展时,渡边表示,这种协作“应超越单纯提升可持续发展意识,转向实践经验、共同解决问题及真实场景中的落地实施”。
IVL于2023年启动的“未来领导者计划”(Future Leaders Programme)目前正招募第三期学员,该项目融合了导师指导与真实商业项目实践。
该公司还与曼谷大都会行政局(Bangkok Metropolitan Administration)合作推出“废弃物英雄”(Waste Hero)循环经济教育计划,并建立实习通道,定期将学生直接引入其可持续发展部门。
渡边将此举定位为超越企业公民责任的举措:这是一条有意识构建的人才管道,旨在培养碳核算、循环设计及数据科学等技术与分析技能。他称,这些能力能够“将教育转化为行动,并加速泰国的绿色转型”,其规模是泰国高校目前尚无法独立提供的。
评级成绩单
在外部认可方面,IVL指出,其2025年CSA得分为100分制中的82分,由S&P Global评定,位列全球受评化工企业前10%,并连续第七年入选DJSI世界指数。
该公司持有泰国证券交易所(SET)最高级别的AAA级ESG评级,并于2020年成为泰国首家、东南亚第二家支持气候相关财务信息披露工作组(TCFD)的化工企业。渡边将整体表现描述为“对透明度、问责制及持续改进的持续关注”的体现。
评级体系在衡量信息披露与流程方面,比衡量最终结果更为可靠。对Indorama及其所引领的泰国塑料行业而言,更严峻的考验在于:回收产能、数字化工具以及青年人才梯队能否以足够快的速度扩张,从而跑赢两大挑战——一是国内回收体系长期低于目标值,二是欧洲监管时钟已不再等待东南亚地区追赶。
编辑观点
Indorama的实践表明,再生塑料行业的竞争焦点正从单一回收技术转向政策协同与供应链韧性。从业者需关注EPR制度落地及碳定价机制对原生料成本的挤压,提前布局具备食品级再生料认证能力的产能,以应对跨国品牌对再生含量的强制要求。
常见问题
Indorama如何解读CBAM对化工行业的影响?
Indorama将CBAM等碳监管视为战略机遇而非单纯税负。其首席可持续发展官指出,这些规则虽推高合规成本,但为低碳和循环解决方案创造了更清晰的市场信号,帮助公司明确投资优先级。
IVL在2025年回收了多少PET瓶?
IVL在2025年回收了305.7亿个PET瓶,消耗约458,500吨消费后PET打包料。其总回收产能约为837,000吨,自2011年进入该领域以来累计处理超过1800亿个消费后PET瓶。
泰国塑料回收率低的主要瓶颈是什么?
主要瓶颈在于系统性基础设施而非单纯技术。世界银行数据显示泰国主要塑料树脂回收率仅17.6%,未达22%目标。亚洲开发银行建议通过征收原生塑料费、推行押金返还制度及完善EPR来强化收集与分拣环节的经济性。