【法国】超市:承诺很多……但塑料依然过多
要点
- 调查覆盖11家食品零售品牌的1659家门店,发现60%的传统超市果蔬采用包装形式销售。
- 91%的传统零售渠道有机果蔬以包装形式出售,其中约一半使用塑料包装。
- Biocoop自2017年停止销售一次性塑料瓶装水,每年可避免产生103.6吨塑料废弃物。
- 2025年瓶装水销量增长3.3%,与AGEC法2030年减少一半塑料瓶的目标背道而驰。
- 传统大型零售店中参与重复使用计划的比例仅为0%至10%,远低于2027年10%的法定目标。
从瓶装水到覆膜有机水果,Que Choisir Ensemble与No Plastic In My Sea的调查显示,塑料在超市货架上依然无处不在。
瓶装水、覆膜有机水果、预切蔬菜、一次性美容面膜……Que Choisir Ensemble与No Plastic In My Sea的一项调查揭示了超市对塑料的依赖程度。尽管已有法律、承诺和各类倡议,包装减量工作仍大多停留在谨慎试点与一次性逻辑之间,进展缓慢。
点击此处,将WE DEMAIN添加为Google上的首选信息源。
人们曾以为这场变革已经启动。在吸管、收银台塑料袋、搅拌棒以及部分在社交媒体上被猛烈抨击的醒目包装相继被限制后,一次性塑料似乎正在退场。然而,在超市货架上,它依然顽强存在。更糟的是,它正在重新组织、微型化,并悄然渗入便携包装、单人份、即食产品以及“便利”承诺之中。
Que Choisir Ensemble与No Plastic In My Sea于2026年5月5日(周二)发布的这项调查,于2026年2月在11家食品零售品牌的1659家门店中开展,并辅以向零售商发放的问卷。其结论严峻:尽管《气候与韧性法》规定,面积超过400平方米的大型超市须在2030年前实现20%的产品无包装,且《反浪费与循环经济法》(AGEC)设定了2040年前淘汰一次性塑料的目标,但门店内的实际做法变化过于迟缓。
不可撼动的“瓶王”
这种僵化的首要象征,就握在手中:塑料瓶。在大型和中型超市中,仅饮用水和饮料品类就占一次性塑料包装总量的近40%。2025年,瓶装水销量甚至增长了3.3%,而《反浪费与循环经济法》(AGEC)设定的目标是到2030年将投放市场的塑料瓶数量减少一半。
零售商不仅是这一供应体系的展示窗口,更通过自有品牌直接参与其中。据相关研究统计,部分连锁门店提供的瓶装水及饮料SKU数量高达186个。在受审计的81%门店中,均可见小规格包装产品。这些看似便捷的小瓶装产品,实际上机械性地加剧了每升售出饮料所消耗的塑料量。从整个货架的尺度来看,这种便利性正转化为垃圾生产的工厂。
Biocoop是其中显著的例外。自2017年起,该品牌已停止销售一次性塑料瓶装的普通饮用水。在其问卷回复中,Biocoop估计此举导致门店营业额下降1%至1.5%,但基于其环保理念,仍坚持这一选择。报告指出,该决定每年可避免产生103.6吨塑料废弃物。
生鲜区的塑料悖论
另一个盲点是水果和蔬菜。调查针对五种常见且不易损坏的产品——土豆、橙子、苹果、胡萝卜和番茄——发现,在传统大型超市中,60%的产品采用包装形式销售。这一悖论在有机产品领域更为突出:在传统零售渠道中,91%的有机果蔬以包装形式出售,其中约一半使用塑料包装。相反,在有机食品专卖店中,90%的同类产品以散装形式销售。
业界常以保护产品、确保可追溯性或防止与传统产品混淆为由进行辩护。然而,当其他销售渠道已证明另一种模式可行时,这些理由难以令人信服。这种现状主要造成视觉和政治上的错位:消费者购买有机食品旨在降低饮食的环境影响,最终却带着被塑料封存的胡萝卜离开。
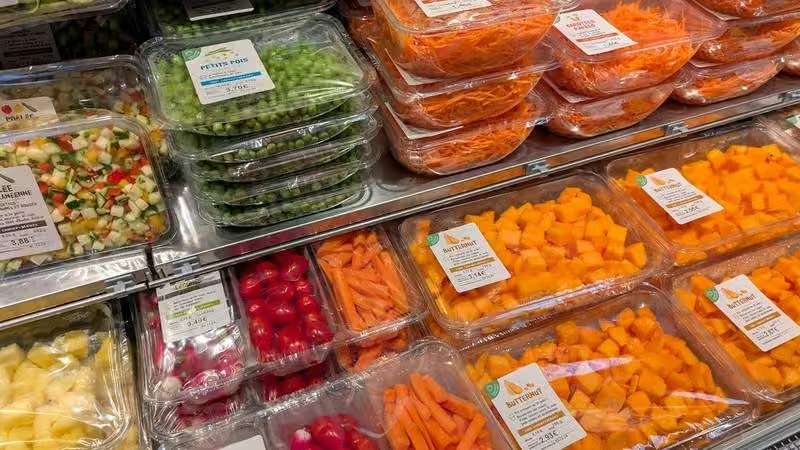
更令人担忧的是,预制菜趋势正在蔓延。目前,近半数超市提供塑料包装的预切蔬菜,超过三分之一的超市销售预切水果。切片蘑菇、圆片西葫芦、去皮菠萝:大型零售商出售的是节省的时间,但同时也计入了额外的包装、加工成本,往往还伴随着更高的价格。
散装销售正在倒退而非前进
散装销售本应成为摆脱过度包装的关键举措之一,然而在传统大型零售渠道中,这一模式正明显萎缩。2023年,设有散装销售区的门店占比为57%,而到2026年这一比例已降至38%,降幅达19个百分点。与此同时,散装商品平均SKU数量也从56个下滑至44个。
有机食品零售店的表现相对较好,维持了更密集的商品供应,平均散装SKU数量达129个,其中Biocoop门店最高可达150个。这一差距尤为显著,因为传统大型超市的营业面积往往远超有机食品店。因此,问题不仅在于空间限制,更在于战略定位。
2025年底发布的关于无包装产品销售的法令,本应帮助零售商明确其向2030年实现20%无包装产品目标迈进的路径。然而,从法规文本到实际货架之间仍存在巨大鸿沟。在这一鸿沟中,散装储存容器消失的速度有时甚至快于塑料托盘。
重复使用仍停留在测试阶段
重复使用模式同样难以实现规模化。根据相关研究,传统大型零售店中参与重复使用计划的比例仅为0%至10%。Coopérative U表示,其重复使用包装的比例为0.9%;而Carrefour则声称拥有最多的可重复使用产品,共计90个SKU。相较于这些零售商数万个在售SKU,这些数字依然微乎其微。
这种差距不容忽视,因为法律设定了到2027年市场上投放的重复使用包装占比需达到10%的目标。报告还指出,2024年,在所有用途中,重复使用包装仅占流通包装总量的1.8%,在家庭包装中占比仅为1.6%。尽管已出现一些创新举措,如押金制瓶、可重复使用容器、回收装置、补充装及需稀释的浓缩产品,但这些举措往往局限于少数门店、个别货架或特定产品。在个人卫生或清洁领域,补充装确有所进展,但它并未取代重复使用模式:它有时能减轻包装负担,但仍未完全脱离一次性使用的范畴。
“懒惰经济”正在包装一切
报告还揭示了另一趋势:体现“无谓塑料”的产品正在增加。在受审计的大型超市中,90%的门店销售洗衣液单次剂量包装;57%的大型超市(GMS)销售一次性美容面膜,其每升售价高达150至400欧元。此外,饼干类产品的独立小包装、填充不足的袋装、便携小份装以及双重或三重包装的批量产品也大量存在。塑料的功能已不再局限于保鲜,而是用于分割、个体化、便于携带,并营造便捷感。它贩卖的是一种承诺:无需清洗、无需计量、无需切割、无需规划,从而节省时间(尽管这意味着花费更多金钱)。
这或许是该议题最具政治性的层面。因为包装减量不仅取决于所用材料,更取决于所鼓励的消费模式。一家超市可以在此处取消瓶盖,在彼处减轻瓶身重量,采用部分再生塑料……但与此同时,它仍在持续推广基于一次性、小份装和即时性的商品供应。结果是,生态设计举措不断与一种商业逻辑相冲突,而该逻辑不断催生新的包装需求。
回收不足以解决问题
零售商们的回应显示,其优先事项是回收,而非减量和重复使用。然而,必须反复强调:最好的包装是根本避免使用的包装。回收优于丢弃……但减量优于回收。问题在于,已采取的措施未能充分针对塑料含量最高的品类:饮用水、饮料、生鲜食品及杂货。
相关组织指出,大型零售商通过自有品牌向市场投放了约35%的家庭包装。因此,它们不仅对自身产品拥有强大的杠杆,在与供应商的关系中也握有重要影响力。调查还注意到,包括E. Leclerc、Lidl、Groupe Casino和Aldi在内的多家主要参与者未回应问卷。对于其他参与者,其回应往往不完整、缺乏量化数据或难以比较。这引出一个简单的问题:如果指标模糊、不统一或缺失,如何有效推动真正的减量?
从承诺走向货架
在研究结论部分,Que Choisir Ensemble 和 No Plastic In My Sea 呼吁零售商制定一项明确、量化且设定具体时间表的一次性塑料减量战略。该战略需纳入 2040 年全面退出一次性塑料的路线图,承诺在 2030 年前将塑料瓶数量削减一半,并大规模推广散装销售与重复使用模式。这些组织同时要求摒弃最荒谬的包装做法,包括对水果和蔬菜进行包装、在塑料膜下进行新鲜切割、使用迷你塑料瓶、采用空包装以及使用一次性口罩。
此外,它们敦促政府机构保护《反浪费与循环经济法》(AGEC)的目标,在将欧盟《包装和包装废弃物法规》(PPWR)转化为国内法时,维持 2027 年 10% 包装重复使用率的目标,并通过更好地推广饮用自来水来支持塑料瓶的减量。
问题的核心不在于指责站在购物车前的消费者,而在于审视是谁在组织商品供应,是谁在决定产品规格,是谁在设置或撤除散装销售区域,是谁在大量推广迷你塑料瓶,又是谁在散装销售与塑料薄膜包装之间更倾向于后者。摆脱塑料依赖不能仅靠消费者的环保行为。只有当货架不再让一次性用品比替代方案更便捷、更醒目,甚至更便宜时,这一转变才能真正实现。
目前,塑料并未从超市中消失,只是换了一套说辞。它被包装成便捷、卫生、便携、令人安心,甚至有时是可回收的。但在这层新外衣之下,账单依然未变:材料使用过量,重复使用率过低,减量措施不足。尽管已有少数先行者和一些试点项目,大型零售业尚未真正下定决心与一次性塑料决裂。
编辑观点
零售商将回收作为优先事项而非减量,导致前端塑料投入持续增加,后端处理压力剧增。产业链需关注零售商自有品牌包装的再生含量提升及无包装产品的量化考核,避免“绿色洗白”掩盖实际塑料消耗增长。
常见问题
超市里瓶装水占一次性塑料包装的比例是多少?
在大型和中型超市中,仅饮用水和饮料品类就占一次性塑料包装总量的近40%。这一数据来自Que Choisir Ensemble与No Plastic In My Sea对1659家门店的实地调查,显示瓶装水仍是塑料消耗的主要来源。
传统超市散装销售区的占比发生了怎样的变化?
设有散装销售区的门店占比从2023年的57%降至2026年的38%,降幅达19个百分点。与此同时,散装商品平均SKU数量也从56个下滑至44个,表明传统零售渠道中散装模式正在明显萎缩。
目前市场上重复使用包装的占比是多少?
2024年,在所有用途中,重复使用包装仅占流通包装总量的1.8%,在家庭包装中占比仅为1.6%。尽管法律设定了2027年达到10%的目标,但当前实际执行率远低于预期,规模化进程缓慢。