【越南】SHS建议增加BMP股票权重
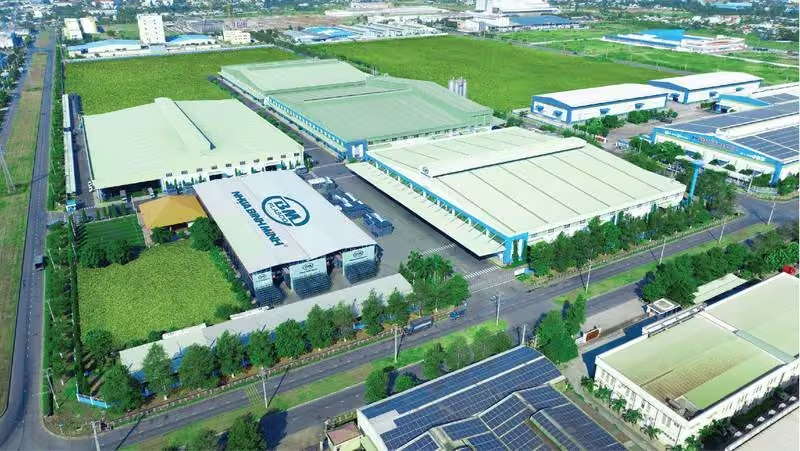
要点
- BMP 2025年净营收55.1亿越南盾,同比增长19.4%;税后净利润12.29亿越南盾,增长24%。
- BMP 2025年毛利率达46.1%,ROE为42.7%,接近竞争对手Tien Phong Plastics的两倍。
- SHS测算BMP股票公允价值为每股175,000越南盾,隐含25.1%上行空间,预期股息收益率8.9%。
- BMP约90%营收来自民用建筑领域,2025年前三季度全行业塑料管材产量同比增长约24%。
- 2026-2030年越南公共投资规划总额达3200亿美元,为HDPE基础设施管材市场打开发展空间。
SKĐS旗下的SHS Securities建议投资者增持BMP股票,理由是该公司在商业运营方面展现出多项积极因素。
据SHS分析,Binh Minh Plastics Joint Stock Company(BMP)在2025年交出了一份创纪录的业绩答卷。公司全年实现净营收55.1亿越南盾,同比增长19.4%;税后净利润达12.29亿越南盾,较上年增长24%。得益于PVC树脂价格维持在十年低位,公司毛利率创下46.1%的历史新高,净资产收益率(ROE)随之攀升至42.7%,接近其直接竞争对手Tien Phong Plastics的两倍。
2026年将是利润率面临转折的一年。SHS预计,BMP当年税后净利润将达到1.2万亿越南盾,同比微降2.3%。尽管受建筑板块复苏及BMP主动调价策略的推动,营收仍将保持12.2%的增速,但受中东油价危机引发PVC原料价格上涨18%的影响,毛利率将从46.1%的峰值回落至40.4%。展望2027年,公司税后净利润有望强劲反弹,并进入年均约13%的稳健增长通道。
在SHS看来,BMP将直接受益于建筑与公共投资周期的复苏。由于公司约90%的营收来自民用建筑领域,BMP被视为住宅房地产市场回暖周期中的早期受益者之一。数据显示,2025年前三季度,全行业塑料管材产量同比增长约24%;而2026-2030年规划总额达3200亿美元的公共投资,更为高密度聚乙烯(HDPE)基础设施管材市场打开了更广阔的发展空间。
SHS指出,BMP在原材料供应及财务结构方面具备显著优势。公司通过TPC Vina和SCG Group建立了PVC树脂的内部供应渠道,在行业约70%原材料依赖进口的背景下,这一布局构成了重要的战略储备。此外,公司几乎无债务负担,权益资本占总资产比重高达85%;同时,仍有25%-30%的产能处于闲置状态,这为公司提供了充裕的自由现金流,并支撑了可持续的现金分红能力。
SHS采用企业自由现金流折现(FCFF)模型与市盈率(P/E)估值法相结合,测算出BMP股票的公允价值为每股175,000越南盾,较当前股价隐含25.1%的上行空间,并附带约8.9%的预期股息收益率。
基于未来12个月约35.8%的总预期回报,SHS建议投资者上调BMP股票的投资权重。
SHS建议投资者持续关注可能压缩利润空间的外部风险因素,包括中东地区的石油供应冲击、PVC树脂价格波动、越南盾兑美元汇率压力,以及住宅房地产市场的实际复苏进度。
编辑观点
BMP的高盈利依赖原生PVC低价,若原料价格反弹,其成本优势将削弱,这可能间接提升再生PVC的市场竞争力。从业者需关注越南建筑周期复苏对HDPE管材需求的拉动,以及原生与再生料在基础设施领域的替代潜力。
常见问题
SHS为什么建议增加BMP股票权重?
SHS认为BMP在2025年业绩创纪录,且受益于建筑周期复苏。公司2025年净营收55.1亿越南盾,净利润12.29亿越南盾,毛利率46.1%,ROE达42.7%,具备显著竞争优势。
BMP 2026年净利润预计是多少?
SHS预计BMP 2026年税后净利润为1.2万亿越南盾,同比微降2.3%。尽管营收预计增长12.2%,但受中东油价危机导致PVC原料价格上涨18%影响,毛利率将从46.1%回落至40.4%。
BMP在原材料供应上有什么优势?
BMP通过TPC Vina和SCG Group建立了PVC树脂内部供应渠道。在行业约70%原材料依赖进口的背景下,这一布局构成了重要的战略储备,降低了供应链风险。