【意大利】城市垃圾,Utilitalia:“加强EPR和治理以实现欧盟目标
要点
- 意大利塑料包装回收成本为43.67-53.44欧分/公斤,玻璃为24.2-27.8欧分/公斤。
- 2024年意大利垃圾管理企业投入约20亿欧元,北部平均投资450万欧元,南部仅280万欧元。
- 意大利实际再生利用率52%,距欧盟2035年目标存在13个百分点缺口。
- 2025年意大利南部Tari费率为378欧元,北部为288欧元,区域差异显著。
- 欧盟拟将废弃物焚烧纳入ETS,预计每吨处理成本增加45欧元,行业年负担最高3.5亿欧元。
意大利循环经济的发展程度,已不再单纯以分类回收率的提升来衡量。真正的考验在于从回收环节向实际再生利用的跨越,即从拦截废弃物的数量,转向将其转化为新原料的工业能力。Utilitalia与Utilitatis近日在纳不勒斯Green Med Expo & Symposium上发布的《2026绿色报告》(Green Book 2026)指出,这一挑战不仅涉及处理设施的可用性或回收绩效的优化,更核心的是通过全面执行生产者责任延伸制度(EPR)以及强化地方治理,构建具备经济可持续性的产业链。实现这些目标,还需依靠能够支撑投资与服务质量的监管框架。
Utilitalia主席Luca Dal Fabbro表示:“我国的分类回收率仍在增长,目前已达到68%。但欧盟2035年的目标关键在于实际再生利用率及填埋量的削减。目前我们的实际再生利用率为52%,比欧盟未来几年要求的标准低13个百分点。在这两个指标之间的差距中,考验着投放物的质量、分拣效率、废料削减能力,以及将二次原料稳定纳入生产循环的能力。”
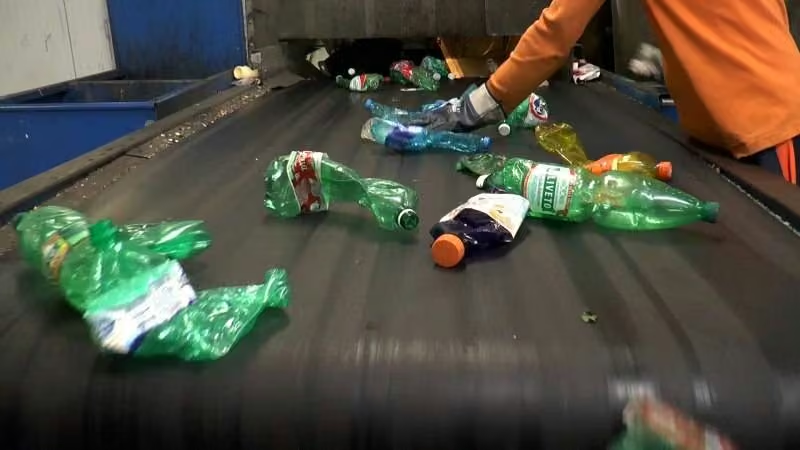
对进入再生利用环节的各类废弃物进行分析可见,有机废弃物占据主导地位,占总量的41%;其次是纸和纸板,占25%;玻璃占13%;木材占7%;塑料占6%。这些数字背后,隐藏着在工业特性、回收材料质量、处理成本及市场出路等方面差异巨大的产业链。其中,塑料是极具代表性的案例之一:尽管其在重量占比上相对较小,但由于物流质量波动大、含有异物以及原生原料的竞争压力,它依然是最难管理的类别之一。
在此背景下,《绿色手册》将生产者责任延伸制度(EPR)视为巩固体系经济可持续性的关键工具之一。Dal Fabbro指出,该制度在两个层面发挥着核心作用:一是支撑回收利用,二是为回收产业链提供稳定性。他强调,循环经济的增长要求将产品投放市场的主体与负责处理产品生命周期的主体更紧密地联系起来,从而打破传统上生产阶段与回收阶段之间的割裂。
报告在EPR领域提出了最具分量的建议之一。基于2024年MUD申报数据进行的分析显示,不同产业链的收集与处理成本存在显著差异。玻璃的平均成本在每公斤24.2至27.8欧分之间,纸和纸板为27.33至30.23欧分,而塑料包装的成本则高达每公斤43.67至53.44欧分。这一数据凸显了收集材料的质量以及外来杂质的存在对体系经济效率的影响。《绿色手册》认为,只有当EPR体系能够切实覆盖后消费阶段全链条中运营商所承担的高效成本时,欧盟“污染者付费”原则才能得到充分应用,这些成本需经Arera监管机构通过费率方法予以确认。
然而,最具挑战性的问题依然在于基础设施。要实现2035年欧盟目标,即65%的回收率和将填埋量降至10%,需要建设一套规模适当且在全国范围内分布更均衡的设施网络。《绿色手册》中的估算数据显示,意大利南部和西西里地区在有机组分处理以及剩余未分类废物管理方面仍存在重大缺口。
在此背景下,罗马垃圾焚烧发电厂的建成被视为一项能够显著降低意大利中部地区设施需求的关键举措。与此同时,由国家复苏与韧性计划(PNRR)、援助法令以及企业直接投资所支持的各类设施,也将有助于弥补部分有机垃圾处理方面的缺口。然而,南部地区的处理能力问题依然悬而未决,当地现有设施的处理能力持续低于实际产生的垃圾总量。
投资正是突破该行业历史瓶颈的关键因素之一。2024年,意大利垃圾管理企业共投入约20亿欧元。推动这一增长的主力主要是大型企业集团,这些企业在2016年至2024年间,其投资规模已实现翻倍以上增长。但地区间差异依然显著:北部地区企业平均投资额达到450万欧元,而南部及岛屿地区仅为280万欧元。
这一差距凸显了加强基础设施需求最迫切地区工业与金融实力的必要性。《绿色报告》(Green Book)将这一议题与公共服务治理及地方架构碎片化问题紧密关联,并指出后者是阻碍行业现代化的主要障碍之一。报告指出,尽管近年来取得了一定进展,但目前仅有39%的人口由通过公开招标选定的受托公司提供服务,且62%的招标项目仍由地方政府直接发起,几乎全部局限于单一市辖区范围。
《绿色报告》还指出,服务外包招标的平均期限不足五年,且招标内容主要集中在垃圾收集与运输环节,设施运营部分仍处于边缘地位。这导致整个体系呈现出服务水平参差不齐、管理规模高度分散的特征。虽然跨市域招标在数量上依然有限,但其覆盖人口已达约700万,预估总经济价值高达160亿欧元,这充分证明了采用更一体化、面向长期规划的运营模式所蕴含的巨大潜力。
Arera(意大利能源、网络和公用事业监管局)监察委员会成员Alessandro Bratti指出,与能源领域不同,意大利废弃物管理领域呈现出高度碎片化的管理格局,地方监管机构之间也存在显著割裂。他认为,监管机制应伴随该行业的工业化成熟进程,重点介入费率机制、数据质量以及高效成本界定等关键环节。其中,高效成本界定直接关联到对运营经济可持续性的思考,以及生产者责任延伸制(EPR)的角色定位。Bratti表示,Arera还计划通过重启“监管观察站”(Osservatorio della regolazione)来强化各方对话,将其打造为与利益相关方进行持续沟通的平台。
基础设施和管理水平的区域差异也直接反映在废弃物处理费率上。据《绿色手册》(Green Book)数据显示,2025年意大利全国平均Tari(城市垃圾处理费)为333欧元,但地区间差异显著:北部地区平均费率为288欧元,中部地区为358欧元,南部地区则高达378欧元。未来,随着废弃物焚烧行业可能被纳入欧盟碳排放交易体系(ETS)的覆盖范围,这一费用负担可能进一步加重。据公用事业联合会(federazione delle utility)透露,欧盟委员会预计将于7月底前提交该措施的影响评估报告。该报告指出,此举可能导致每吨废弃物处理成本增加高达45欧元,行业年度额外负担最高可达3.5亿欧元。Dal Fabbro对此表示:“这一结果完全不可接受。废弃物能源化(waste to energy)是实现循环经济闭环的关键环节。我们必须以统一且坚定的立场向布鲁塞尔发声。企业不应独自承担这些额外成本,更不应由民众来买单。”
编辑观点
塑料回收的高成本与区域投资失衡表明,单纯提升分类率无法解决再生料供应瓶颈。从业者需密切关注Arera对EPR费率的监管调整,以及南部基础设施升级进度,这些将直接决定rPET等再生原料的长期价格稳定性与供应链韧性。
常见问题
意大利塑料包装回收成本为何远高于玻璃?
塑料包装回收成本高达43.67至53.44欧分/公斤,远超玻璃的24.2至27.8欧分/公斤。这主要源于物流质量波动大、含有异物以及原生原料竞争压力,导致分选和清洗环节效率低下,增加了体系经济负担。
欧盟2035年目标下意大利再生利用率缺口多大?
意大利当前实际再生利用率为52%,比欧盟2035年要求低13个百分点。尽管分类回收率已达68%,但受投放物质量、分拣效率及二次原料纳入生产循环能力限制,实际转化能力仍不足,需通过EPR强化产业链稳定性。
南部地区垃圾管理投资与北部差距多少?
北部企业平均投资额达450万欧元,而南部及岛屿地区仅为280万欧元。这种区域失衡导致南部有机组分处理及剩余废物管理存在重大缺口,现有设施处理能力持续低于实际垃圾产生量,亟需PNRR等资金填补基础设施短板。