【意大利】垃圾:分类已不足够,真正的挑战是回收
要点
- 2024年意大利城市垃圾产生量突破2990万吨,较上年增长2.3%。
- 塑料在回收垃圾总量中仅占6%,但处理成本高达43.67-53.44欧分/公斤。
- PNRR动员21亿欧元用于升级分拣基础设施及建设新型回收中心。
- 2024年意大利北部企业平均投资450万欧元,南部地区仅为280万欧元。
- 欧盟设定2035年填埋处置量控制在总废物产生量10%以下的强制性目标。
意大利城市垃圾管理正经历深刻变革,标志着该行业从单纯的环境服务正式转型为生态转型的工业支柱。由Utilitalia发起、Utilitatis基金会编制,并联合Ispra与Enea共同完成的《2026年绿色报告》(Green Book 2026),对行业实际表现及长期存在的矛盾进行了系统梳理。该报告最新数据显示,2024年意大利城市垃圾产生量重新回升,突破2990万吨大关,较上年增长2.3%。与此同时,分类收集率进一步攀升至总产生量的68%。这一约75.5万吨的增量,使得被拦截的材料总量逼近2030万吨。
然而,报告今年的核心焦点已超越单纯的分类量统计,转向“实际再利用率与回收准备率”这一关键指标。该指标目前达到52%,较2023年提升1.3个百分点。居民家庭分类出的垃圾量与实际重新进入生产循环的比例之间,仍存在显著差距。这表明,循环经济的成效已不能仅以材料拦截能力来衡量,而必须取决于回收产业链的实际工业效率。
意大利回收产业地图
进入回收环节的物质构成,凸显了特定商品链条在全国格局中的主导作用。有机组分占据绝对主导地位,占回收垃圾总量的41%;纸板和纸箱紧随其后,占比25%;玻璃占13%;木材占7%。在主要组分中,塑料排名垫底,仅占总量的6%,其余为少量其他基质。
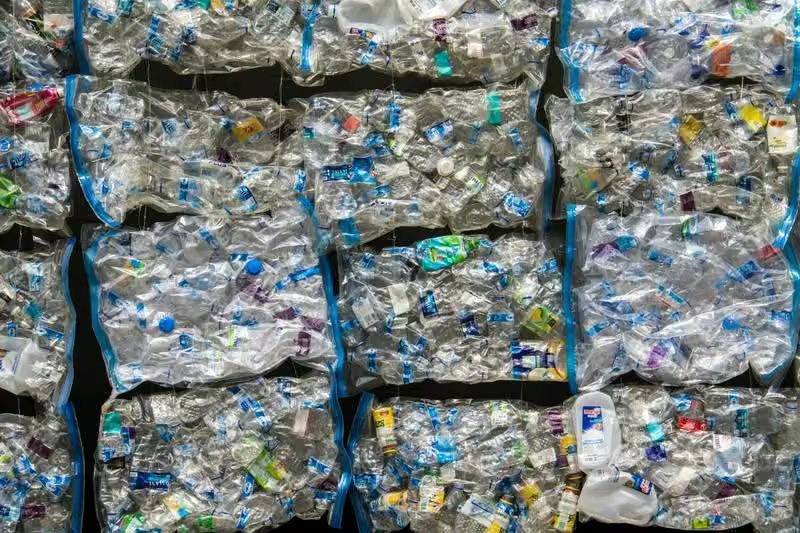
各回收产业链均面临经济动态、市场出路及处理成本不均衡的挑战,塑料行业尤为典型。尽管塑料在总重量中占比最低,却因巨大的体积、极高的质量波动性以及大量外来杂质的存在,具有非凡的战略重要性。原生聚合物的激烈竞争进一步加剧了这种失衡,其市场价格往往使再生材料的经济可持续性陷入困境。
为确保回收产业链的稳定,并使该行业对欧盟目标的贡献成为结构性支撑,报告强调必须加强二次原材料市场。主要手段包括更一致地实施生产者责任延伸制度,并修订意大利国家包装协会(Conai)的环境贡献费,将其作为积极的经济杠杆,以保护再生材料的竞争力。
污染者付费:处理成本的波动
切实落实欧洲原则,要求工业成本分摊具备绝对透明度,避免将生态转型的经济负担直接转嫁给市民费率。对全国流量申报数据的分析表明,不同材料的平均收集和处理成本差异巨大。
玻璃的处理成本在每公斤24.2至27.8欧分之间波动。纸和纸板类材料的成本区间为每公斤27.33至30.23欧分。塑料包装产业链的成本最高,达到每公斤43.67至53.44欧分。这种巨大的成本差异及持续上涨,主要源于杂质和外来材料的影响,这些物质要求工厂进行复杂且昂贵的中间分拣和工业筛选工序。
在此背景下,意大利能源、网络和环境保护监管局(Arera)的角色变得至关重要,其核心任务是确保生产者责任延伸制度能够全面覆盖运营商所承担的高效成本。为此,监管机构需运用差异化的缴费调节工具,从源头激励包装物的实际可回收性,从而摒弃仅基于综合平均成本的简单报销逻辑。
基础设施现状
若缺乏在全国范围内均匀分布的适当基础设施网络,分类收集的质量便无法转化为实际价值。欧盟已为2035年设定了强制性目标:将填埋处置量控制在总废物产生量的10%以下。对意大利而言,这意味着在未来十五年内,必须将当前的填埋依赖度几乎削减一半。若不能在处理设施的建设与发展上实现显著提速,这一目标将遥不可及。
面向2035年的区域需求预测显示,中意大利、半岛南部及西西里地区面临严峻挑战与结构性缺口,这在有机组分生物处理和剩余混合废物焚烧发电两个领域尤为突出。尽管北部地区和撒丁岛在有机废物处理方面正朝着基本自给自足的方向发展,但南部地区和西西里岛的产能缺口预计将超过现有运行设施的总处理能力。
报告指出,计划服务于罗马首都圈的焚烧发电设施一旦投运,有望使中意大利地区混合废物的处置需求减半。与此同时,通过“国家复苏与韧性计划”(Pnrr)资金资助的新建设施,辅以《援助法令》的支持及企业直接投资,将有助于缩小有机废物回收领域的历史差距。然而,完善南部地区的处理网络依然至关重要,以消除所谓的“废物长途转运”现象,从而降低物流运输成本及相关排放的环境影响。
Pnrr的推动力与大型公用事业企业的牵引作用
为弥合区域发展差距,意大利废弃物处理行业深度绑定了公共资金这一核心引擎。国家复苏与韧性计划(PNRR)共动员21亿欧元,用于升级改造分拣基础设施,并建设服务于战略性产业链的新型回收中心。在这一特殊政策刺激下,2024年该行业企业实现总投资额约20亿欧元。
自2016年起,行业投资支出呈现持续上升趋势,并在2022年至2023年间因欧洲相关招标项目的推动而达到显著峰值。然而,这种工业动态呈现出高度极化特征,发展动力完全由大型运营商和综合循环管理者主导。2016年至2024年间,大型企业的结构性投资实现翻倍以上增长,从约2亿欧元跃升至超过7.2亿欧元。
地理层面的不均衡依然显著:2024年,意大利北部企业平均投资水平为450万欧元,而南部地区仅为280万欧元。这一差距凸显出,亟需强化那些发展需求最迫切地区从业者的财务实力与工业成熟度。
编辑观点
分类率与再利用率间的落差暴露了后端分选与清洗环节的瓶颈,尤其是塑料杂质导致的成本激增。从业者需关注EPR政策落地细节及Conai费用调整,以应对原生料价格波动对再生塑料利润空间的挤压,同时警惕南北投资差距带来的区域供应链风险。
常见问题
意大利2024年垃圾分类率虽高,为何实际再利用率只有52%?
实际再利用率仅52%,远低于68%的分类收集率。报告指出,居民分类出的垃圾与实际重新进入生产循环的比例存在显著差距,循环经济成效取决于回收产业链的实际工业效率,而非单纯的材料拦截能力。
塑料包装回收成本为何高达43.67至53.44欧分/公斤?
塑料包装产业链成本最高,主要源于杂质和外来材料的影响。这些物质要求工厂进行复杂且昂贵的中间分拣和工业筛选工序,导致处理成本远高于玻璃(24.2-27.8欧分/公斤)和纸板(27.33-30.23欧分/公斤)。
Conai环境贡献费改革如何保护再生塑料竞争力?
报告建议修订Conai的环境贡献费,将其作为积极的经济杠杆。通过更一致地实施生产者责任延伸制度(EPR),确保二次原材料市场的稳定,从而保护再生材料在原生聚合物激烈竞争下的经济可持续性。