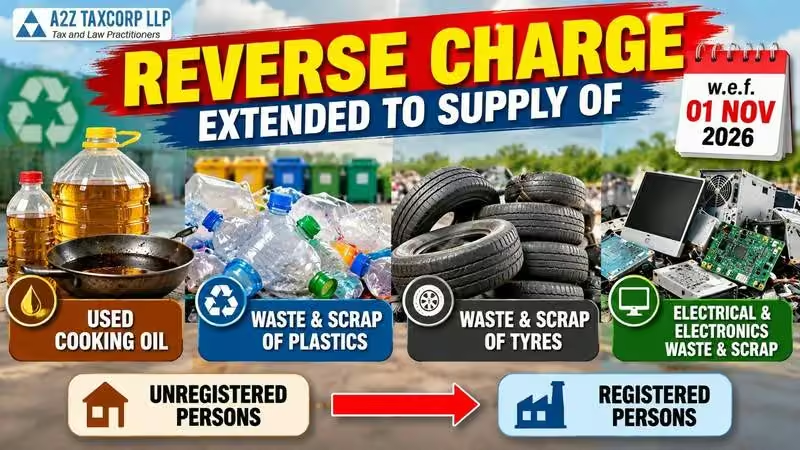
【印度】自2026年11月1日起,未注册人员向注册人员供应废食用油、塑料废料及废碎料、轮胎废料及废碎料以及电子电气废料及废碎料将适用反向征收机制
要点
- 2026年11月1日起,印度未注册人员向注册人员供应塑料废料适用反向征收机制。
- CBIC发布第04/2026-Central Tax (Rate)号通知,修订2017年第4号通知附表。
- 注册人员间供应塑料废料等四类商品实行2%预扣税(TDS)。
- 反向征收机制适用于供应时间落在2026年11月1日或之后的货物接收。
- 第57届GST委员会建议将监管框架扩展至塑料、电子、轮胎及废油四类废料。
根据2017年《中央商品和服务税法》第9(3)条,印度中央税收委员会于2017年6月28日发布了第4/2017-Central Tax (Rate)号通知,明确了在反向征收机制下,由接收方承担中央税缴纳责任的州内供应商品清单。该通知附表目前涵盖以下项目:腰果(序号1)、比迪烟叶(序号2)、烟草叶(序号3)、特定精油(序号3A)、丝线(序号4)、原棉(序号4A)、彩票(序号5)、政府供应的旧机动车、扣押及没收物品、废旧物品以及废料和废渣(序号6)、优先领域贷款证书(序号7),以及由未注册人员供应的第72至81章金属废料(序号8)。
其中,金属废料条目(序号8)系根据第54届GST委员会的建议,通过2024年10月10日生效的第06/2024-Central Tax (Rate)号通知予以增补。此举旨在遏制废料贸易中的逃税行为,该领域存在大量非正规且未注册的供应商。
第57届GST委员会在新闻稿(C1(5)段)中建议,将上述监管框架扩展至另外四类废料和废渣,具体包括:塑料废料和废渣、电气及电子废料和废渣、轮胎废料和废渣,以及使用过的食用油。具体机制如下:(a)当此类商品由未注册人员供应给注册人员时,适用反向征收机制,即使供应商未达到起征点,接收方仍需缴纳税款;(b)供应商一旦超过起征点,须立即办理注册;(c)当此类商品由注册人员供应给注册人员时,实行2%的预扣税(TDS)。中央间接税和消费税委员会(CBIC)发布的常见问题解答(关于商品部分的第8至14题)指出,该机制与现行金属废料监管机制基本一致。
近日,根据GST委员会的建议,中央间接税和消费税委员会(CBIC)依据2017年《中央商品和服务税法》第9(3)条,于2026年10月27日发布了第04/2026-Central Tax (Rate)号通知(G.S.R. 927(E)),对第4/2017-Central Tax (Rate)号通知的附表进行了修订,增补了以下条目:
自2026年11月1日起,已登记纳税人若从未登记纳税人处接收上述货物,须依据《中央商品及服务税法》(CGST Act)第9(3)条,按反向征收机制缴纳中央税(及相应的邦税/联合领地商品及服务税,或跨邦供应的综合税)。税率适用《2025年第9号中央税(税率)通知》(Notification No. 9/2025-Central Tax (Rate))中针对此类货物的规定,且该法所有条款均适用于该接收方,视同其为纳税义务人。
2026年10月27日发布的《2026年第04号综合税(税率)通知》(Notification No. 04/2026-Integrated Tax (Rate),G.S.R. 928(E))对《2017年第4号综合税(税率)通知》(Notification No. 4/2017-Integrated Tax (Rate))作出了相应修订;同日发布的《2026年第04号联合领地税(税率)通知》(Notification No. 04/2026-Union Territory Tax (Rate),G.S.R. 929(E))亦对《2017年第4号联合领地税(税率)通知》(Notification No. 4/2017-Union Territory Tax (Rate))进行了平行修订。关于此类货物供应商登记(《2026年第06号中央税通知》,Notification No. 06/2026-Central Tax)及其B2B供应预扣税(TDS)(《2026年第07号中央税通知》,Notification No. 07/2026-Central Tax)的相关措施,均于2026年10月27日发布,具体内容见其他独立更新。
该通知自2026年11月1日起生效。反向征收机制适用于从非登记纳税人处接收的供应,前提是《中央商品及服务税法》第12(3)条规定的供应时间(即货物接收日、付款日或供应商发票开具后第31日,以最早者为准)落在2026年11月1日或之后。
《2017年综合商品及服务税法》(IGST Act)及《2017年联合领地商品及服务税法》(UTGST Act)项下亦已发布类似通知。
编辑观点
印度将塑料废料纳入反向征收机制,将显著增加非正规供应链的合规成本,倒逼上游供应商注册。从业者需立即审计供应商资质,确保接收货物时能准确计算并申报反向征收税款,避免税务风险。
常见问题
印度塑料废料反向征收机制何时生效?
自2026年11月1日起生效。依据CBIC发布的第04/2026-Central Tax (Rate)号通知,未注册人员向注册人员供应塑料废料等四类商品时,接收方须按反向征收机制缴税。
注册人员供应塑料废料需预扣多少税?
实行2%的预扣税(TDS)。根据第57届GST委员会建议,当此类商品由注册人员供应给注册人员时,适用2%的预扣税,相关措施见2026年第07号中央税通知。
未注册供应商超起征点后需做什么?
须立即办理注册。第57届GST委员会建议明确,供应商一旦超过起征点,必须立即办理注册,否则接收方需承担反向征收税款,且该机制与现行金属废料监管一致。