【韩国】战争将石油挤出市场的乐观预期……忽视了“塑料海啸”的悖论
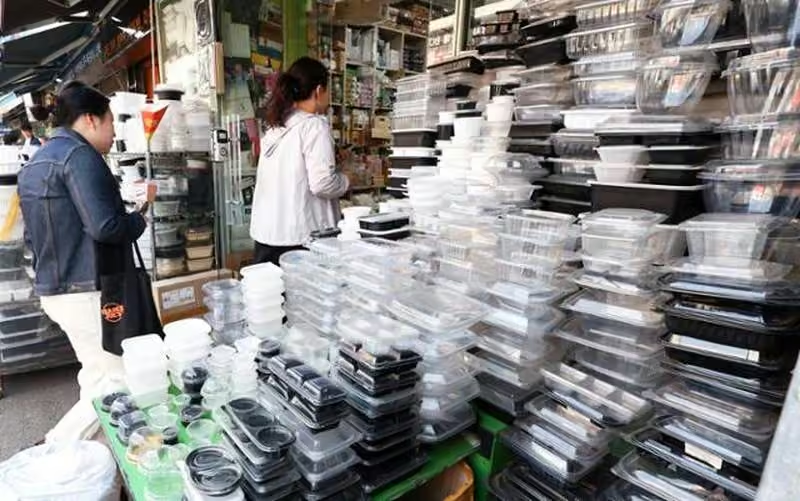
要点
- 2024年乙烯年产能约为2.4亿吨,预计2030年新增4500万吨产能
- 2030年乙烯产能预计结构性过剩4000万至6000万吨
- COTC工艺石化产品成本比传统工艺低30%以上
- 韩国气候能源环境部发布《去塑料综合对策(草案)》
- 中东地区新建装置大多属于原油直接制化学品(COTC)类型
【“垃圾博士”的垃圾故事】战争催化再生与去塑料化进程 石油企业转向低价塑料生产或推高石化基塑料消费 亟需强化再生原料使用监管
编辑按:
新冠疫情后,本已严峻的垃圾问题进一步恶化。垃圾危机不仅破坏生态系统,还引发居民之间、地区之间乃至国家之间的冲突。本文作者洪秀烈是资源循环社会经济研究所所长,曾出版《那不是垃圾》和《我们身边的垃圾》两书,现以“垃圾博士”的视角,在《韩国日报》每四周的周四连载专栏,剖析垃圾问题的核心症结与解决路径。
美以与伊朗之间的冲突冲击了石油和石脑油供应链,外界普遍预期这将加速向可再生能源转型及构建去塑料化社会的进程。这一事件也让公众切身感受到,完全依赖进口化石燃料的能源与物质消费体系存在多大脆弱性。然而,这种冲击能否真正转化为推动转型的持久动力,目前仍充满不确定性。
从宏观层面看,向可再生能源的转型反而可能推高石油基塑料的消费。产油国和石油企业为抵消燃料用石油需求下降的影响,正试图扩大用于塑料原料的石油消费。这种“能源转型悖论”——即能源转型反而加速石油向塑料原料转化的趋势——已经显现。绝不能低估那些依赖石油生存的国家及企业“挽救石油”的决心。危机过后,需警惕中东低价塑料原料大量涌入,形成一种反向的“中东冲击”。
综合市场研究机构及行业数据显示,到2030年,塑料原料生产设施产能持续超过需求、形成结构性供过于求的可能性极大。据估算,2024年乙烯(塑料核心原料)年产能约为2.4亿吨,预计至2030年,中国、中东等地将新增4500万吨产能。即便考虑欧洲、韩国、日本等地竞争力较弱设施的关停,主流观点仍认为,到2030年仍将出现4000万至6000万吨的结构性过剩。
2020年代以来,中东地区新建的装置大多属于“原油直接制化学品”(COTC)类型,即直接从原油生产乙烯等石化产品。与先由原油生产石脑油、再加工成石化产品的传统工艺相比,COTC工艺的石化产品产出率更高,成本至少低30%以上。
以COTC为主的产能过剩结构,意味着未来相当长一段时间内,低价塑料原料的供应攻势将持续。当石油基新料价格走低,再生原料及生物替代品(如纸制品、生物塑料等)的价格竞争力将相应削弱。新料价格越低,企业对于设定再生原料强制使用比例等监管措施的抵触情绪也越强烈。即便在能源领域淘汰化石燃料,若减少的石油消费量大量转化为塑料原料,化石燃料导致的温室气体减排目标也将难以实现。
必须摒弃“仅靠能源转型即可解决化石燃料碳排放问题”的盲目乐观。随着可再生能源转型加速,必须同步强化减量与再利用政策,并出台更严格的监管措施,以阻断石油向塑料原料转化的趋势,同时扩大再生原料的使用。
韩国气候能源环境部去年发布了《去塑料综合对策(草案)》,计划于今年上半年确定最终方案。但面对即将到来的“结构性塑料海啸”,现行对策仍显不足。政策不应止步于为减轻行政负担而采取的温和监管,而应尝试更为大胆、更具进取性的措施。
编辑观点
低价石化基塑料的持续涌入将压缩再生塑料的生存空间,从业者需关注再生含量强制使用政策的执行力度。建议企业加强成本管控,并推动化学回收等技术升级,以应对新料价格战带来的市场冲击。
常见问题
石油企业为何转向生产塑料原料?
为抵消燃料用石油需求下降的影响。产油国和石油企业试图扩大用于塑料原料的石油消费,以维持整体石油销量,这种趋势在能源转型背景下已显现。
2030年乙烯产能预计过剩多少?
预计过剩4000万至6000万吨。2024年乙烯年产能约2.4亿吨,至2030年中国、中东等地将新增4500万吨产能,即便考虑部分设施关停,主流观点仍认为存在结构性供过于求。
COTC工艺对塑料原料成本有何影响?
成本至少低30%以上。COTC工艺直接从原油生产乙烯等石化产品,产出率更高,导致中东地区新建装置具备显著成本优势,将形成低价塑料原料的持续供应攻势。