【韩国】从废弃物中挖掘未来能源……保安公司的无限转型
要点
- EsTec System去年投入40亿韩元收购EsTec Eco,拓展环保业务。
- EsTec Eco年折算营收约30亿韩元,利润率保持两位数以上。
- EsDocx年文件破碎量约1万吨,配备11辆现场破碎车及10辆安保押运车。
- Estax预计今年铝业务营收接近1000亿韩元,月度锭块供货1000-1400吨。
- EsTec System 2023年营收7316亿韩元,营业利润307亿韩元。
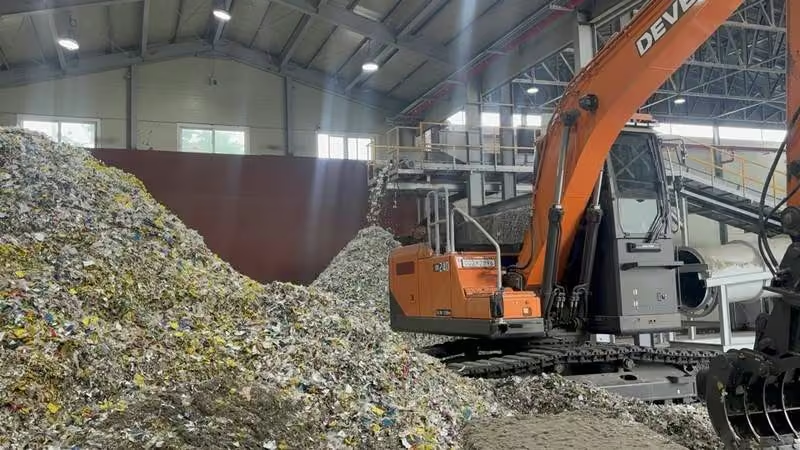
走进位于京畿道华城市(화성시)的EsTec Eco(에스텍에코)厂区,铁门开启的瞬间,视野被堆积如山的废弃塑料薄膜与混合塑料占据。这些废弃合成树脂堆的高度达到4至5米,远超成年人身高的两倍。废弃包装材料与塑料碎片杂乱交织,乍看之下宛如垃圾山。然而,这里的废弃物并不会被送往填埋场,而是经过分拣与破碎处理,转化为水泥厂或发电厂使用的燃料。
厂区内部,一台大型起重机不停运转。它张开夹爪,抓起一大把废弃物,倾倒进大型设备的进料口。当废弃物沿传送带进入设备内部时,金属碰撞声与电机运转声充斥着整个工厂。废弃物转化为燃料的第一道关卡是分拣:废钢依靠磁力吸附分离,塑料则通过风力吹扫进行筛选。瓶子、金属及其他可回收物品被分别归类,最后残留的可燃性废弃物被破碎成小碎片。由此产生的物料被输送至水泥煅烧窑和发电厂,作为替代煤炭的燃料使用。
该设备的自动化率约为90%。若以传统方式运营同等规模的分拣厂,需要在传送带两侧安排大量工人,逐一手动挑选废弃物。目前,分拣现场仅需6至7名工作人员。EsTec Eco相关人士指出:“过去运营同等规模的厂区至少需要20人,但如今自动化技术已得到广泛应用。”
不过,对于大到难以直接放入传送带的废弃物,仍需由工人单独挑选并切割处理。此外,还需检查其中是否混有未获许可的指定废弃物或残留液体的容器。即便是相同的塑料容器,若内部残留内容物,其处理方式也会截然不同。这正是现场在接收废弃物时,必须首先核实产生方、成分及状态的原因。
EsTec System(에스텍시스템)收购资源循环企业“EsTec Eco”
EsTec Eco的商业模式是向企业收取废弃物接收处理费,将其分拣、破碎并制成燃料后,再输送至水泥厂或发电厂,此时由EsTec Eco承担最终处理费用。其利润来源于接收费用与最终处理支出之间的差额,扣除运输费、人工费及设备维护费后所得。公司相关人士透露:“利润率保持在两位数以上。”
并非所有废弃物都能获得相同价格。若废弃物中塑料薄膜与塑料占比高且杂质少,其热值较高,可成为优质燃料;反之,若混入大量食物残渣、金属或泥土,不仅会增加分拣成本,还会加剧机械磨损。若热值未达到水泥厂要求,还需额外添加煤炭,导致支付给水泥厂的处理费用上升。
EsTec Eco目前规模尚小,年折算营收约为30亿韩元。废弃物接收量及最终处理设施的运行状况对其业绩波动影响较大,构成主要变量。EsTec Eco相关人士解释:“水泥厂和发电厂通常在1至2月及7至8月进行检修,期间接收量会因季节性因素而下降。”
EsTec System去年投入约40亿韩元收购了EsTec Eco。此举不仅是为了增加一处现有设施的营收,更是为了将公司原本以安保和设施管理为核心的业务领域拓展至环保领域。目前,EsTec Eco正考虑在华城地区增设回收分拣设施,原因在于现有厂区无法承接全部接收量。
从文件破碎到废铝流通……EsDocx(에스닥스)拓宽业务版图
EsDocx的核心业务领域为废铝流通与保密文件破碎。作为EsTec System的内部业务部门,EsDocx的起点更侧重于安保而非资源流通。自2005年启动文件破碎业务以来,其处理对象已扩展至硬盘、半导体晶圆及显示屏面板样品等。在物理破碎以确保残留信息无法读取后,EsDocx将回收的纸张、金属、硅等可回收资源重新送回工业领域。
文件破碎的核心在于保密性。然而,若公司并非像EsTec System那样以安保为基础,则存在为追求更高利润而跳过破碎环节、直接将原纸供应给造纸厂的可能性。EsDocx相关人士解释:“将纸张粉碎后供应给造纸厂,会导致单价下降,原因在于造纸厂回收纸张时的‘损耗率’升高。相反,若将未破碎的原纸出售给造纸厂,则可获得更高收益。部分企业至今仍选择直接转卖原纸以获取更高利润。”
EsDocx的文件破碎现场不仅配备破碎设备,还在废弃物存储区及作业线周围多处安装闭路电视(CCTV)。客户方负责人可通过CCTV实时监控破碎过程。此外,公司还运营全球定位系统(GPS),以追踪车辆从厂区出发至目的地的全程位置。目前,EsDocx运营11辆现场破碎车、10辆安保押运车及3台本地破碎机。包括中心接收量在内,其年文件破碎量约为1万吨。
在保密破碎业务中积累的供应商管理及资源回收经验,被延伸至铝业务领域。EsDocx流通工业及家庭产生的废铝废料、熔炼后制成的锭块(Ingot)以及液态铝液。其业务结构为:窗框、铝制厨具及工业加工芯片经合金工厂处理后,重新转化为汽车零部件原料。
埃斯塔克斯(Estax)并未自建熔炼工厂,而是从中小型合金企业采购固态锭块(ingot)和液态熔体,再向汽车零部件厂商供货,并负责管理订单数量、产品质量及结算事宜。由于起步阶段缺乏制造设施,该公司仅进入市场就耗费了约三年时间。当时,合金企业对其是否具备实际支付能力持怀疑态度,而汽车零部件厂商也不愿将一家没有生产工厂的流通商纳入供应链。
打破交易僵局的关键在于结算速度。中小型合金企业收购废铝废料时,绝大多数采用现金交易;而向汽车零部件厂商供货后,回款周期往往长达一至两个月。对于营运资金紧张的厂商而言,即便接到订单,也可能因无力采购原材料而无法履约。埃斯塔克斯规定,只要供货批次通过质量检验,最快可在次日向合金企业支付货款。该公司一位负责人表示:“小型合金工厂很难垫付两个月的货款,而废料供应商若一周内收不到款项,便拒绝供货。正是因为我们先行支付现金,双方才得以维持长达十年的合作关系。”
预计埃斯塔克斯今年铝相关业务营收将接近1000亿韩元。其月度供货规模大致为:锭块1000至1400吨、熔体600至700吨、废料500至800吨。其中,锭块由8家合金企业生产,随后供应给约9家汽车零部件厂商。
埃斯塔克系统(Estek System)筹备IPO……从安保公司转型为资源循环企业
向环保领域的业务拓展,与埃斯塔克系统正在推进的首次公开募股(IPO)计划密切相关。该公司已选定未来资产证券(Mirae Asset Securities)作为独家主承销商,正筹备今年在韩国证券交易所(KRX)主板上市。据消息人士透露,其与韩国证券交易所主板本部的预沟通工作已接近尾声,目前正以7月底提交上市预审申请为目标推进各项准备工作。市场传闻其上市后估值约为5000亿韩元。2023年,埃斯塔克系统实现营收7316亿韩元、营业利润307亿韩元、净利润271亿韩元。
通过IPO拓宽融资渠道后,公司投入环保业务的资金能力有望进一步增强。每新增一处埃斯塔克环保(Estek Eco)作业场所,均需先取得具备废弃物处理许可资质的土地,再建设厂房并安装分拣与破碎设备。即便是现有作业场所,从土地获取到取得许可及完成设施建设,整个流程也需约一年时间。仅自动分拣设备一项投资便超过20亿韩元,因此仅靠内部现金流难以快速扩张业务规模。
募集资金的具体用途将在后续提交的招股说明书等文件中最终确定。不过,若埃斯塔克系统推进新设施投资、追加并购或扩大环保业务布局,IPO所筹资金有望加速其成长步伐。市场猜测,埃斯塔克环保的新增分拣厂、可再生能源项目,以及埃斯塔克斯扩大资源流通品类等,均可能成为潜在投资方向。
在上市前夕,埃斯塔克系统亦着手优化公司治理结构,新设审计委员会、透明经营委员会及外部董事候选人推荐委员会,以强化董事会独立性与内部控制功能。这家以员工持股公司形式发展壮大的企业,正为接受外部投资者评估开展前期准备工作。
目前,环保业务在埃斯塔克系统整体营收中的占比仍较小。然而,市场之所以关注这两大业务板块,是因为该公司能够将既有积累的信誉、资金实力及大型客户网络,成功移植至资源循环市场。埃斯塔克斯将安保业务中建立的废弃物销毁信任,延伸至铝材流通领域;而埃斯塔克环保则已实际建成具备废弃物接收与分拣能力的设施,这一进展具有标志性意义。
埃斯塔克系统一位高管表示:“过去,我们的起点是安全销毁一份文件;如今,我们正迈向将文件、金属及塑料重新投入产业循环的新阶段。作为从安保业务起步的埃斯塔克系统,在上市前夕希望向市场展示的,不仅是处理废弃物的企业,更是致力于打通废弃资源重返产业现场通道的企业。”
编辑观点
安保企业切入资源循环,利用自动化分选降低废塑处理成本,并通过IPO融资加速产能扩张。从业者应关注自动化分选在混合废塑预处理中的效率提升,以及跨界资本进入对回收设施布局的加速效应。
常见问题
EsTec Eco怎么处理废塑料?
通过自动化分拣破碎,将废塑转化为水泥厂或发电厂燃料。该流程自动化率约90%,仅需6-7名工人,大幅降低了传统人工分拣的成本。
EsTec System IPO估值多少?
市场传闻上市后估值约5000亿韩元。公司2023年营收7316亿韩元,正以7月底提交预审申请为目标,推进KRX主板上市。
废铝流通如何保证回款?
通过次日支付现金打破僵局。Estax规定供货质检通过后最快次日付款,解决了合金厂垫资难问题,维持了十年合作关系。