生物塑料市场动态与前景展望
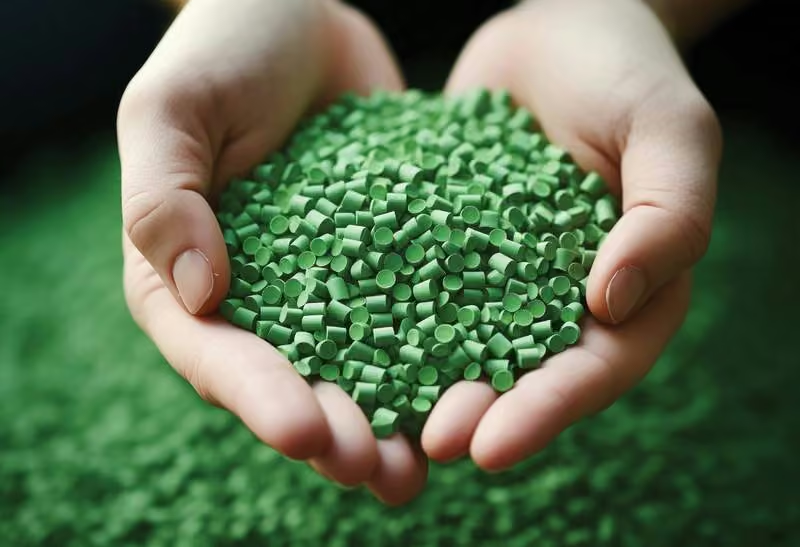
要点
- 2024年全球生物塑料市场规模约155.7亿美元,2025-2030年CAGR预计19.5%
- 2024年欧洲生物塑料市场占全球营收43.38%,为最大区域市场
- 2024年包装领域占生物塑料市场营收61.36%,为最大应用领域
- 2024年可降解生物塑料板块营收占比50.02%,位居产品维度首位
- 欧盟EN 13432及EN 14995标准体系推动生物塑料需求增长
监管趋严与可持续发展政策为绿色转型开辟新机遇
制造商利用玉米、甘蔗及植物油等可再生资源生产生物塑料,并将其划分为可生物降解与不可生物降解两类。这种生产模式契合全球向循环经济转型的趋势,旨在降低对石油的依赖,通过优先采用可再生原料应对环境挑战。
欧盟EN 13432及EN 14995等标准体系,叠加消费者可持续意识的提升,持续推动生物塑料需求增长。与此同时,聚合物科学的技术突破也在拓展生物塑料的应用边界。
聚乳酸(Polylactic Acid, PLA)与聚丁二酸丁二醇酯(Polybutylene Succinate, PBS)等可生物降解聚合物的创新,使包装、纺织等领域得以满足对环保方案的高需求,实现广泛应用。
这些进展不仅回应了产业界对可持续发展的诉求,也为传统塑料提供了高效且多功能的替代方案。另一方面,聚对苯二甲酸乙二醇酯(Polyethylene Terephthalate, PET)等不可生物降解生物塑料的进步,提升了此类材料的耐用性与弹性。
生物塑料增长的区域趋势
北美目前占据生物塑料市场最大份额,但受竞争加剧影响,其份额预计将从2020年的44.06%微降至2028年的42.23%。欧洲凭借严格的监管标准及重视可持续性的推进计划,市场份额有望从28.45%稳步增至28.66%。
亚太地区在工业化进程与政府支持的双重驱动下,预计将成为增长最快的区域,份额将从2020年的20.03%提升至2028年的21.26%。拉丁美洲正扩大生物塑料制造能力,份额由4.97%增至5.64%。中东及非洲地区因产业采纳速度相对缓慢,预计将维持较小但稳定的市场份额。
生物塑料市场将聚焦可持续性、技术创新与制度支持,在全球经济向绿色经济转型中扮演关键角色。这一增长路径在应对紧迫环境问题的同时,也将为未来创新与经济扩张创造新机遇。
2024年全球生物塑料市场规模估计约为155.7亿美元,预计2025年至2030年将以19.5%的复合年增长率(CAGR)扩张。包装行业对生物塑料用量的增加是拉动全球需求的主因。除北美、欧洲等发达地区外,亚太新兴经济体对一次性不可生物降解塑料使用限制的扩大,也成为市场增长的关键驱动力。
生物塑料在包装行业被广泛用于箱体、薄膜、袋类等产品制造。随着消费者偏好可持续包装,且全球对填埋问题的关注度上升,工业包装、食品饮料包装及家用包装领域的生物塑料需求预计将增长,进而推动预测期内市场扩张。此外,作为传统塑料的替代品,生物塑料的重要性日益凸显,消费者更倾向于选择对环境影响较小的环保产品。
真实机遇与制约因素
石化产品相关的毒性问题及石油枯竭担忧,正加速生物基聚合物的开发。政府针对食品包装、医疗器械等特定应用领域限制石化产品消费的法规,预计将进一步促进包括可生物降解塑料在内的生物塑料采纳。
随着对塑料使用的担忧加深,市场对塑料替代品的需求上升,预计将在未来数年创造市场机遇。制造商正将快速创新及新产品开发速度聚焦于生物塑料领域。
企业持续开发基于可生物降解及不可生物降解生物塑料、并融入回收原料的产品线,以应对塑料废弃物的毒性隐患。部分中小企业已承诺在特定期限内完全转向回收或可持续资源使用。
尽管生物塑料在全球范围内日益普及,但相较于传统塑料的高成本构成主要制约。传统塑料价格低廉,使得生物塑料难以获得价格竞争力。此外,若可生物降解塑料废弃物未得到妥善储存或处理,可能导致化学物质向环境释放。
对生物塑料废弃物健康风险认知不足、废弃物管理人员培训欠缺、以及废弃物管理与处理系统缺失等因素,预计将成为预测期内可生物降解塑料市场增长的制约条件。
按产品及应用领域的分析
从产品维度来看,市场可细分为可降解与不可降解两大板块。2024年,可降解板块以50.02%的营收占比位居首位。疫情后个人防护装备(PPE)需求激增,加之消费者对包装食品的偏好提升,共同推动了可降解塑料市场的需求增长。
预计在未来预测期内,不可降解板块将保持可观的复合年均增长率(CAGR)。不可降解生物塑料广泛应用于汽车内饰、容器、食品包装、购物袋、薄膜、购物篮、消费品、一次性用品及电子产品等多个领域。
按应用领域划分,生物塑料市场涵盖包装、农业、汽车与运输、电子、纺织等细分领域。2024年,包装领域以61.36%的营收占比占据最大市场份额,并有望在预测期内实现较快的CAGR增长。
此外,生物塑料在薄膜、片材、家居用品、食品饮料包装及个人护理产品包装等多种包装应用中均有广泛使用。目前,作为包装材料使用最广泛的生物塑料包括淀粉基复合材料、PET、PLA、PBAT、PE、PBS等。
汽车与运输领域预计将在未来数年内实现最快的CAGR增长。在汽车工业中,生物塑料已应用于发动机舱部件及内饰部件等多种场景,其高生物基含量特性显著降低了碳排放。
纺织领域同样有望为生物塑料提供广阔的发展机遇。目前,生物塑料已应用于箱包、服装、鞋类、家用纺织品及技术纤维的制造。特别是在汽车领域,技术纤维凭借高材料强度与优异的耐磨性能,被用于座椅、侧面板等多种内饰部件的生产。为降低纺织品的碳足迹,主要技术纤维生产商正逐步将传统聚合物材料替换为生物塑料。
区域市场分析
美国、加拿大及墨西哥等地区的基础设施快速建设,预计将在未来数年内拉动产品需求。旨在促进住宅市场复苏的国家政策,将对未来建筑行业的走势产生积极影响。上述因素预计将在预测期内持续驱动生物塑料市场的需求增长。
美国市场
美国生物塑料市场正经历显著增长,消费者环保意识的提升与严格的环境监管政策是主要推动力。食品饮料行业对可持续包装解决方案需求的增加,亦是该市场增长的关键因素之一。
亚太市场
亚太地区生物塑料市场的增长,预计将由汽车、消费品等多领域的需求扩张、制造基础设施的完善以及可支配收入的提升共同驱动。消费者对环保材料的偏好,亦有望在未来大幅促进该区域市场的发展。
其中,中国因在包装、汽车与运输、农业、消费品、建筑与基建、纺织等多个应用领域的需求持续攀升,预计将在预测期内实现显著增长。
欧洲市场
2024年,欧洲生物塑料市场以43.38%的全球营收占比,继续稳居全球最大市场。严格的环境监管政策及对循环经济的强力推进,是欧洲市场增长的核心驱动力。随着生物塑料在纺织、汽车与运输、包装、消费品、医疗器械等多个产业领域的应用不断拓展,欧洲市场预计将进一步扩大。
主要生物塑料企业
以下企业是生物塑料市场的领军者,不仅占据最大市场份额,更在行业趋势引领方面处于前沿。生物塑料市场竞争激烈,多家企业共同主导市场格局。主要参与者包括TEIJIN LIMITED(帝人)、TORAY INDUSTRIES, 政府间谈判委员会(INC).(东丽工业)、Toyota Tsusho Corporation(丰田通商)、Avantium(阿凡提姆)、PTT MCC Biochem Co., Ltd.(PTT MCC生物化学)、An Phat Holdings(安发控股)、NatureWorks LLC(NatureWorks)、SABIC(沙特基础工业公司)、BASF(巴斯夫)等。
生物塑料市场呈现出多家龙头企业通过创新与市场拓展共同驱动增长的竞争格局。该领域的主要企业正持续加大研发投入,致力于提升产品性能、优化成本效益并增强可持续性。
2024年6月,生物塑料专业企业Floreon(弗洛瑞昂)成功融资3.283亿美元,用于扩大其生物塑料技术的生产规模。该笔投资将助力Floreon拓展可持续原料领域的生产能力,并强化产品供应体系。预计这笔资金将加速创新型生物塑料解决方案的研发与商业化进程,从而满足市场对传统塑料环保替代品的日益增长的需求。
2024年2月,印度主要糖业公司Balrampur Chini Mills Limited(BCML)宣布启动一项价值2.385亿美元的前向一体化项目,用于建设印度首座工业级生物塑料工厂。该项目旨在实现年产75000吨聚乳酸(Polylactic Acid, PLA)的全球规模产能,为传统塑料提供可持续替代方案。
编辑观点
生物塑料与再生塑料的融合趋势日益明显,企业正开发融入回收原料的生物基产品线。从业者需关注可降解塑料废弃物处理体系的完善,以及生物基原料与rPET、rPP等再生料结合的成本竞争力提升路径。
常见问题
2024年全球生物塑料市场规模多大?
2024年全球生物塑料市场规模估计约为155.7亿美元。该数据基于行业统计,预计2025年至2030年将以19.5%的复合年增长率持续扩张。
哪些区域生物塑料市场份额最大?
2024年欧洲以43.38%的全球营收占比稳居最大市场,北美份额从2020年的44.06%微降至2028年预计的42.23%。欧洲增长主要受严格环境监管及循环经济推进计划驱动。
生物塑料在包装领域应用占比多少?
2024年包装领域以61.36%的营收占比占据生物塑料市场最大份额。淀粉基复合材料、PET、PLA、PBAT、PE、PBS等是包装应用最广泛的生物塑料类型。