【泰国】Polyplex子公司批准1.47亿卢比投资扩产,股价受关注
要点
- Polyplex泰国子公司批准新增12,000吨/年BOPP/BOPE薄膜产能。
- 项目总投资1,520万美元(147亿卢比),资金源自内部留存收益。
- 生产线购自Taghleef Industries,仅运行约两年,造价291万美元。
- Polyplex FY27第一财季合并营收2,279.09亿卢比,同比增长28.88%。
- 现有产能利用率约80%,新增产能占现有产能的12%。
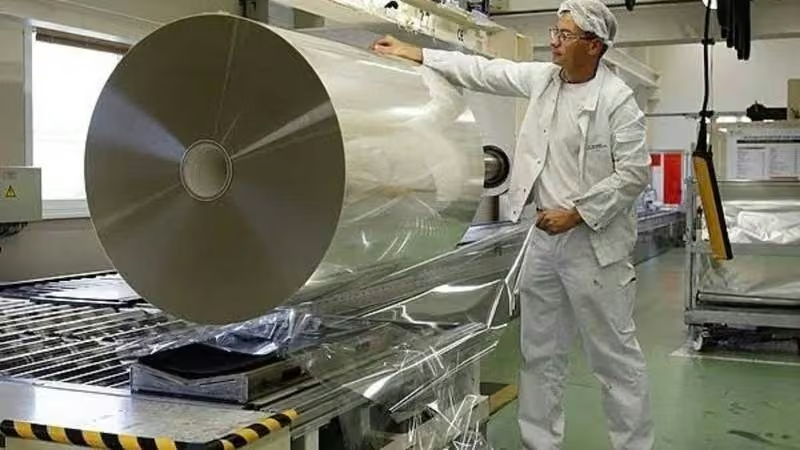
每一包零食、洗发水补充装以及冷冻食品包装的起点,都在于薄薄的塑料薄膜。这是一个鲜少被公众关注的行业,却随着日常消费趋势的演变而稳步增长。近期,品牌方对可回收且更轻薄的薄膜提出了需求。
Polyplex Corporation Ltd. 股价报1,012.60卢比,较前一交易日收盘价1,023.30卢比下跌1.05%。该股开盘价为1,031.60卢比,盘中最高触及1,031.60卢比,最低下探至1,012.60卢比。公司当前市值为3,186亿卢比。
Polyplex Corporation旗下材料子公司Polyplex (Thailand) Public Company Limited的董事会已批准一项提案,拟新增一条二手6.6米五层BOPP/BOPE薄膜生产线。该产线预计年产能12,000吨,叠加现有98,045吨产能(当前产能利用率约80%)。
项目总投资约1,520万美元,折合147亿卢比,资金全部来自内部留存收益。该薄膜生产线本身造价291万美元,购自美国Taghleef Industries Inc.。该公司由阿联酋Al Ghurair Petrochemicals持有,后者是这家泰国子公司的间接主要股东。该产线仅运行约两年,公司表示后续将发布更多更新信息。
从Polyplex Corporation Ltd.的季度业绩来看,公司合并营收同比大幅增长28.88%,从FY26第一财季的1,768.46亿卢比增至FY27第一财季的2,279.09亿卢比;环比亦增长17.93%,高于FY26第四财季的1,932.58亿卢比。
FY27第一财季,Polyplex Corporation Ltd.合并净利润为171.07亿卢比,而去年同期为亏损59.81亿卢比。与FY26第四财季的37.63亿卢比相比,本季度净利润大幅增长345.69%。基本每股收益为29.00卢比,而FY26同期为亏损6.15卢比。
此次披露中,Polyplex并未公布其收入结构或订单储备,但产品选择本身已传递出明确信号。五层生产线能够制造出具备不同性能特性的薄膜,以满足多样化的包装需求,这意味着单台设备即可服务于多个客户场景。同时,BOPE(双向拉伸聚乙烯)技术能力同样关键,因为基于聚乙烯的薄膜正日益被应用于可回收包装领域。这为Polyplex在核心薄膜业务之外,拓展高附加值产品线提供了可行路径。
80%的产能利用率表明市场需求已相当健康,而新增产线是满足这一需求且风险可控的合理举措。采购一台使用率极低的二手设备,相比新建工厂,不仅启动速度更快,前期投入也更低。利用内部现金流进行融资,有助于保持资产负债表稳健;新增产能则有助于公司更好地服务现有客户,并在亚洲市场争取新客户。
行业背景
软包装是化工与塑料行业中较为稳定的细分领域之一。全球市场规模估计接近3000亿美元,年增长率约为4%至5%,主要受包装食品、电子商务及亚洲地区收入增长等因素驱动。仅BOPP(双向拉伸聚丙烯)薄膜市场便价值数百亿美元。此次新增的12000吨产能规模相对温和,约占Polyplex泰国现有产能的12%,但正是这种稳健的增量有助于逐步扩大规模。
更大的趋势在于可持续性。大型消费品牌已设定可回收及单一材质包装目标,而BOPE是实现这一目标的主要技术路径之一。东南亚地区亦是包装消费品的重要增长市场,拥有年轻且快速城市化的消费群体。能够在同一生产设施中同时提供传统薄膜与可回收友好型薄膜的制造商,将处于有利位置以获取市场红利。
编辑观点
此次扩产表明品牌方对单一材质、可回收包装的需求已转化为实际产能投资,BOPE技术成为连接传统薄膜与循环经济的关键节点。从业者应关注东南亚市场对rPE等再生料在软包装领域的应用标准,以及二手设备交易在降低扩产门槛中的作用。
常见问题
Polyplex泰国子公司扩产用了多少钱?
项目总投资约1,520万美元,折合147亿卢比。资金全部来自内部留存收益,其中薄膜生产线本身造价291万美元,购自美国Taghleef Industries Inc.。
新增的BOPE产线年产能是多少?
该产线预计年产能12,000吨。叠加现有98,045吨产能后,总产能将进一步提升,当前现有产能利用率约为80%,表明市场需求健康。
为什么选择买二手设备而不是新建?
采购使用率极低的二手设备相比新建工厂,启动速度更快且前期投入更低。利用内部现金流融资有助于保持资产负债表稳健,同时能更快服务现有客户并争取亚洲市场新客户。