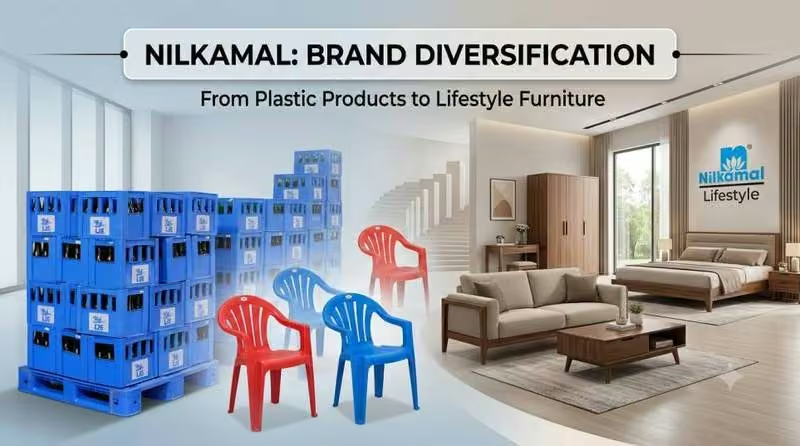
【印度】Nilkamal 从塑料产品向生活方式家具的品牌多元化转型
要点
- 2026 财年 Nilkamal 合并收入 3778 亿卢比,税前利润 116 亿卢比,均高于 2025 财年水平。
- 2026 财年非塑料家具、床垫及泡沫产品销售额首次超过塑料家具销售额,业务结构发生根本转变。
- Nilkamal Homes 整合 @home 和 Nilkamal Furniture Ideas,在 35 个城市运营 60 家门店,涵盖自营与加盟模式。
- 2026 财年 Q4 床垫及泡沫业务增长 65%,家具业务增长 32%,塑料家具需求被描述为疲软。
- 公司投入 1.44 亿卢比资本支出用于内部泡沫生产,实现床垫、沙发和椅子核心组件的后向一体化。
Nilkamal的根基在于塑料加工。公司自身的时间线显示,其业务始于1934年的金属纽扣制造,1950年进入塑料加工领域,1990年开始生产模塑家具。1994年,该公司成为可口可乐和百事可乐的官方周转箱供应商。Nilkamal自称为全球最大的模塑家具制造商,以及亚洲最大的塑料模塑产品加工商。
印度零售行业(India Retailing)的一份早期报告(检索到的副本未标注发布日期)指出,Nilkamal占印度模塑塑料家具制造市场份额的33%,并描述其为该领域的头部制造商。同一份报告称,Nilkamal此前已与分销商合作,开设名为“Home Ideas”的小型独家门店,以展示其塑料家具系列。
目前,该公司在两个领域展开竞争。第一是B2B及工业领域,涵盖物料搬运产品、模塑家具、金属货架、刚性包装、BubbleGuard包装、工厂预制木制家具、机构家具、办公座椅、沙发、床垫及泡沫产品。第二是零售家具及家居用品领域。
在多元化之前,Nilkamal的品牌形象高度集中于塑料领域。商业媒体《Outlook Business》(检索到的副本未标注日期)的一篇报道将该公司名称与塑料家具划等号,这种家具通常与公共集会和活动相关联。同一报道指出,尽管该公司当时已销售木制家居家具,但其品牌公众形象仍未超越塑料范畴。该报道将此评估归因于Nilkamal的一位高管。由于这是媒体报道的高管言论,而非公司官方渠道的采访,本案例未直接引用该言论。
因此,本案例基于以下事实:该公司拥有广泛的产品线,但其品牌认知度未能反映这一广度。根据公司自身时间线,相关里程碑如下:
2012年:推出Nilkamal Mattrezzz系列,包括弹簧、椰棕及泡沫床垫,并在Hosur设立工厂。
2015年:在Hosur新建工厂,拓展至金属加工和中密度纤维板(MDF)制造领域。
公司2022-23年的演示材料指出,2005年,该公司从模塑家具市场转向整体家具市场。
在战略目标方面,公司已记录了其明确意图的演变过程。
品牌认知目标。《商业展望》(Outlook Business)刊文指出,名为“Ab Plastic Furniture Se Kahin Zyaada”的电视广告展示了Nilkamal的木质家居家具系列。该报道同时提及,作为认知策略的一部分,公司还推出了两则床垫广告。
零售目标(2024年)。Nilkamal发布的关于Nilkamal Homes的新闻稿阐明,其使命是助力每个家庭实现拥有时尚家居的梦想,公司承诺持续投入并拓展家具业务板块。
零售目标(2025财年)。基于公司业绩的券商研报指出,此次零售品牌重塑契合其愿景,即通过强化门店网络,扩大在印度全境的零售布局。
活动架构与执行
执行过程并非通过单一整合营销活动,而是由一系列零售与产品举措逐步推进。
第一阶段:生活方式零售(@home)。Nilkamal的企业演示文稿记录了@home于2005年作为全国性家居装饰连锁店的启动。该品牌定位为在家具、陈设及配饰领域开创家居装饰零售先河。《印度零售》(India Retailing)报道称,当时@home超过25%的产品线为家居配饰,其余为各类房间家具。报道还指出,这些产品要么进口,要么源自公司内部。同一报道提到,公司计划三年内向零售领域投资7.5亿卢比,此前已投入5亿卢比。
第二阶段:品类组合。Nilkamal官网目前列出的品牌家族包括:Nilkamal Furniture、Nilkamal Homes、Nilkamal Sleep、Nilkamal Edge、物料搬运解决方案(Material Handling Solutions)、Bubbleguard以及印刷与包装。
第三阶段:统一为Nilkamal Homes。在2025财年业绩中,Nilkamal将零售业务板块重新命名为“Nilkamal Homes”,将@home和Nilkamal Furniture Ideas整合至统一的零售身份之下。公司2024年10月发布的新闻稿以《商业今日》(Business Today)赞助特稿形式分发,其中称Nilkamal Homes以覆盖35个城市的60家门店启动,门店类型包含自营与加盟店,通过全渠道体验提供高端产品。该新闻稿补充说明,家具在12家工厂生产,专注于木质产品、软包产品及床垫。
第四阶段:后向一体化。2026财年年报摘要显示,公司投入1.44亿卢比资本支出,重点用于成品家具业务及床垫、沙发和椅子的内部泡沫生产。
定位与消费者洞察
品牌定位有据可查。Nilkamal Homes 的官方声明指出,该品牌建立在“享受精工制造之乐趣”的承诺之上,体现了对品质、耐用性及工艺水平的坚守。公司将其定义为专注于高端家居家具与装饰品的零售品牌,这与其早期以塑料家具为核心的品牌形象形成鲜明对比。
从分析角度看,公司自身文件揭示了其面临的双重定位挑战。Nilkamal 品牌名称在模塑塑料领域拥有强大的品牌资产,这构成了可信的质量锚点,但同时也将消费者认知锁定在单一材质上。在保留母品牌名称的同时,推出 @home、Nilkamal Homes、Nilkamal Sleep 及 Nilkamal Edge 等子品牌,符合公司平衡这一权衡关系的策略。不过,公司并未公开阐述这一背后的具体逻辑。
在消费者洞察方面,目前唯一有记录的面向消费者的诊断,是第二节中提及的媒体所报道的认知差距。
媒体与渠道策略
关于媒体投放的已核实信息有限。
电视广告。Outlook Business 报道称,Nilkamal 已投放木质家具及床垫的电视广告。
线下推广与代理合作。Afaqs 的一份报告指出,Nilkamal 启动了一项以线下传播为核心的创意比稿,旨在覆盖其家具部门及当时拥有 14 家运营门店的 Home Ideas 零售连锁。该报告未披露最终选定的代理机构。
数字营销投入。一份关于 2025 财年(FY25)业绩的券商研报称,公司在品牌互动与数字营销方面进行了大量投入,但未披露具体金额。
电商业务。2026 财年(FY26),电商收入同比增长 19%,达到 185 亿卢比。
零售模式。Nilkamal Homes 定位为全渠道模式,并设有实体门店。
业务与品牌成果
合并业绩。Nilkamal 2026 财年合并收入为 3778 亿卢比,高于 2025 财年的 3313 亿卢比;合并后税前利润(PAT)为 116 亿卢比,高于 2025 财年的 107 亿卢比。
业务结构转变。2026 财年年报摘要指出,非塑料家具、床垫及泡沫产品的销售额首次超过塑料家具销售额。这是收入结构多元化最直接的书面证据。所查阅的资料未提供具体的卢比金额拆分数据。
2026 财年品类增长。一份关于 2026 财年第四季度(Q4 FY26)的券商研报显示,床垫及泡沫业务增长 65%,Bubbleguard 增长 27%,家具业务增长 32%。塑料家具需求被描述为疲软。根据年报摘要,Nilkamal Sleep 贸易部门同比增长 53%。
零售轨迹。零售业务的表现并非线性增长。
据《商业标准》(Business Standard)报道,该公司2025财年(FY25)B2B业务收入为28.884亿卢比,同比增长4.66%;而零售及电商业务收入为3.509亿卢比,同比下降6.31%。一份券商研报指出,零售策略对2025财年的营业利润率造成了拖累。
2026财年(FY26),零售及电商营业额达到4.08亿卢比,较上年同期的3.49亿卢比增长17%,其中门店零售业务增长16%。不同来源中2025财年的基数数据存在差异(分别为3.509亿卢比和3.49亿卢比),此处按约3.5亿卢比处理。
在2026财年,该公司新开设24家门店,关闭7家,目前运营31家直营店和70家加盟店。
最近一个季度(2027财年第一季度,Q1 FY27),合并净销售额为8.2亿卢比,而上年同期为8.83亿卢比。床垫和泡沫产品增长49%,成品家具增长20%,但塑料家具(-13%)、物料搬运(-16%)和Bubbleguard(-36%)出现下滑。单季度数据不足以支撑趋势性结论。
战略启示
以下观点基于公开记录的分析解读,并非公司官方声明。
1. 多元化战略聚焦于相邻领域,现有证据支持这一选择。每一项已记录的举措(零售、床垫、中密度纤维板及金属加工、泡沫)均建立在现有的制造或分销能力之上。2026财年的业务结构里程碑显示,非塑料品类收入已超过塑料家具,表明这一转变对营收已产生实质性影响。具体的收入占比并未公开披露。
2. 零售是进展最慢且最不均衡的业务板块。零售及电商业务在2025财年萎缩,在2026财年恢复增长。2025财年经历了品牌重塑、门店网络调整,且据券商研报称面临利润率压力。这种模式符合生活方式零售需要持续投入才能显现回报的特征。现有来源未披露零售业务的盈利能力。
3. 子品牌架构以清晰度换取覆盖面。在所有品牌名称中保留“Nilkamal”有助于维持信任,但也将塑料关联带入所有品类。消费者对此的认知并未有公开测量数据。
4. 原材料敞口是战略逻辑的一部分。2026财年年报摘要指出,自2026年3月起原材料价格波动剧烈。更广泛的非塑料业务组合可能降低对塑料原料的依赖。但在所审查的来源中,公司并未以此方式阐述该战略。
5. 证据缺口限制了结论的得出。由于缺乏公开的品牌投入、知名度或盈利能力数据,无法将品牌建设的效果与品类扩张、分销覆盖或宏观环境的影响区分开来。
讨论问题
Nilkamal在旗下子品牌(Nilkamal Sleep、Nilkamal Homes、Nilkamal Edge)中保留了母品牌名称,同时独立运营名为@home的品牌。请评估这种品牌架构的利弊,并解释将@home统一纳入Nilkamal Homes旗下,可能会或不会如何增强产品组合。
在2025财年,零售及电商收入出现下滑,而在2026财年有所回升,但公司同时报告称其零售策略带来了利润率压力。管理层和投资者应关注哪些先行指标,以判断生活方式零售业务是否正在创造价值?
据报道,在2026财年,非塑料品类的销售额首次超过塑料家具。仅凭收入结构的变化,是否足以证明品牌多元化战略取得了成功?还需要哪些额外的证据?
公开记录中未披露Nilkamal Homes发布时的消费者调研、知名度指标或媒体投放数据。如何设计一套衡量框架来评估此次品牌转型?为了对股东负责,公司应当披露其中的哪些指标?
在Nilkamal Homes的门店网络中,加盟店(70家)数量超过了自营店(31家)。请评估这种门店结构对品牌管控、资本密集度以及“高端”定位的影响。
编辑观点
Nilkamal 的转型表明终端品牌正加速摆脱对单一塑料材质的依赖,转向高附加值的木质、软包及泡沫复合产品。从业者应关注 rPP、rPE 等再生料在高端家具结构件及包装领域的应用潜力,并警惕传统塑料家具市场萎缩对上游机械回收产能的冲击,提前布局食品级再生料及化学回收技术以应对需求结构变化。
常见问题
Nilkamal 非塑料家具销量何时超过塑料?
2026 财年非塑料家具、床垫及泡沫产品销售额首次超过塑料家具。这是公司收入结构多元化的直接证据,年报摘要明确记录了这一业务结构的根本性转变。
Nilkamal Homes 目前有多少家门店?
Nilkamal Homes 以覆盖 35 个城市的 60 家门店启动,包含自营与加盟店。该数据来自公司 2024 年 10 月发布的新闻稿,旨在通过全渠道体验提供高端家居产品。
Nilkamal 在泡沫生产上投入了多少资本?
2026 财年年报显示,公司投入 1.44 亿卢比资本支出,重点用于成品家具业务及床垫、沙发和椅子的内部泡沫生产。此举旨在通过后向一体化控制核心组件成本,提升供应链稳定性。