【中国】切勿浪费一场废弃物危机
要点
- 2018年1月1日,中国对24类废料实施进口禁令,涵盖塑料、受污染纺织品等。
- 2016年至2018年,全球塑料废弃物出口量从1250万吨降至580万吨,降幅54%。
- 自1950年以来,全球生产的塑料中仅9%被回收利用,12%被焚烧,其余填埋或进入自然环境。
- 荷兰包装塑料总价值7亿欧元,经回收处理后仅能回收500万欧元价值,本土加工缺乏经济吸引力。
- 2018年波兰合法与非法塑料废料进口量均翻倍至70万吨,随之废弃物火灾数量也翻倍。
中国禁止进口塑料垃圾
西方国家曾习惯将大量塑料垃圾出口至中国,直到2018年中国颁布禁令。此举引发了国际垃圾贸易与回收行业的危机,但也可能推动各方采取更系统性的措施,应对这一严峻的环境问题。正如那句老话所说:切勿浪费一场危机。
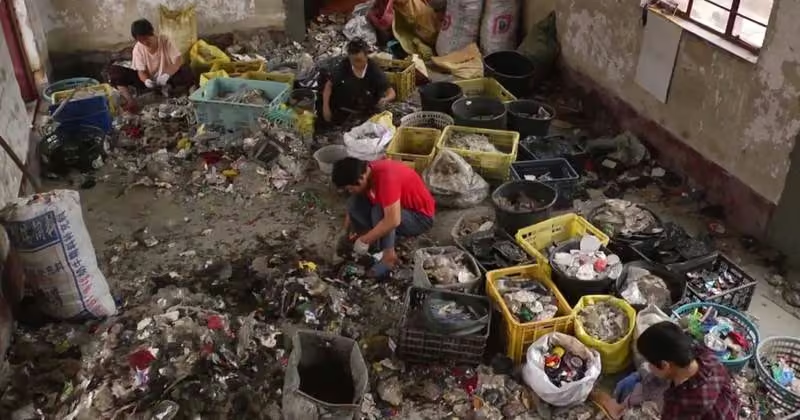
2016年,纪录片《塑料中国》(Plastic China)在阿姆斯特丹国际纪录片节(IDFA)上完成全球首映。这部影片与揭露中国服装行业弊端的《中国蓝》(China Blue)类似,曾斩获多项奖项,并于2019年在电视上播出。影片聚焦11岁女孩易洁(Yi Jie)的生活。她与未受过教育的父母生活并工作在一个塑料垃圾处理点。那里的垃圾主要来自西方国家,以包装材料为主。工人们手工分拣塑料,随后将其送入粉碎机破碎,再对碎片进行清洗和熔融。最终产品分为两类:低价值的“粪便棕色”颗粒(混合塑料)和高价值的白色颗粒(洁净塑料)。荷兰人对白色颗粒并不陌生,2019年集装箱船“MSC Zoe”号事故中,数百万颗难以清除的塑料颗粒冲上西尔莫尼科格岛(Schiermonnikoog)的沙滩,这些颗粒源自从船上坠落的集装箱。这些颗粒和球粒被用作生产新塑料产品的原料。
《塑料中国》中展现的垃圾处理点的生活和工作条件极其恶劣,充斥着恶臭、粉尘、水污染、散落的垃圾以及有毒的焚烧烟气。易洁必须参与劳动以补贴家用,而她那位经常酗酒且暴力的父亲不让她上学。尽管如此,她仍能在这些灰暗的环境中寻找光明,创造幸福的时刻。在中国,存在大量此类回收点,数量可能多达数千处。这些地点不仅处理来自西方国家的塑料垃圾,也处理中国本土产生的塑料垃圾。
塑料垃圾流向
自20世纪80年代以来,全球塑料垃圾流向逐渐集中于亚洲,尤其是中国。在20世纪90年代,包括香港在内的中国逐渐成为全球最大的塑料垃圾进口国。2017年,中国占全球塑料垃圾进口总量的52.5%以上。欧盟、日本和美国是最大的出口方(见图1)。
在欧洲,分类良好且质量相对较高的塑料废弃物通常交由本土废物处理商处置,而分类较差、质量低劣的废弃物则大量流向亚洲,尤其是中国。由于环境监管标准较低、劳动力成本低廉、劳动条件恶劣,加之工业界对原材料的巨大需求,中国企业从中获利颇丰。此外,航运公司提供的优惠运费也为其提供了额外优势:将中国制成品运往欧洲和美国的集装箱船,往往顺带装载塑料废弃物作为回程货物。对于收集并出口废弃物的西方企业而言,塑料废弃物贸易同样是一笔 lucrative 的生意。塑料废弃物贸易规模庞大,据估计,1988年至2016年间,全球十大出口国共出口了1.68亿吨塑料废弃物,其中绝大部分流向中国。
对于荷兰等西方国家而言,中国曾是一个理想的出口目的地,它们希望或预期这些塑料废弃物能够被回收利用。然而,自1950年塑料材料问世以来,全球生产的塑料中仅有9%被回收利用,12%被焚烧,其余则被填埋或进入自然环境,例如海洋(即“塑料汤”现象,另见2015年9月《地理》杂志)。自20世纪70年代环保意识增强及环境政策兴起以来,西方国家一直希望提高废弃物的回收率,这既可以在本国实现,也可以在其他国家完成。
回收难题
与玻璃、纸张、金属和木材不同,塑料回收面临诸多挑战,原因在于塑料种类繁多,且废弃物流往往受到污染、纯度不足。目前,包装领域主要使用五种塑料(PET、PE、PS、PP和PVC),而市场上流通的塑料种类多达250种。许多塑料还含有增塑剂、阻燃剂和染料等污染物,或与铝(如薯片袋)和纸(如牛奶盒)等材料复合。塑料及材料的分类是回收的前提条件,但在塑料废弃物领域,这一过程在技术上难度极大,且经济效益极低。以荷兰为例,其包装塑料的总价值为7亿欧元,但经过回收处理后,仅能回收500万欧元的价值。因此,在本国进行加工在经济上缺乏吸引力,企业更倾向于将废弃物出口至遥远的国家。
塑料废料的出口在官方层面须满足两项条件:一是必须属于工业废料,二是必须可回收。家庭垃圾应在欧洲境内完成处理。然而,亚洲处理厂的实际画面清晰显示,进口废料中不仅包含工业废料,也混入了家庭垃圾。原因在于,经过分拣后,两类废料的界限便不复存在。“可回收”这一概念本身也颇具弹性,其含义是废料在理论上具备转化为其他产品原料的潜力,而非指其已被实际再利用。全球范围内,仅有14%的塑料废料得到真正的再利用,其中仅2%被用于生产同等品质的产品。绝大多数再利用过程属于降级循环:高价值用途最终沦为低价值用途,例如轮胎被破碎成颗粒用于人造草坪,塑料瓶被加工成公园长椅或路桩。出口中大量标称“可回收”的塑料,最终往往被焚烧、填埋或流入自然环境。目前,海洋塑料垃圾中相当一部分源自东亚地区,其中亦包含出口至亚洲的欧洲废料,具体数量尚不明确。
正确分类不同种类的塑料及材料,是实现回收的前提条件。
进口禁令
中国对西方废料的“欢迎”时代已然结束。2010年,中国政府启动更严格的进口政策(“绿色壁垒”),旨在提升废料质量并遏制非法进口,但该政策成效有限。随后,政府推出更为严厉的措施(“国家利剑”)。2017年7月,中国政府向世界贸易组织通报,将停止进口西方废料,理由包括:分拣质量差、含有害物质、处理过程对环境负担过重,且威胁公众健康。此外,随着经济增长与居民生活水平提高,中国14亿人口自身产生的废料已足以支撑其回收产业。同时,中国城市也在逐步推行垃圾分类收集。2018年1月1日,中国对24类废料实施进口禁令,涵盖塑料、受污染纺织品、轮胎及未分类纸张等。该禁令于2018年3月正式生效。
这一政策迅速显现成效。中国废料进口量从2016年(峰值年份)的每月60万吨骤降至2018年的3万吨(见图2)。此后,进口量保持稳定。目前入境的废料均为高纯度产品,纯度达99.5%。荷兰对中国的废料出口量也从2010年的19.5万吨大幅降至2018年的1万吨。
影响
中国实施进口禁令后,全球塑料废弃物贸易格局发生剧烈震荡。2016年至2018年间,全球塑料废弃物出口量从1250万吨骤降至580万吨,降幅达54%。大量废弃物滞留于西方国家,在港口及工业区堆积如山,地方政府与废弃物处理企业陷入困境。英国将50万吨塑料重新混入生活垃圾进行焚烧处理;波兰则成为新的接收地,其2018年合法与非法进口量均翻倍至70万吨,随之而来的是废弃物火灾数量也翻倍,因为非法倾倒的废弃物常被人为纵火。
与此同时,废弃物流向发生转移。出口商转向东南亚其他国家寻找新市场,包括马来西亚、泰国、台湾和越南。然而,这些国家自身废弃物处理能力不足,且因经济快速增长导致国内废弃物产量持续攀升。大量废弃物被非法倾倒、焚烧或流入河流与海洋。所谓“这些国家能回收塑料”实为误解:作为最大进口国的马来西亚,仅能处理本国一半的塑料废弃物,更无力应对来自海外的增量。2018年以来,马来西亚、台湾和越南相继效仿中国,收紧进口政策。此举导致塑料废弃物进一步分散至此前不进口此类废物的国家,如亚洲的柬埔寨、老挝、印度尼西亚,以及非洲的加纳、肯尼亚和塞内加尔。这些国家几乎不具备处理能力。为表明不愿充当“世界垃圾场”的立场,部分国家选择退回集装箱。例如,柬埔寨曾退回来自美国和加拿大的83个集装箱(共计1600吨)。但此类举措更多具有象征意义,而非实质性的环境政策,因为东南亚国家本身即是全球主要塑料污染来源,贡献了全球海洋塑料污染总量的60%。
尽管塑料污染每年造成40万至100万人死亡,带来严重的健康与环境危害,但不应忽视部分社区依赖塑料废弃物加工维持生计的现实。印度尼西亚便是典型案例:自中国实施进口禁令后,该国塑料废料进口量大幅攀升,且未采取任何进口限制措施。当地产业链分工明确,有人负责分拣,有人负责清洗与干燥,还有人负责转售。高品质塑料被回收商收购后,再次出口至中国;即便是低价值残余物料,也存在稳定市场。小型豆腐作坊将塑料投入焚烧炉,利用燃烧产生的热能驱动磨豆机械。对印尼等政府而言,限制进口面临巨大阻力,因为大量居民以此为生,且缺乏替代生计途径。
荷兰出口商已开辟土耳其、印度尼西亚和越南等新市场,并增加向德国、英国和意大利的废料出口量(见图3)。
《巴塞尔公约》
全球塑料废料加工与贸易体系正深陷危机,中国进口禁令及其引发的连锁效应便是明证。该禁令深刻暴露了行业长期存在的结构性缺陷。然而,危机中亦蕴含转机。2019年5月,187个国家就修订1989年《巴塞尔公约》达成一致。该公约规范有害废物的跨境转移与处理。自2018年起,混合塑料废料亦被纳入公约管辖范围。今后,塑料废料出口商必须事先获得进口国许可。关键在于,出口国与进口国均须切实履行公约义务。
公约修订是重要进步,但仍存两大缺陷。其一,美国作为主要废料出口国,从未批准《巴塞尔公约》,亦未遵守修订条款。希望已签署公约的进口国,优先接受来自其他缔约国的废料。其二,缅甸、老挝、伊拉克、苏里南、安哥拉、津巴布韦、塞拉利昂和索马里等(经济)脆弱的发展中国家,从未签署该公约,可能成为国际废料贸易的易受攻击目标(见图4)。
新型塑料经济
管控塑料废弃物固然重要,但更为紧迫的是提升塑料的可回收性、提高实际回收率,并扩大对再生塑料的需求。目前原生塑料价格低廉,导致市场缺乏对再生塑料的需求,而包装行业也并无强制使用再生塑料的义务。在需求不足的情况下,回收的塑料颗粒最终仍会被送入焚烧炉。与此同时,塑料垃圾堆持续增高,这一趋势必须得到遏制。为此,欧盟委员会于2018年3月发布了《循环经济学下的欧洲塑料战略》。该战略旨在为构建“新型塑料经济”奠定基础。塑料与聚合物(kunststoffen)在此语境下同义。在聚合物及塑料制品的设计与生产过程中,必须更多地考虑重复使用、维修以及高值化回收,同时应探索更可持续的替代方案。具体目标如下:
上述许多目标已在此后落地的《循环经济行动计划》中具体化。欧盟环境专员Virginijus Sinkevičius于2020年3月11日发布了该行动计划。
我们必须改善回收体系,并大幅减少塑料废弃物
欧洲塑料公约
在行动计划发布前一个月,即2020年2月6日,《欧洲塑料公约》在布鲁塞尔发布。该公约由66家企业和组织以及15个政府签署,各方承诺致力于提高塑料回收率。公约提出,到2025年,所有塑料应实现可回收,且30%的塑料包装应由再生原料制成,从而减少20%的原生塑料需求。这是一项自愿性协议,不包含禁令或制裁条款。Greenpeace等未签署该公约的环境组织认为,协议过度侧重回收,而对减量关注不足。Greenpeace主张通过更严格的标准和禁令推动系统性变革,以终结一次性消费文化。
循环经济
回收仅是使经济更具循环性的途径之一。还存在多种其他所谓的“R策略”,旨在降低原材料消耗并减少无谓的废弃物。按照可持续性阶梯从高到低排序,这些策略包括:
2019年,荷兰环境规划局(Planbureau voor de Leefomgeving)对荷兰的循环经济状况进行了全面梳理,其结论指出,当前的重点仍集中在低价值的可持续形式上,尤其是在塑料领域,主要依赖回收和焚烧。这一现状仍有巨大的提升空间。Boyan Slat创立的海洋清理基金会(Ocean Cleanup Foundation)于2019年发布的一项研究揭示了全球塑料管理的不同情景。该基金会不仅从海洋和河流中打捞塑料垃圾,还开展科学研究。研究展示了三种情景下的全球影响:情景a为维持现状,即不采取任何额外措施;情景b为仅改善废物处理;情景c为在改善废物处理的同时,大幅减少塑料的使用。相关数据详见图5,该图表的PDF文件可在文章末尾下载。
后两种情景均迫切必要。希望中国的进口禁令能发挥催化作用,确保由此引发的危机不被浪费,从而推动实质性变革。
编辑观点
中国禁令揭示了全球塑料贸易中“出口即回收”的虚假逻辑,迫使产业链从依赖廉价劳动力转向技术驱动的分选与高值化再生。从业者应关注东南亚国家收紧进口政策的连锁反应,并加速布局本土高纯度分选能力,以规避政策风险并提升再生塑料的市场竞争力。
常见问题
中国2018年禁令后进口量变化如何?
中国塑料废料进口量从2016年峰值每月60万吨骤降至2018年的3万吨。该数据源于中国政府对24类废料实施进口禁令后,仅允许纯度达99.5%的高纯度产品入境。
全球塑料回收率为何长期低于10%?
全球自1950年以来生产的塑料中仅有9%被回收利用。主要障碍在于塑料种类繁多(市场流通超250种)、废弃物受污染且纯度不足,导致分选技术难度大且经济效益极低。
马来西亚为何无法承接中国禁令后的废料?
马来西亚仅能处理本国一半的塑料废弃物,无力应对海外增量。作为最大进口国,其国内废弃物产量因经济快速增长而攀升,导致大量进口废料被非法倾倒、焚烧或流入海洋。