【意大利】塑料回收陷入停滞,L’Abbate:「一场早已预见的危机
要点
- 普利亚大区塑料组分回收量从2020年9.8万吨增至2024年超10.6万吨。
- 欧盟《包装与包装废弃物法规》(PPWR)引入最低再生塑料含量强制要求。
- 再生工厂因库存达到许可上限被迫暂停接收分类回收塑料,部分市镇已放缓回收工作。
- 欧盟委员会正制定统一方法论认证再生含量,并审查跨境废物运输规则以防止环境倾销。
循环经济体系正面临停滞风险,而这一危机恰恰发生在公众环保参与度持续提升的关键节点。这一悖论值得各方深思:尽管分类回收率持续攀升,但负责将废弃物转化为新原料的工业链条,正经历近几十年来最为严峻的危机之一。
鉴于此,我向环境与能源安全部部长提交了一项新的质询。这并非首次。早在2026年3月,我便已提请政府关注塑料回收行业初现的困境。然而,如今我们面对的已不再是预防性预警,而是危机正在产生的实际后果,该危机可能危及意大利多个地区分类回收体系的持续运行。这并非局限于回收设施的技术性问题,而是整个循环经济模式可能出现的断裂点。
意大利是欧洲包装物分类回收表现最优的国家之一。根据意大利环境研究所(ISPRA)国家废物登记册的数据,普利亚大区的塑料组分回收量从2020年的约9.8万吨增至2024年的超过10.6万吨。这一显著成果源于家庭、地方政府及公共服务运营商的每日努力。
上述数据折射出积极态势:公众环保意识不断增强,地方政府在分类回收领域加大投入,且至少在回收环节,整个体系已证明其有效性。问题在于,循环经济并未在市民将瓶子或包装物正确投入塑料回收箱时终结。恰恰从那一刻起,最关键的阶段才刚刚开始:分拣、处理、回收以及将材料重新投入生产系统。若其中任一环节中断,整个价值链便会随之断裂。而这正是当前正在发生的情况。
多重因素交织叠加,彼此强化,共同加剧了当前困境。一方面,电价飙升大幅推高了欧洲再生工厂的生产成本;另一方面,原油价格波动频繁使原生塑料在成本上对再生塑料形成明显优势。与此同时,来自欧洲以外国家的再生材料进口量持续攀升,这些产品往往执行的环境、能源及社会标准与欧洲企业所遵循的规范存在显著差异,进一步加剧了市场竞争压力。上述因素共同导致二次原材料市场出现明显失灵。
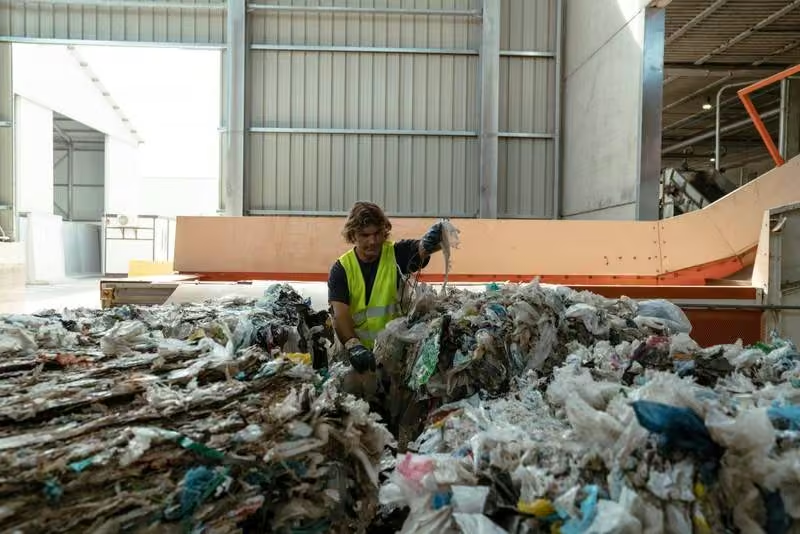
大量再生材料正面临滞销。工厂持续接收废弃物,却因再生料需求不足或售价无法覆盖生产成本,而无法腾出仓储空间。一旦达到许可的储存上限,工厂被迫暂停接收分类回收的塑料,在极端情况下甚至不得不暂时停产。
工业危机由此演变为环境危机,并进一步波及公共服务体系。
普利亚大区今年已第二次暴露出这一严峻问题,部分市镇因接收工厂产能饱和,已不得不暂停或放缓塑料回收工作。这一信号不容忽视,它清晰地表明,看似纯粹的工业问题最终会直接转嫁至普通民众。居民若正确分类垃圾,本是对环境负责的具体行动;然而,若这些材料无法被回收或在工厂内持续积压,将引发多重风险:公众对分类回收体系的信任度下降、工厂火灾隐患上升,以及垃圾清运费(TARI)成本增加。
近年来,欧洲的关注点已从单纯的废弃物管理转向构建真正的再生原料市场。新的《包装与包装废弃物法规》(PPWR)对多种包装类型引入了强制性的生态设计、可回收性及最低再生塑料含量要求。这一转变至关重要,因为这是首次不仅针对产品生命周期末端进行干预,更通过创造对再生材料的结构性需求,从源头预防废弃物的产生。
欧盟委员会正在加强对来自欧盟以外国家再生塑料进口的监管,制定了统一的方法论以认证再生含量,并启动了针对跨境废物运输规则的审查,旨在防止环境倾销现象,确保更公平的竞争条件。这些举措固然重要,但尚显不足。意大利必须辅以自身的产业战略,以配合上述政策。
具体而言,需要为使用再生原料的企业提供税收激励,在公共采购中全面执行最低环境标准,加速推进尚未出台的废物终止认定法令,加强进口监管,认可回收的减碳价值,为行业企业提供能源成本支持,并投资技术创新,以回收那些难以高值化利用的塑料组分。
此外,还有一个值得特别关注的问题:安全。大量塑料材料的堆积会推高所谓的“火灾荷载”,这是消防预防中用于评估设施内可燃材料潜在能量的技术参数。需要指出的是,过去几个月意大利多家工厂发生的火灾原因仍在由相关当局调查中,不能自动归咎于行业危机。但同样可以肯定的是,库存量的增加使安全管理变得更加复杂,要求采取更为严格的预防措施,尤其是在高温季节。
鉴于上述原因,我认为有必要向政府提出第二项质询。我询问政府计划采取哪些紧急措施,以确保在设施饱和地区继续开展分类回收工作;是否打算对分拣、处理和回收设施中的库存情况进行全国范围内的调查;计划采取哪些措施来支持二次原材料市场;以及打算部署哪些工具来增强意大利回收产业链的竞争力。
我们不能再被动地应对突发状况。塑料危机表明,循环经济不能仅靠提高分类回收率来构建。它需要对整个产业链进行规划,支持创新,为再生材料创造市场,并认识到回收不仅是环境问题,更是提升国家竞争力的战略性产业政策。
意大利已经证明,它能够动员公民参与近年来最重要的环境变革之一。现在,轮到机构采取下一步行动了。因为每一个被正确分类的瓶子、容器和包装,都代表着一种信任。国家有责任确保这种信任不会在产业链中流失,而是真正转化为新的资源、新的就业机会和新的国家价值。
Patty L'Abbate
编辑观点
产业链断裂风险已从工业端传导至公共服务端,库存积压推高火灾荷载并威胁分类回收体系信任。需关注意大利后续税收激励、公共采购环境标准及能源成本支持政策,以平衡再生料供需并提升产业链竞争力。
常见问题
为什么意大利再生塑料工厂会暂停接收?
因再生料需求不足且售价无法覆盖成本,导致工厂库存达到许可上限。电价飙升推高生产成本,而原油波动使原生塑料更具成本优势,加剧了市场竞争压力。
普利亚大区塑料回收量具体变化多少?
从2020年的约9.8万吨增至2024年的超过10.6万吨。这一增长源于家庭、地方政府及公共服务运营商在分类回收环节的持续努力与投入。
欧盟PPWR法规对再生塑料有何要求?
引入强制性生态设计、可回收性及最低再生塑料含量要求。该法规首次从源头预防废弃物产生,通过创造对再生材料的结构性需求来干预产品生命周期。