【西班牙】迈向更具循环性和竞争力的塑料工业
要点
- 欧洲塑料产业全球占比从2006年的22%降至2024年的12%。
- 过去两年欧洲塑料价值链流失超3,000家企业和35,000个就业岗位。
- 西班牙塑料行业贡献约2.1% GDP,拥有3,700家企业和97,000个直接岗位。
- 欧盟内部壁垒相当于45%的内部关税,阻碍单一市场效率。
- Plastics Europe承诺2050年欧洲65%塑料来自非化石原料。
降低能源成本、建立稳定投资框架以及推动可持续塑料需求,是恢复行业竞争力的关键。
塑料产业是欧洲及西班牙经济的战略支柱。仅就西班牙而言,该行业贡献了约2.1%的国内生产总值,其3,700家企业创造了超过97,000个直接就业岗位。此外,该行业在移动出行、可再生能源、电子及医疗等领域提供关键组件的作用同样不可忽视。然而,欧洲塑料产业在全球总产量中的占比已从2006年的22%降至2024年的12%。仅在过去两年间,欧洲价值链上的塑料材料生产商、加工商及回收商便流失了超过3,000家企业和35,000个就业岗位。
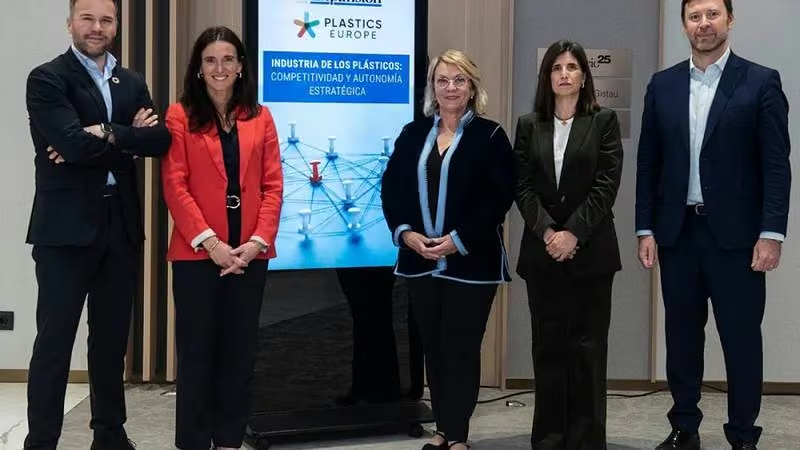
3月25日,EXPANSIÓN在Plastics Europe的支持下,于马德里举办了“塑料产业观察站:竞争力与战略自主性”论坛,深入探讨了上述衰退的成因,并重点讨论如何扭转这一趋势,确保欧洲及西班牙塑料产业保持竞争力。圆桌会议嘉宾包括:Plastics Europe伊比利亚地区总干事Alicia Martín、西班牙工业部工业竞争力与中小企业特别专员Núria Aymerich、巴斯夫西班牙及葡萄牙公司传播、机构关系与可持续发展总监Xavier Ribera、陶氏欧洲、中东及非洲地区塑料与特种塑料业务公共事务总监Carolina Gregorio,以及LLYC欧洲事务总监兼圣保罗-CEU大学副教授Pablo Rupérez Pascualena。EXPANSIÓN副主编Iñaki Garay担任主持人。
Núria Aymerich 指出,塑料行业长期遭受污名化,尽管其在现代经济中扮演着不可或缺的角色。她强调,人们往往忽视了塑料在日常生活和工业生产中的普遍必要性,因此必须重塑该行业的声誉,凸显其对众多下游产业的关键战略价值。她特别指出,在西班牙,塑料价值链中98%的企业为中小企业,公共机构应当支持这些企业实现增长、增强实力并提升竞争力,同时通过加速行政程序简化来降低其运营负担。Xavier Ribera 则聚焦于该行业对实现欧洲战略自主的重要性。他断言,若放弃材料工业,欧洲便无法实现战略自主,并提醒与会者,化工产业的价值链能够催生并支撑起一个完整的产业生态系统。
然而,究竟是什么因素导致塑料工业在欧洲的份额持续下滑?Alicia Martín 分析称,塑料行业正面临前所未有的竞争力流失,其成因复杂,其中多项因素与欧洲整体工业困境一致:相较于亚洲和美国,欧洲在能源成本上处于劣势;监管压力持续加大;产业政策对投资与创新的引导力度不足。她警告称,若欧洲在塑料工业领域丧失竞争力,将波及众多其他关键产业。
此外,关于该行业可持续性的讨论也引发关注。与会各方在此问题上达成共识:塑料行业既能够也致力于实现可持续发展,但前提是其必须保持竞争力。事实上,该行业已承诺全面向可持续模式转型,目标是到2050年,欧洲使用的塑料中65%将来源于非化石原料,包括生物基材料、再生材料及碳分子等。Martín 表示,循环经济被视为提升行业竞争力的关键杠杆。
卡罗琳娜·格雷戈里奥(Carolina Gregorio)指出,循环经济为欧洲产业的战略自主提供了绝佳机遇,但“如果我们单方面遵循可持续发展规则,反而是在为其他环保意识较弱的地区创造市场”。她呼吁出台具有实际推动力的政策,以激发对可持续塑料的强劲需求,例如制定分行业(包装、汽车、电子等)的强制性塑料使用目标,或在短期内建立中间需求创造机制,如对再生塑料的使用给予税收优惠。
解决方案
作为提升竞争力的举措,巴勃罗·鲁佩雷斯(Pablo Rupérez)建议降低能源价格、完善内部市场、简化行政程序、鼓励投资并推动创新。值得注意的是,欧盟内部目前的壁垒相当于45%的内部关税。在追求竞争力的同时,必须兼顾可持续性:“民众和政治阶层必须认识到,要维持欧洲模式,经济增长不可或缺。”
我们是否还有时间扭转这一去工业化趋势?欧洲塑料协会(Plastics Europe)认为仍有希望,但呼吁采取紧急措施,特别是在监管确定性方面,建立稳定、协调且可预测的框架以促进投资;降低能源和排放成本;通过保护欧洲生产者免受进口产品不公平贸易行为的侵害,并强制进口产品符合与欧洲产品相同的质量标准,来确保公平竞争;为循环塑料创造需求;强化单一市场并实施跨领域的产业政策。唯有如此,欧洲才能扭转塑料产业的负面趋势。
编辑观点
欧洲塑料产业正面临严峻的去工业化风险,能源成本与监管不确定性是核心痛点。从业者需密切关注欧盟关于再生塑料强制使用比例及税收优惠的政策动向,这些措施将直接决定rPET、rPP等再生料的市场溢价能力与订单稳定性。
常见问题
欧洲塑料产业份额为何从22%跌至12%?
主因是能源成本劣势、监管压力加大及产业政策引导不足。Alicia Martín指出,相比亚洲和美国,欧洲在能源成本上处于劣势,且缺乏对投资与创新的有力引导,导致竞争力持续流失。
2050年欧洲塑料非化石原料目标是多少?
目标是65%的塑料来源于非化石原料,包括生物基材料、再生材料及碳分子。Plastics Europe承诺向可持续模式转型,但前提是行业必须保持竞争力,否则无法实现该目标。
如何激发对再生塑料的强劲需求?
建议制定分行业强制性塑料使用目标,或对再生塑料使用给予税收优惠。Carolina Gregorio指出,单方面遵循可持续规则会为其他地区创造市场,需通过实际推动力的政策来创造中间需求。