全球医用塑料市场在医疗需求上升背景下预计实现稳定增长
要点
- 2024年全球医用塑料市场规模为267.8亿美元,预计2032年增至446.6亿美元。
- 市场年复合增长率(CAGR)预计为6.6%,主要受医疗支出上升及一次性器械需求驱动。
- 北美在医用塑料领域占据主导地位,得益于先进医疗基础设施及主要制造商集聚效应。
- 亚太地区市场增速最快,受医疗投资扩张、医疗旅游发展及中国、印度等低成本制造中心推动。
- 制造商需应对涵盖生物相容性、毒性、灭菌及可追溯性的复杂监管标准体系,合规流程延迟推高研发成本。
全球医用塑料市场预计将在未来数年保持稳健增长。Verified Market Research最新报告指出,医疗支出上升、一次性医疗器械需求增加以及先进聚合物材料的快速普及是主要驱动因素。2024年该市场规模为267.8亿美元,预计到2032年将增至446.6亿美元,年复合增长率(CAGR)为6.6%。
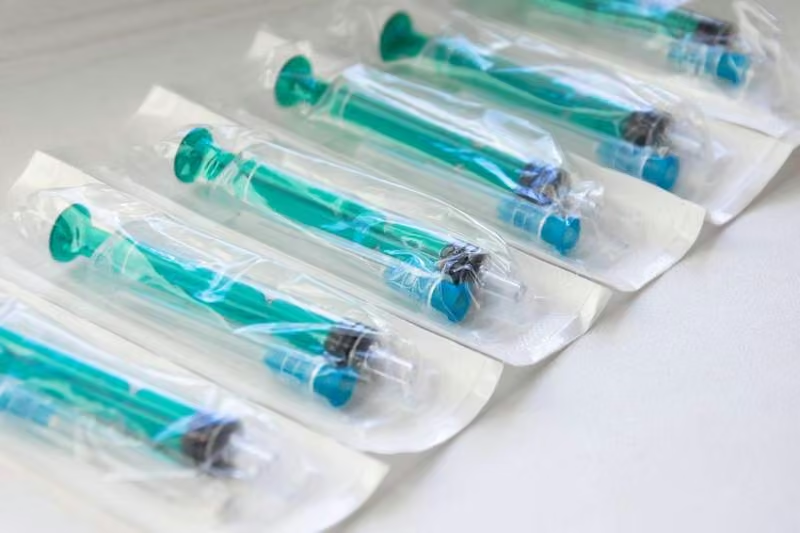
为降低感染风险并保障患者安全,全球医院及医疗机构正日益转向一次性及单次使用医疗器械。医用级塑料凭借成本效益、设计灵活性以及对严格灭菌标准的合规性,成为这一转变的核心支撑。此类材料广泛应用于注射器、导管、静脉输液组件及诊断仪器。后疫情时代,卫生与感染控制意识的提升,进一步加速了发达及新兴医疗体系对这类器械的采用,从而带动聚乙烯、聚丙烯、PVC及特种工程塑料的需求增长。
聚合物科学的技术创新同样在推动市场扩张。制造商正在开发具备更高生物相容性、化学耐受性及轻量化特性的先进塑料,在医疗应用中逐步替代金属与玻璃。这些创新不仅支持微创手术器械、可穿戴医疗设备及精密诊断仪器的开发,还有效降低了生产成本。3D打印技术与定制化聚合物解决方案的兴起,进一步拓宽了市场机遇,尤其在植入物与假肢领域,为原始设备制造商(OEM)及医疗器械企业开辟了新的收入来源。
全球医疗基础设施的扩张与人口结构变化构成额外的增长动力。医院、诊断中心及门诊护理设施的投入增加,推高了医疗器械及包装领域对医用塑料的需求。与此同时,全球老龄化趋势导致对频繁医疗干预及长期护理方案的需求上升,持续支撑着高度依赖聚合物材料的慢性病管理工具的市场需求。
尽管市场呈现积极态势,行业仍面临多重挑战。美国、欧洲及亚太地区均实施了严格的监管要求,构成显著障碍。制造商必须应对涵盖生物相容性、毒性、灭菌及可追溯性的复杂标准体系。合规流程的延迟不仅会延长产品上市周期、推高研发成本,还可能成为小型企业进入市场的壁垒,进而抑制创新步伐。
原材料价格波动进一步制约了市场增长。聚乙烯、聚丙烯及PVC的成本对原油价格波动、地缘政治紧张局势及供应链中断高度敏感,这些因素直接影响制造预算及与医疗器械原始设备制造商(OEM)的定价协议。此外,塑料废弃物引发的环境担忧正日益促使医疗机构及监管机构采纳可持续替代方案。尽管环保型医用塑料已存在,但其往往伴随较高的成本、监管难题及有限的规模化能力,增加了推广应用的复杂性。
从区域格局看,北美在医用塑料领域占据主导地位,这得益于其先进的医疗基础设施、强劲的设备采用率以及主要聚合物与医疗器械制造商的集聚效应。欧洲紧随其后,受严格的安全法规、人口老龄化以及高质量植入物和医用包装需求增长的驱动。与此同时,亚太地区市场增速最快,主要受医疗投资扩张、医疗旅游发展以及中国、印度、日本和韩国等低成本制造中心的推动。拉丁美洲及中东和非洲地区也呈现稳步增长态势,随着医院基础设施的改善及医疗器械进口量的增加,该区域市场潜力逐步释放。
随着医疗体系的演进及一次性医疗方案在患者护理中核心地位的提升,医用塑料市场预计将继续作为全球医疗供应链的关键组成部分。然而,对于旨在把握该领域增长机遇的制造商而言,如何在监管合规、环境可持续性与成本压力之间取得平衡,将是其面临的核心挑战。
编辑观点
医用塑料市场的高增长与高监管壁垒并存,对再生塑料行业而言,突破医疗级再生料的生物相容性认证及灭菌合规性是核心挑战。从业者应重点关注3D打印定制化聚合物对传统供应链的替代效应,并布局高附加值的医疗回收细分领域。
常见问题
全球医用塑料市场未来几年增长预期如何?
预计2024至2032年市场规模从267.8亿美元增至446.6亿美元,年复合增长率6.6%。这一预测基于Verified Market Research报告,主要受医疗支出上升及一次性器械需求增加驱动。
哪些因素在推动医用塑料需求增长?
主要驱动因素包括医疗支出上升、一次性医疗器械需求增加及先进聚合物材料普及。后疫情时代卫生意识提升加速了聚乙烯、聚丙烯等材料在注射器、导管等领域的应用。
医用塑料行业面临哪些主要挑战?
行业面临严格监管要求、原材料价格波动及环境可持续性质疑。美国、欧洲及亚太地区的复杂标准体系延长了产品上市周期,而原油价格波动直接影响聚乙烯、聚丙烯等原材料成本。