【意大利】塑料行业增值税欺诈案:欧洲检察官办公室协调都灵与安科纳警方查获2500万欧元虚假发票
要点
- 查获虚假发票总额1亿欧元,造成财政损失2500万欧元
- 18人落网,11人获羁押令,23名自然人及16家企业资产被查封
- 涉案企业包括34家意大利公司及8家奥地利、捷克等东欧国家公司
- 欺诈时间跨度为2018年至2022年,涉及塑料聚合物及鞋类贸易
- 140名执法人员参与行动,使用现金犬警犬单位搜寻现金
欧洲检察官办公室(EPPO)协调下,都灵与安科纳警方联手破获一起涉及塑料及鞋类行业的增值税欺诈案,涉案金额达2500万欧元,18人落网。
都灵与安科纳的欧洲检察官办公室(EPPO)主导了一项针对塑料行业增值税欺诈的大规模行动,查获虚假发票总额高达1亿欧元。
“失踪贸易商”、缓冲商与中间商:欺诈链条中的角色解析——为何塑料成为增值税欺诈的重灾区——涉案人员面临何种法律风险
都灵与安科纳金融警卫队(Guardia di Finanza)在都灵欧洲检察官办公室(EPPO)的协调下,揭露了一起涉及塑料聚合物及鞋类贸易的跨国增值税欺诈案,涉案金额达2500万欧元。昨日,执法人员对18名涉嫌组成犯罪集团从事跨国增值税欺诈的嫌疑人执行了11份羁押令及7份禁令。
该塑料行业增值税欺诈案依托一个复杂的“旋转木马”式欺诈架构,核心位于马尔凯大区,分支延伸至皮埃蒙特、拉齐奥、威尼托、伦巴第、普利亚、卡拉布里亚大区及境外。调查共锁定34家意大利企业和8家位于奥地利、捷克共和国、保加利亚、罗马尼亚及匈牙利的外国公司,这些公司被用作虚假开票主体及资金过滤渠道。
据调查人员披露,2018年至2022年间,该塑料行业增值税欺诈案通过开具不存在交易的虚假发票,涉案金额约为1亿欧元。此举对意大利及欧盟财政造成的损害约为2500万欧元,该金额与指控的非法获利数额一致。共有56人因不同罪名卷入此案。
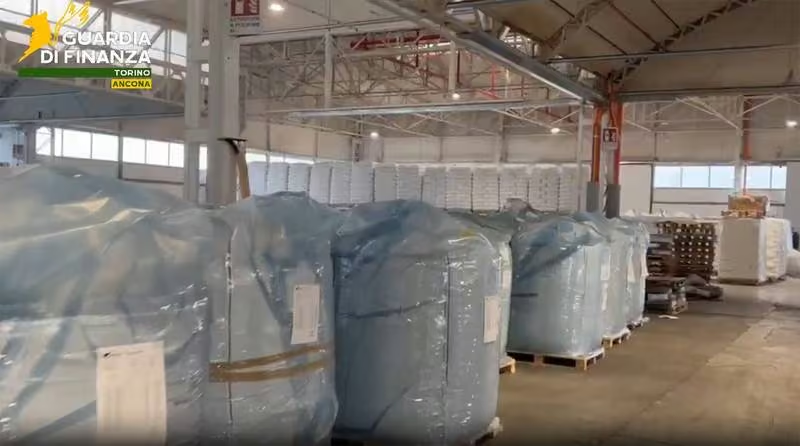
此次行动部署了超过140名来自都灵和安科纳经济金融警察核心小组的执法人员,并得到地方部门及专门搜寻现金的“现金犬”警犬单位的支持。
都灵欧洲检察官办公室:11人获羁押令,2500万欧元被查封
都灵预审法官应欧洲检察官代表之申请,签发了11项人身强制措施,其中8人为逮捕令,3人为居家监禁令。此外,另有7人被处以职业禁令,并被要求定期向司法警察报到。
同一裁定还下令对23名自然人及16家企业实施预防性查封,查封范围包括金融资产、动产及不动产,金额上限为2500万欧元,该数额与欺诈所得利润相当。
调查最初由安科纳检察院启动,随后由欧洲检察官办公室纳入统一系统管理。当欺诈行为损害欧盟财政时,欧洲检察官办公室即拥有管辖权。本案中,逃税的增值税同时影响了意大利及欧盟的财政收支。
在最终判决作出之前,被调查人员不得被视为有罪。目前案件尚处于初步调查阶段,但负责预审的法官(Gip)认为现有的证据线索性质严重。
意大利、奥地利与东欧之间的“旋转木马”式欺诈运作机制
该机制属于典型的“旋转木马”式增值税欺诈,但手法极为复杂。壳公司开具虚假发票,声称出售塑料聚合物。随后,位于奥地利富尔尼茨(Furnitz)和菲拉赫(Villach)、捷克、保加利亚、罗马尼亚及匈牙利的境外“过滤”公司介入交易,随后便销声匿迹,既未提交税务申报,也未缴纳增值税。
意大利的最终客户,即经纪商,名义上从这些“过滤”公司购买货物,并据此抵扣增值税。然而,在许多情况下,货物实际上从未发生物理移动。或者,同一批聚合物在戈里齐亚(Gorizia)与奥地利之间往返运输。托盘相同、包装相同,但发票却显示货物已出售给从未收到任何货物的东欧公司。
通过这种方式,仅在文件层面呈现出拥有抵扣权的采购行为。增值税被非法抵扣,而壳公司从未实际缴纳这笔税款。这一“套娃”式的操作直接产生了即时现金流。
调查人员通过窃听、跟踪、监视以及银行数据分析,重建了资金流转路径。他们将警方数据库中的信息与卡车运输记录进行交叉比对,发现尽管存在数十张发票,但卡车要么空载行驶,要么装载着相同的货物。
壳公司、代持人及资金提供方体系
这些“过滤”公司缺乏实际运营结构和员工。其名义持有人多为无资产的代持人,往往是老年人或外国人。注册地址设在空置的仓库或配合度高的会计师事务所内。公司没有任何实际业务,仅存在于纸面上。
根据调查,该犯罪组织控制着所有参与公司,包括供应商、中间商、失踪贸易商(missing trader)、缓冲公司(buffer)以及经纪商。每个角色都有特定分工:失踪贸易商收取增值税后消失;缓冲公司作为中间层,增加案件重建的难度;最终经纪商则进行增值税抵扣。
为了让这一体系运转,需要资金注入。此时,外部资金提供方介入。他们向欺诈发起人提供巨额贷款,以维持支付循环的流动。这些资金用于在虚假发票背景下制造出正常的银行转账记录。随后,本金连同利息一并收回,利息部分则来源于逃税所得的利润。
支付链条呈闭环运作。资金从集团内一家公司流出,经境外流转后,再从另一家关联公司回流,这一过程为交易披上了合规的外衣。
2018至2022年间,针对虚构交易开具的发票总额达1亿欧元。这一巨额数字揭示了欺诈的规模:这并非单一企业的失误,而是一套工业化的欺诈体系。
涉案商品包括塑料聚合物、包装原料、零部件,部分案例还涉及鞋类。这些行业被选中,是因为其交易量大且价格波动性强,便于为同一产品开具不同金额的发票提供借口。
塑料行业的增值税欺诈尤为隐蔽,因其触及战略供应链。塑料应用无处不在,若该机制被虚假发票污染,不仅造成国家税收流失,更损害了依法纳税、无法与逃税者竞争的正直企业利益。
银行核查显示,存在现金提取、虚构税收抵免以及系统性漏报行为。壳公司要么不提交税务申报,要么提交包含虚假税收抵免的申报。
缺失贸易商、缓冲商与中间商:欺诈中的角色分工
理解塑料行业增值税欺诈,需厘清各方角色。缺失贸易商(Missing Trader)指销售货物却不缴纳增值税后消失的公司;缓冲商(Buffer)指通过买卖混淆资金流向的中间公司;中间商(Broker)指最终扣除增值税并闭合资金链的客户。
本案中,缺失贸易商位于奥地利及东欧地区,缓冲商位于意大利北部和中部,中间商则分布于意大利多个大区。所有角色均由同一组织统一调度,决定谁向谁开票及开票时间。
调查还牵涉多名专业人士,包括会计师和顾问。他们涉嫌设立公司、处理不当抵免并建议如何规避稽查,目前均被处以职业禁入处罚。
该体系得以瓦解,得益于都灵与安科纳两地经济金融警察部门的协作。双方整合了电话监听、银行数据及数据库分析,历经数年完成此项工作。
为何塑料成为增值税欺诈的核心
在增值税“旋转木马”式欺诈中,涉案商品多为高交易量、低利润的原材料,如塑料聚合物、金属、电子产品及燃料。这类商品单笔发票金额往往高达10万欧元却鲜受关注,且极易在货物未实际移动的情况下完成单据流转。
塑料行业尤为典型,其欧洲市场价格每日波动,令稽查人员难以判断发票金额是否合理。此外,聚合物多以颗粒形态存在,外观高度相似,若不经专业分析几乎无法区分。
此次案件涉及的运输路线——从戈里齐亚经富尔尼茨至菲拉赫——均为塑料贸易的真实物流通道。奥地利作为中东欧地区的物流枢纽,使用真实贸易路线可显著提升欺诈行为的可信度。
欧洲检察官办公室(EPPO)的设立初衷正是打击此类跨国欺诈。过去各国各自为政,如今EPPO得以整合多方证据。本案中,意大利、奥地利、捷克、保加利亚、罗马尼亚及匈牙利均被纳入调查范围。
涉案人员面临的风险及2500万欧元资产冻结
检方指控的罪名包括:以增值税欺诈为目的的犯罪团伙、开具并使用虚假交易发票、未申报纳税以及不当抵扣税款。主谋者最高可面临逾8年监禁。
冻结的2500万欧元旨在追缴非法所得。若最终定罪,相关资产将被没收;若涉案企业已动用资金,则将对嫌疑人其他资产执行等值追缴。
法院已对主谋——即预审法官认定处于组织顶端的人员——下达逮捕令;对次要角色实施居家监禁;对协助犯罪的专业人士及企业家则采取职业禁止措施。
此次行动彰显了意大利财政卫队(Guardia di Finanza)在维护国家及欧盟财政利益方面的坚定立场。
这一承诺亦体现在昨日于皮埃蒙特、马尔凯、拉齐奥、威尼托、伦巴第、普利亚及卡拉布里亚大区开展的搜查行动中。该全国性行动由都灵方面统一协调。
编辑观点
此案表明塑料供应链中的增值税欺诈已呈跨国化、工业化特征,EPPO的介入提升了跨境执法效率。从业者应关注上游原料发票合规性,强化物流与财务数据匹配,避免成为欺诈链条的末端受害者。
常见问题
都灵警方查获的塑料欺诈案涉案金额是多少?
涉案虚假发票总额达1亿欧元,造成意大利及欧盟财政损失约2500万欧元。该数据源自都灵欧洲检察官办公室发布的调查结论,18名嫌疑人已被执行羁押令。
塑料聚合物为何成为增值税欺诈重灾区?
塑料聚合物交易量大、价格波动性强,且颗粒外观相似难以区分,便于开具不同金额发票。调查人员通过比对卡车运输记录发现,许多发票对应的货物并未实际移动。
再生塑料企业如何防范此类发票欺诈风险?
需严格审核供应商资质及物流单据真实性,避免与无实际运营的壳公司交易。本案中缓冲商与失踪贸易商分工明确,企业应建立发票与物流数据交叉验证机制,确保抵扣合规。