【菲律宾】亚太EPR:菲律宾建立严苛塑料罚则,但污染足迹由企业自报
要点
- 菲律宾2022年颁布RA 11898,2026年1月宣布回收率达55.98%,但分母为企业自报足迹。
- 2025年12月仅1017家企业注册EPR计划,不足2130家门槛企业的半数,大量足迹未纳入统计。
- 共处理信用价格低至100美元/吨,而海洋来源PET瓶片回收价格超500美元/吨,价差达5倍。
- 菲律宾每年产生150万至270万吨塑料废弃物,但24.6万吨回收量仅占总量六分之一至十分之一。
- 罚款细则2026年4月出台,首次违规罚500万比索,三次违规吊销许可证或处未回收成本两倍罚款。
马尼拉方面披露,去年该国塑料回收率达到56%。需要指出的是,这一数据所依据的“足迹”基数为企业自行申报,并由受企业付费的第三方机构进行审计。
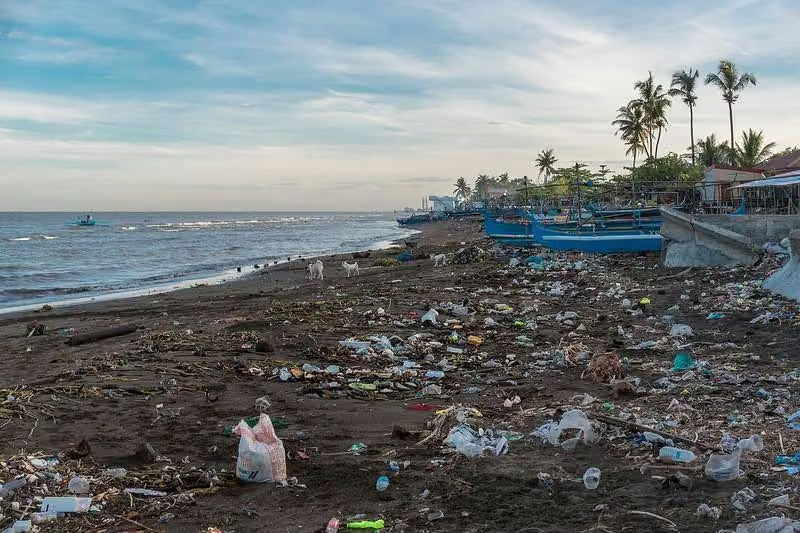
菲律宾每年产生150万至270万吨塑料废弃物。其中大量为小袋装产品,这类单次使用包装专为在热带高温环境下维持与产品保质期相同的时间而设计。据估算,菲律宾人每天消耗约1.64亿个此类小袋,贫困家庭使用量最大,因为这种包装形式使洗发水、咖啡和食用油等商品的价格降至日薪劳动者可承受的范围。约62%的小袋将铝、粘合剂和塑料复合在一起,其设计初衷是耐用而非便于回收。
2022年7月,菲律宾颁布《延伸生产者责任法》(RA 11898)。2026年1月30日,环境部门宣布,“义务企业”已回收2.46亿公斤塑料,全国分流率达到55.98%,远超40%的目标。但“回收”的定义涵盖范围远超传统再生利用:该法律还将升级利用和共处理计入成绩,后者包括将塑料作为燃料燃烧或作为水泥窑替代原料,这些行为同样被计入目标达成率。
法律在关键难点上设计得当
任何总资产超过1亿菲律宾比索(₱,约合1.5亿卢比)的品牌所有者、制造商或进口商,都必须回收其销售塑料包装中日益增长的份额:2023年为20%,2024年为40%,2025年为50%,随后在2028年前逐步提升至60%、70%和80%。
该法律有两项突出特点。首先是处罚机制:若未达标,罚款将随违规次数递增,从500万比索升至2000万比索(约合3亿卢比);第三次违规将吊销许可证,或处以未回收部分成本两倍的罚款,以较高者为准。这使得违法成本高于合规成本,尽管具体罚款细则直至2026年4月才出台。
其次,除非由与被审计企业无利益关联的独立审计师签字确认,否则合规报告无效。企业可选择直接合规、通过生产者责任组织合规,或购买信用额度。在这两方面,该体系是本系列报道中审查过的最严格的延伸生产者责任制度之一——但仍存在两点保留:审计师由被审计企业付费,且针对这些审计师的认证规则在实施四年后仍未最终确定。
56%数据背后的真相
让我们算一笔账。如果2.46亿公斤占某基数的55.98%,那么该基数约为44万吨。这并非该国塑料废弃物总量(150万至270万吨),而是受该法律管辖企业所申报的包装足迹。
24.6万吨的回收量仅占该国塑料总量的六分之一至十分之一,而非56%。这一差距本身并不能证明分母数据存在人为操纵,因为第11898号共和国法(RA 11898)仅覆盖大型企业,而非整个经济体。更尖锐的问题在于,公共数据并未揭示:受监管企业投放市场的包装中,究竟有多大比例实际纳入了那44万吨的统计范畴。
对此存在部分答案。据环境部门估算,约有2130家企业符合该法规定的资产门槛,但截至2025年12月,仅有1017家企业注册了相关计划,不足半数。2026年8月,该部门向另外155家涉嫌违规的企业发出了说明理由函。公共数据并未显示这些未注册企业所承担的额外环境足迹,也未说明这部分足迹是否已被计入其他报告数据中。
四国体系,共同短板
菲律宾的制度设计更接近越南和韩国,而非日本。日本将企业义务上限设定为其所在城市单独收集的塑料量。越南和韩国则按销售额的一定比例确定义务:越南为10%至22%,韩国为50%至90%。菲律宾同样采用比例制,但基准是自报的环境足迹,而非经核实的销售数据。
在四国中,仅韩国为市政收集提供资金,其余三国均未提供。菲律宾与日本以及近期的韩国存在一个共同弱点:共处理(co-processing)与回收同等计入合规义务,而越南最新法规已明确禁止将共处理纳入其中。
四国均存在一个共性模式:法定义务规模始终小于实际环境问题,且极少区分“在循环中保留的塑料”与“作为燃料销毁的塑料”。
市场价格:焚烧成本最低
越南和韩国公布统一的政府定价(每公斤成本)。菲律宾则交由私人信用市场决定,导致不同路径的价格差异巨大:PCX Markets作为最大的生产者责任组织(PRO)之一,混合塑料共处理的信用价格低至每吨100美元(约合9卢比/公斤),而海洋来源PET瓶片回收的价格高达每吨500美元以上(约合44卢比/公斤)。同一法定义务下,价格差距达五倍。
环境部(DENR)未公布回收与共处理的比例数据,因此无法得知实际焚烧量。地区价格呈现类似模式,均低于非正规收集者声称的实际作业成本。
在马尼拉,法新社记录了产业链底端的真实图景:前街道清洁工玛丽塔·布兰科(Marita Blanco)以每公斤2比索(约合3卢比)的价格,从两户居民家中收购塑料瓶、泡沫塑料和糖果包装纸,随后将这些物料转售给“废物换现金”项目,该项目为一家生产责任延伸(EPR)合规企业供货。这一案例揭示出,EPR合规体系严重依赖非正规劳动力,而该环节的实际定价与发生地严重脱节。
2028年目标已超越回收商处理能力
2026年5月,菲律宾环境部(DENR)政策次长乔纳斯·莱奥内斯(Jonas Leones)在一场商业峰会上表示,菲律宾目前面临“塑料过剩”问题,塑料回收速度已超出处理能力。在一个主要树脂回收率仅约五分之一的国家,设定2028年80%的回收目标,只会产生大量被收集并计入统计、却无处可去的物料。这种过剩显然有一个出口:协同处置。
印度应从中汲取的教训
印度与菲律宾正在开展高度相似的实验:在非正规回收经济之上叠加证书市场,而文书工作的成熟速度远超其底层基础设施。菲律宾大致领先两年,并已率先产出令人瞩目的正面数据。印度国内的差距同样清晰可见:一项覆盖印度五座城市的中央科学环境委员会(CSE)成本研究发现,市政当局实际用于塑料废物管理的支出,远超其通过EPR补偿机制回收的资金。
1. 罚款应与缺失环节的实际成本挂钩,而非仅针对数量:即未回收塑料处理成本的两倍,或固定罚款,取两者中较高者。印度现行规则规定,短缺量每吨罚款5,000卢比,连续违规年份升至10,000卢比,再犯则达20,000卢比,无论该塑料实际回收成本多高,费率均不变;若在一期限内清欠,最高可退还75%。
2. 公布回收率的同时,必须同步公布分母。没有分母的百分比不是统计数据,而是单方面宣称。印度中央门户网站迄今未发布此类数据。
3. 设立必须由企业外部人员签署的审计机制。印度于2025年设立“注册环境审计师”职位,相关规则于2026年3月31日正式公布。目前尚待检验的是:审计师是否真有权拒绝签字,以及中央污染控制委员会(CPCB)承诺的核查指南能否按期出台。
1. 分母完全由受监管企业提供,且无独立复核机制。在此情况下,回收率衡量的只是企业报告的勤勉程度,而非其实际将多少塑料排除在环境之外。
2. 将燃烧与回收混为一谈。印度将“回收”严格限定为将塑料重新转化为塑料的工艺,而共处理(co-processing)和废物转能(waste-to-energy)则被归类为“生命周期末端处置”。
3. 罚则制定耗时数年。菲律宾相关法律于2022年通过,但罚款细则直到2026年4月才获批准。在这四年间,回收目标持续上调,却缺乏具有经济约束力的违规成本。
上述问题并不意味着菲律宾生产者责任延伸(EPR)体系是失败的。该体系具备切实的优势:法律明文规定的递增目标、旨在使不合规成为更高成本选项的惩罚机制,以及鲜见于同类经济体的强制性第三方审计。
菲律宾正在尝试一项极具挑战性的任务:在一个小袋包装(sachet)并非消费过剩、而是获取基本服务之渠道的经济体中,落实生产者责任。然而,健全的制度架构与可信的数据并非同一成就,这取决于仅靠标题中的百分比无法回答的问题:实际覆盖范围究竟如何?核算方法是否区分了留在循环中的塑料与作为燃料被销毁的塑料?在数据成为国家统计指标之前,由谁进行核查?
编辑观点
菲律宾案例警示EPR体系若缺乏独立审计与真实分母,易沦为“纸面合规”。从业者应关注印度等市场是否复制此漏洞,重点监控共处理与机械回收的界定标准,避免信用市场扭曲真实回收激励。
常见问题
菲律宾EPR回收率56%怎么算出来的?
该数据基于企业自报的包装足迹,且将共处理计入回收。2.46亿公斤回收量仅占全国塑料废弃物总量的六分之一至十分之一,分母并非实际废弃物总量,而是受监管企业申报的包装量。
菲律宾EPR罚款细则何时出台?
罚款细则于2026年4月才最终确定。法律于2022年7月颁布,但具体罚款标准在实施四年后才落地,期间缺乏具有经济约束力的违规成本,导致目标上调与惩罚机制脱节。
菲律宾EPR审计师由谁付费?
审计师由被审计企业付费。尽管法律要求独立审计师签字,但付费方为被审计企业,且针对审计师的认证规则在实施四年后仍未最终确定,存在利益冲突风险,影响合规数据的客观性。