【欧盟】真正的回收危机
要点
- 欧盟2030年目标要求55%塑料包装被粉碎加工,但当前整体回收率仅略高于30%。
- PET to PET公司2025年收集量达13.4亿只,同比增长7%,但粉碎料销售量下降3%。
- 格莱纳(Greiner)2024年二次材料占比降至6%,低于2022年的11%。
- 自2023年以来,全欧洲约100万吨回收处理能力处于闲置状态。
- 奥地利押金瓶制度首年收集约31,000吨饮料包装,占同期销售量的70%。
PET瓶、饮料罐及塑料包装:从回收收集到真正再利用之间,横亘着天壤之别。由于缺乏明确的法律强制规定,欧盟承诺的塑料循环经济体系正面临落空的风险。
起初,欧盟的雄心勃勃的目标听起来像是产业政策的一次重大突破:加强分类收集、提高回收率,并最终实现塑料循环经济的闭环运行。
然而,现实却大相径庭。欧盟目前的监管重点主要停留在收集环节。例如,到2030年,所有塑料包装——而不仅仅是瓶子——都必须被收集,其中55%必须被粉碎并加工成颗粒。这一目标本身已极具挑战性,且奥地利能否达成2025年针对其30万吨塑料包装的50%中期目标仍存疑。最新数据显示,整体回收率仅略高于30%,仅有ARA等少数企业可能达到了更高的配额要求。
然而,核心问题依然未解:那些费力收集并加工后的材料,其成本远高于原生塑料原料,最终去向如何?除了PET瓶之外,包装制造商几乎没有义务在生产过程中使用所谓的“再生料”。即便有使用,其数量也远低于强制收集的要求。结果,欧洲库存的再生塑料材料数量不断攀升,而再生塑料市场却陷入崩溃。ARA(黄袋回收系统)作为塑料回收市场的龙头企业,其负责人Harald Hauke指出:“先设定收集配额,却等待数年才要求制造商必须使用该材料,这本身就是一个结构性缺陷。”
收集量增加,利用率却下降
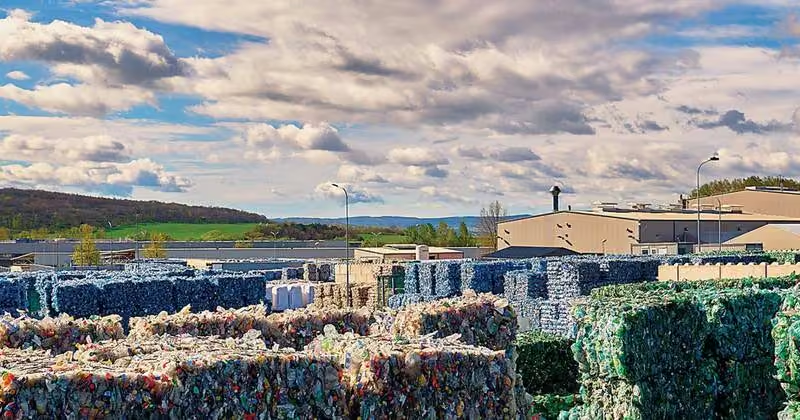
PET to PET公司在布尔根兰州的Müllendorf工厂近期启用了一座140立方米的新料仓,这并非偶然。该公司2025年度报告显示,得益于奥地利新的押金瓶制度,其收集量达到13.4亿只,创下新纪录,同比增长7%。然而,出乎意料的是,粉碎料的销售量反而下降了3%。公司负责人Christian Strasser冷静地总结道:“这一情况导致了短期的库存积压。”
ARA首席执行官豪克(Hauke)指出,供需失衡的加剧还受到来自亚洲的再生塑料供应增加且缺乏有效管控的影响。尽管运输距离遥远,这些亚洲再生料的价格仍低于欧洲同类产品。他抱怨称:“如果我们希望在欧洲内部跨境利用回收处理能力,就会面临物流环节荒谬的官僚主义规定。”
即便是那些明确致力于循环经济的制造商,在使用所谓“二次材料”时也面临诸多困难。据奥地利塑料包装专业厂商格莱纳(Greiner)2024年可持续发展报告显示,其二次材料占比已降至6%,而2022年这一比例还为11%。格莱纳全球市场与创新总监约尔格·萨博(Jörg Sabo)将责任推向了下游:“我们究竟使用昂贵的再生料还是廉价的 virgin 原料,并非由我们决定的经济问题,而是由品牌商和零售商的需求所决定。”
回收商承压
许多回收设备制造商被迫适应低迷的需求,纷纷削减产能。例如,德国押金瓶自动回收机制造商托玛(Tomra)刚刚宣布对其回收子公司采取严厉的重组措施。与此同时,奥地利上奥地利州的Bage Plastics公司已在法庭监督下的重组计划中为生存苦苦挣扎了一年。
即便是奥地利本土较大的回收专业商之一——总部位于上奥地利州、年营业额约1亿欧元、业务遍及国际的NGR集团,也不得不将其德国子公司HydroDyn送入重组程序。值得注意的是,NGR集团的股东之一竟是英格卡/宜家(Ingka/Ikea)。与此同时,该公司计划加强在亚洲市场的布局。NGR集团总经理兼共同所有人约瑟夫·霍夫赖特(Josef Hofreiter)表示:“当然,高回收率却缺乏使用率,对我们来说是一个实实在在的问题。在欧盟法规生效之前,我们在欧洲肯定还要经历一两年甚至更长时间的艰难时期。”
自2023年以来,全欧洲已有约100万吨的回收处理能力被闲置。行业组织欧洲塑料回收商协会(Plastics Recyclers Europe, PRE)也发出严厉警告:“危机不能成为常态,行动的时间就是现在。”该协会在给欧盟委员会的一封公开信中,描绘了欧洲塑料回收行业崩溃的图景:“那将不可逆转地损害过去十年在环境进步和创新方面取得的成果。”
欧洲塑料协会(PRE)呼吁对环保标准较低的国家征收公平关税,降低回收环节能源成本,并推动欧盟在收集、分类及回收定义上实现统一。目前各国统计口径存在显著差异:奥地利仅将最终进入新产品的再生料计入回收量,而德国则将投入回收流程的原料纳入统计,因此在该国排名中位居前列。ARA经理豪克(Hauke)指出:“在统计标准未统一之前,我们在欧洲排名中始终垫底,这极不公平。”
化学回收成破局之道
针对当前局势,欧盟近日调整了既有策略,放宽了此前标准。新规允许将化学回收纳入回收率考核范畴。化学回收指将塑料废弃物转化为可进入炼油环节、用于生产石化基础原料的过程。
这一转变令部分环保人士感到震惊,却受到化石能源企业的欢迎。例如,OMV公司计划利用其自研的Re-Oil技术大规模进军塑料回收领域。纺织行业亦视此为重要路径,因为许多纺织品的原材料源自石油工业产品,未来将受欧盟纺织回收目标约束。
在奥地利,随着一次性瓶罐押金制度的实施,收集量增加与再生料使用量减少之间的矛盾将进一步加剧。尽管由Recycling Pfand Austria运营的、叠加于原有“黄袋/黄桶”体系之上的超市回收系统目前仍处于低负荷运行阶段,但已导致回收企业接收的原料量上升。数据显示,该系统运行首年共收集约31,000吨(相当于14亿个铝罐及PET瓶),占同期饮料包装销售量的70%。官方公布的81%回收率系基于系统逐步爬坡期间的数据推算得出。
该系统预计将于今年进入全面运营状态,届时将消除初期效应影响。此类效应包括去年因押金制度导致饮料销量显著下滑等因素。以与PET同步收集的铝罐为例,可大致估算销量降幅:据酿酒协会数据,罐装啤酒销量减少约1亿瓶,降幅达25%。
此外,今年内应消除两套回收系统间目前尚不明确的材料流失问题。目前仍有大量饮料包装未进入任一回收渠道,很可能如以往一样被混入生活垃圾焚烧处理。
对回收商而言,这或许是个好消息,因为若没有这些启动难题,他们的仓库恐怕会更快被填满。
编辑观点
产业链正面临“有收无用”的结构性断裂,再生塑料市场崩溃风险迫在眉睫。从业者需密切关注欧盟统计口径统一进程及化学回收商业化进展,以应对亚洲低价再生料竞争及本土产能闲置压力。
常见问题
欧盟塑料回收为何出现库存积压?
核心原因是缺乏强制使用再生料的法律,导致收集量增加但利用率下降。ARA负责人指出,先设收集配额后要求使用材料的结构性缺陷,加上亚洲低价再生料冲击,造成供需失衡。
PET to PET公司收集量增加为何销售下降?
尽管2025年收集量创纪录增长7%,但粉碎料销售量反而下降3%。公司负责人称这导致短期库存积压,反映出收集端与利用端脱节,再生料成本高于原生料且缺乏下游需求。
欧盟新规允许化学回收计入回收率吗?
是的,欧盟近日调整策略,允许将化学回收纳入回收率考核。这一变化受到化石能源企业欢迎,如OMV计划利用Re-Oil技术进军该领域,但引发部分环保人士对标准放宽的担忧。