【德国】Mann+Hummel将塑料业务出售给Turnaround-Investor Mutares
要点
- 曼胡默尔塑料业务年营收约5亿欧元,预计未来十年订单量下降50%
- Mutares支付千万欧元级对价收购该业务,重组后LMS年营收达13亿欧元
- 曼胡默尔未来将专注于过滤与分离解决方案,聚焦清洁出行、空气和水技术
- 交易涉及股权、资产、权利转让及新公司设立等复杂法律结构,由AlixPartners等顾问参与
曼胡默尔(Mann+Hummel)已将不再符合其可持续发展战略的塑料业务出售给困境投资集团Mutares,而该业务恰好成为Mutares投资组合中一家企业的完美补充。这一案例是否能为那些可持续发展评分不佳的大型企业及其业务部门提供一份蓝图?
这家总部位于路德维希堡(Ludwigsburg)、年营收约40亿欧元的技术集团未来将专注于过滤与分离解决方案,旨在“将有益之物与有害之物区分开来”。在曼胡默尔的语境中,“有益”指的是制造能够实现清洁出行、洁净空气和清洁水的技术。
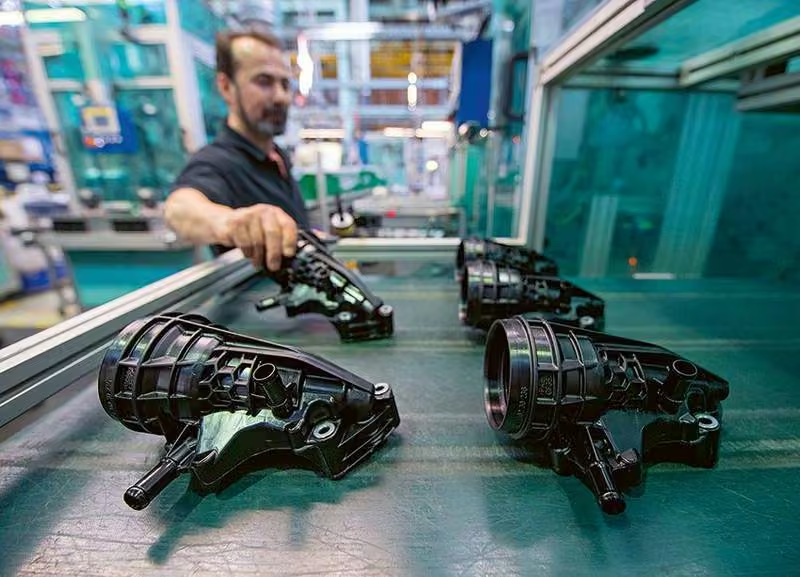
而“有害”类别则包括为汽车制造业生产大量小型塑料部件,例如进气歧管、高压气管和液体容器。这项非过滤业务年营收约为5亿欧元,对曼胡默尔而言已到了“保质期”的尽头。曼胡默尔战略与并购负责人Felix Tanneberger表示:“预计在未来十年内,我们该业务板块的订单量将下降50%。”
因此,公司讨论了三种战略选项:快速关停、缓慢关停,或者将该业务从集团中剥离并出售。这家家族企业最终选择了剥离并出售。这并非为避免财务困境而进行的紧急甩卖,而是一项旨在通过出售为当地员工提供长期更好发展前景的措施。
对Mutares而言,这是一笔完美的交易
Mutares是一家在公开市场上市的困境投资(Turnaround)基金,其典型策略是收购经营不善的企业或集团内不受重视的子公司,通过重组使其恢复活力,并借助战略性并购实现增长。正如投资主管Johannes Laumann在播客“What’s up, Corporate Finance”中透露的,这笔交易对Mutares而言堪称完美。此次与Mann+Hummel达成的交易,对于同样属于汽车零部件供应商的重组后组合公司LMS而言,是一次关键的战略性收购。LMS此前面临三大难题:首先,它无法自行生产Mann+Hummel所供应的零部件,只能依赖外部采购;其次,LMS的生产基地仅位于德国,若要参与大型汽车制造商的国际招标,必须引入合作伙伴;最后,LMS希望提高单车价值贡献,以改善其在与汽车制造商谈判中的议价地位。
“从法律层面看,这是一项非常复杂的议题。”
据Laumann介绍,与Mann+Hummel的这笔交易一举解决了上述所有问题,并打造出一家年营收达13亿欧元的一级(Tier-1)汽车零部件供应商。为此,Mutares显然愿意将出价推至其财务承受能力的极限,支付一笔八位数(即千万欧元级)的收购对价。而Mann+Hummel也亟需这笔资金,以推进自身业务的转型。该汽车零部件供应商计划将投资与研发重心进一步转向可持续性及替代动力总成技术。
分拆(Carve-out)专家占据优势
并非所有潜在买家都像Mutares那样,对非可持续资产表现出强烈的收购意愿。针对该塑料业务的潜在买家,交易方设定了特定的准入标准。若某家战略买家自身也面临与Mann+Hummel类似的困境——即同样需要剥离此类业务——则不具备收购资格。此外,此次分拆操作极为复杂。AlixPartners董事总经理Michael Wabnitz曾作为Mann+Hummel的并购顾问,负责该业务板块的出售工作。他指出:“这是一项需要高度协作与深度信任的交易,因为过程中存在诸多不确定性。”
银行与可持续金融——出售之外的替代方案
对于企业而言,剥离“脏”业务或许是摆脱环境、社会及治理(ESG)标准所引发问题的最快、最简便且最节省资源的方式。然而,德意志银行可持续企业信贷主管马库斯·提尔(Marcus Thiel)指出:“剥离业务并不能解决社会层面的问题。如果社会真正致力于减少二氧化碳排放,就必须支持企业完成转型。”
观察德国企业版图即可看清这一问题的实质。据提尔粗略估算,仅有10%的企业属于“绿色”阵营,绝大多数处于“中性”状态,少数则属于“棕色”阵营。目标应当是支持所有企业的转型。“这需要通过挂钩可持续性指标的融资来实现,当企业提升其可持续性表现时,还能获得额外奖励,”提尔表示,“关键在于可持续性目标必须具有雄心。”
提尔认为,融资安全性并非核心议题,融资成本才是关键。其理论逻辑在于:不可持续的商业模式会引发环境风险并削弱未来前景,从而降低企业信用评级,导致风险溢价上升,进而推高贷款成本。其次,与可持续性标准挂钩的利率杠杆机制将产生双向作用:ESG方面的不足将增加企业融资成本,而ESG方面的进步则会降低融资成本。
由于选定的并购(M&A)策略,该业务剥离并未在事前完全执行,因此并未将一个打包完毕的整体抛向并购市场。虽然已与顾问和律师确定了指导原则并完成了前期准备工作,但具体的剥离结构是与Mutares共同制定的,因此在合同签署时,该业务剥离尚未完成。
曼胡默尔并购业务负责人坦内贝格尔指出,此次交易面临的核心难题在于,该公司在塑料部件与滤清器业务中采用了高度相似的生产技术,且两类产品均在同一工厂内制造。坦内贝格尔表示:“将非滤清器业务从滤清器业务中剥离,并拆分生产线,难度极大。尤其是,这两类产品的客户群体完全重合,大型汽车制造商同时采购滤清器与非滤清器部件。” 解决这一困境的部分方案在于,Mutares与曼胡默尔在交易完成后仍将保持合作关系。
诺顿·罗塞·富布赖特律师事务所的卡尔斯滕·屈恩勒曾作为律师全程参与该交易,他坦言:“从法律层面看,这是一项极其复杂的工程。股权交易、资产交易、单项权利转让、新公司设立、土地购置,均构成了此次交易的重要组成部分。” 此外,团队还需精确规划在哪些国家、哪些公司、哪些工厂中实施哪些具体步骤。
私募股权基金态度谨慎
这种交易复杂性也限制了买方在财务投资者中的选择范围,基本仅限于困境投资(Turnaround)机构。传统私募股权投资者对该交易兴趣寥寥,原因有三:其一,他们厌恶此类高复杂度交易;其二,他们面临与战略投资者同等的ESG(环境、社会及治理)压力;其三,他们更倾向于投资软件、医疗健康或商业服务领域的成长型企业。然而,在困境投资领域,该交易却引发了浓厚兴趣。
“剥离业务并不能解决社会层面的问题。”
汽车行业并非唯一适合此类交易模式的行业。尽管该行业受ESG问题冲击尤为严峻且具结构性特征——从内燃机向电动机的转型意味着许多成熟商业模式的终结——但据并购顾问瓦布尼茨透露,化工行业同样面临类似的可持续发展挑战。瓦布尼茨表示:“上市公司在此类情境下往往选择出售业务。” 因此,曼胡默尔案例更可能是一个开端,而非孤例。
编辑观点
曼胡默尔案例表明,大型制造企业正通过剥离高碳业务来优化ESG评级,这将倒逼上游塑料供应商加速技术升级。从业者需关注主机厂对再生塑料含量及可回收性的新采购标准,提前布局rPP、rPE等材料的闭环回收与食品级再生料认证,以应对供应链重构带来的市场机遇与挑战。
常见问题
曼胡默尔为何选择出售塑料业务?
为聚焦可持续战略并应对订单下滑。曼胡默尔预计未来十年该业务订单量将下降50%,且塑料部件不符合其清洁出行、洁净空气的可持续发展定位,因此选择剥离以推进向过滤与分离技术的转型。
Mutares收购该业务后营收规模如何?
重组后LMS年营收达13亿欧元。Mutares通过收购曼胡默尔塑料业务,解决了LMS此前依赖外部采购、缺乏国际合作伙伴及单车价值贡献低的问题,使其成为具备完整供应链能力的一级汽车零部件供应商。
传统私募为何对该交易兴趣寥寥?
因交易复杂度高且面临ESG压力。传统私募厌恶此类高复杂度分拆交易,同时自身也受ESG标准约束,更倾向投资软件、医疗等成长型领域,而困境投资机构则擅长处理此类重组与战略并购。