【意大利】来自中国的低成本产品:回收变得不经济
要点
- 2026年上半年意大利分类回收量同比增长5%,额外回收约50,000吨。
- Corepla覆盖意大利7543个市镇及2500家企业,负责塑料回收与费用返还。
- 回收设施能耗受中东危机影响大幅飙升,进一步推高运营成本。
安科纳——不妨直言不讳:多年来在废弃物管理领域推行的良性政策,如今正面临付诸东流的风险。必须从系统的前端和后端同时着手干预,重点应对官僚主义以及来自中国的竞争压力。我们曾被教导要对塑料进行垃圾分类,并被告知,只要将塑料与其他废弃物有效分离,其性质便会从成本(即处置费用)转化为收益(即回收价值)。这一逻辑本身并无谬误。
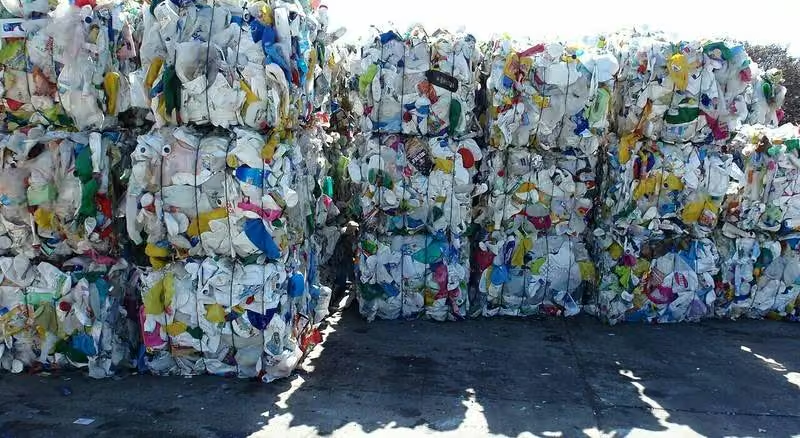
然而,若我们持续提高垃圾分类的精细度,而分拣与回收设施的数量却在减少,且最终产品的成本已超出市场承受范围,会发生什么?结果便是陷入当前这种巨大的系统短路:我们越是表现得“环保”,整个体系反而越容易卡壳。换言之,我们已不知该如何处置已收集的塑料,也不知应将其送往何处。简而言之,该体系的基本运作机制如下:各市政当局通过运营服务商收集分类后的塑料,随后由意大利全国塑料回收联盟Corepla(覆盖意大利7543个市镇及2500家企业)负责回收,并将其先送至分拣厂(用于区分各类塑料),再转交至回收厂。Corepla根据所接收塑料的数量与质量,向市政当局支付相应费用,该费用最终以降低城市垃圾处理费(Tari)的形式返还给市民。这正是过去行之有效的良性模式。
竞争
2026年,回收体系陷入停滞。Corepla指出,上半年主要数据显示,与2025年同期相比,2026年前六个月分类回收量增长了5%,相当于额外回收了约50,000吨。该机构解释称,当前的困境主要源于回收量的激增、处理设施产能不足、运营设施数量及储存空间减少,以及获取新许可所需的时间过长。
首要瓶颈位于上游:官僚程序。分拣和回收设施数量有限,专用储存空间同样稀缺。而新建设施和新增储存空间所需的许可审批周期极长。
从上游到下游,市场层面也面临挑战。除了许可问题(相对容易解决)外,当前回收在经济上并不划算。首先,回收设施能耗极高,受中东当前危机影响,成本已大幅飙升。其次,最终产品受到亚洲(尤其是中国)和北非竞争对手的冲击。以市场最大的塑料品种——聚对苯二甲酸乙二醇酯(PET)为例,为简化说明,仅以常见的塑料瓶为参照。根据Corepla数据,目前来自欧盟以外国家的原生PET价格为每吨850至1,000欧元,而本地回收PET价格为每吨1,200至1,500欧元,价差高达40%至76%。在这种情况下,哪家企业愿意以近两倍的价格购买原材料?即便在许可流程简化的情况下,又有哪家企业敢于投资回收设施?
悖论由此形成:环保行为越积极,就越会压垮本已不堪重负的系统,塑料反而从收入来源转变为需要处理的处置成本。这堪称一场“完美谋杀”。
编辑观点
进口低价原生料对欧洲机械回收市场的冲击已导致经济性逆转,单纯依靠分类量增长无法解决系统卡壳问题。从业者需密切关注欧盟对进口再生料的政策调整,并加速布局化学回收等能提升rPET附加值、缩小价差的技术路径。
常见问题
为什么意大利回收体系现在卡壳了?
回收体系陷入停滞是因为处理设施产能不足、储存空间稀缺且新许可审批周期极长。Corepla指出,尽管回收量增长,但上游官僚程序阻碍了设施扩张,导致系统无法消化激增的塑料。
进口原生PET和本地再生PET价差多少?
进口原生PET价格为每吨850至1,000欧元,而本地回收PET价格为每吨1,200至1,500欧元,价差高达40%至76%。这种巨大的成本差距使得企业不愿购买昂贵的再生原料,直接打击了回收投资意愿。
Corepla上半年回收量具体增加了多少?
2026年前六个月分类回收量同比增长5%,相当于额外回收了约50,000吨。这一数据表明前端分类效果良好,但后端处理能力未能同步跟上,加剧了供需失衡。