【欧盟】塑料危机,Bertazzoli:“回收业与全球化发生冲突
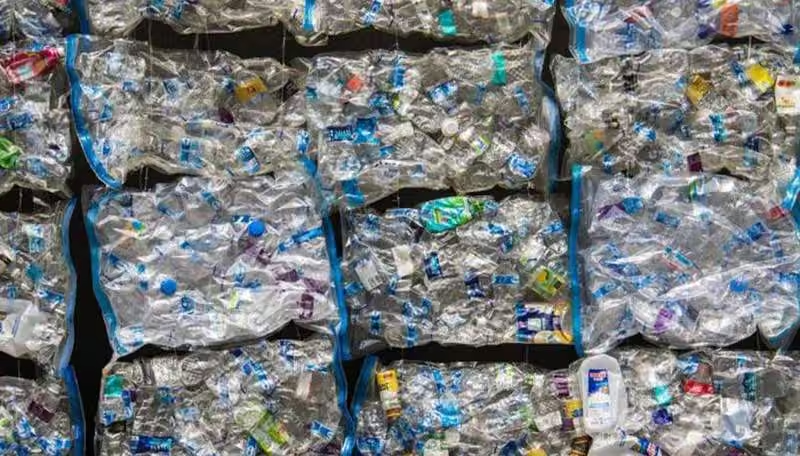
要点
- 欧盟PPWR法规规定自2030年起强制实施包装中再生塑料最低使用比例。
- 包装占欧洲塑料加工需求的40%,但超过60%的再生塑料来源于包装废弃物。
- 欧盟正优化海关编码体系,为原生料与再生料建立独立且可区分的身份标识。
- 意大利Mase发布非包装类塑料EPR法规草案,涵盖非包装及非聚乙烯制品。
当前局势被描述为一场局部危机。但问题究竟在于堆满仓库、连回收渠道都走不通的塑料,还是指塑料虽已回收却在此环节停滞不前?
必须区分两个相互关联但性质不同的问题。其根源在于自2022年下半年以来,欧洲回收行业陷入的全面性危机,期间虽有起伏,但整体态势严峻,且主要受到来自中国的强烈冲击,当然并非仅限于中国。正因如此,欧洲市场被大量塑料产品淹没,其中不仅包括原生料,还有再生料或声称是再生料的产品,且价格极具竞争力。这导致欧洲再生料需求大幅下滑,因为在当前原生料价格水平下,再生料已丧失价格优势。这是一个极其严重的问题,因为它呈现出结构性危机的特征,也是欧洲制造业整体危机中的又一个篇章:塑料回收行业同样遭遇了全球化的冲击。
在原生塑料生产领域,中国已占据显著的全球领先地位,并且很可能通过倾销策略,以极低价格将最后几个竞争对手挤出市场。未来,当竞争对手全部出局后,中国或许会提高价格。再生塑料市场一直与原生塑料市场紧密相连,不幸的是,这种联系至今未变:当原生料价格低廉时,再生料很难找到市场空间。
这是欧洲层面的动态,但从宏观到微观,其后果之一是:如果再生料失去市场,整个塑料产业链都会趋于拥堵。因为回收环节将塑料运往中间处理设施,中间设施再将其输送至分拣设施,分拣设施产出用于回收的产品。然而,如果这些待回收产品没有市场需求,设施就会陷入拥堵。目前尚未达到收集环节完全停滞的地步,但风险显然很高,尤其是在夏季,此时由于许多回收设施因假期停工或利用该时段进行维护,需求放缓本属常态。
这种状况是否已持续三年且保持稳定?
后疫情复苏推高了再生塑料及待回收分拣材料的价格,导致2022年下半年起价格趋势发生根本性逆转,呈现持续且显著的下滑态势。原生塑料原料价格的不断下跌,使得再生塑料在市场竞争中几乎失去立足之地,进而引发需求端的断崖式下跌。这一冲击首先波及低品质塑料,但已蔓延至PET瓶等主流品类,表明行业危机已呈普遍化特征。
为何当前讨论焦点集中在“回收危机”上?
目前,回收量仍在持续增长,这属于结构性趋势,公众垃圾分类参与度持续提升。然而,数量的增加并不必然伴随质量的改善。显而易见,当用于分拣的回收设施达到饱和状态时,整个机制面临卡壳风险。值得注意的是,当前舆论的焦虑点似乎并未聚焦于回收体系本身可能陷入停滞、从而阻断循环经济闭环的风险,反而更担忧其对前端回收工作的连锁影响,仿佛回收是服务于回收的手段,而非如正确逻辑所示:分类回收是实现回收这一终极目标的最佳工具。
塑料消费投放量基本保持平稳。尽管回收量逐年递增,但投放量与回收量之间仍存在巨大差距,这意味着即便投放量仅微幅增长甚至维持停滞,回收量仍有充足的提升空间。
欧盟正在推进哪些应对措施?
欧盟内部正实施一系列战略与干预项目,这些举措吸收了工业部门的建议,包括设立税收抵免机制,以及采取措施提高非欧盟材料进口的门槛(此类材料往往存在溯源困难或质量低劣的问题)。例如,目前正在优化海关编码体系,旨在为原生料与再生料建立独立且可区分的身份标识,以改变当前两者混同的现状。此外,欧盟还提议对使用再生材料的企业提供激励政策,推动“欧洲制造”标准,法国等国已率先采取类似行动。
欧盟正在制定一项塑料“废物终结”(End-of-Waste)标准,旨在实现全欧统一,并强制要求向欧盟进口再生塑料的企业,必须遵守与欧盟本土企业相同的认证和追溯程序。然而,时间因素至关重要。许多利益相关方呼吁提前实施《包装和包装废弃物法规》(PPWR)中关于包装中再生塑料最低使用比例的规定,而该法规原本规定自2030年起才生效。
但如果缺乏激励措施来促进欧洲本土再生塑料的使用,或者对进口产品缺乏有效监管,上述举措将收效甚微。
塑料回收是否仅涉及包装领域?
目前,包装占欧洲塑料加工需求的40%,但超过60%的再生塑料来源于塑料包装废弃物。这主要是因为,除意大利对聚乙烯制品也实施了生产者责任延伸(EPR)制度外,欧洲其他地区的EPR制度仅覆盖包装领域。
几个月前,意大利环境与领土保护部(Mase)发布了一份关于非包装类塑料(及橡胶)制品生产者责任延伸制度的法规草案,并公开征求意见。该草案涵盖所有未被其他EPR制度覆盖、且非包装或聚乙烯制品的塑料产品。这是一项雄心勃勃且颇具挑战性的举措,尽管不可避免地需要各方妥协,但预计将推动塑料制品EPR制度的普遍化。
目前,这些塑料制品大多游离于分类回收和循环体系之外,最终被送往焚烧厂或填埋场。与回收相比,这些处理系统的成本是更高还是更低?
首先,这一逻辑仅适用于城市生活垃圾,即分类收集的对象;而特殊废弃物回收市场则不受此限,只要材料在质量和经济上具备利用价值,其采购渠道遍布各地。就城市垃圾而言,经济可行性很大程度上取决于回收物的价值及其销售情况。在延伸生产者责任(EPR)体系下,成本涵盖收集、分拣、残渣处理等环节,而收入则来自可回收产品的销售。收入水平自然取决于售价,但通常情况下,收支始终呈现赤字状态,即所谓的“链条赤字”。此外,法规禁止将包装物直接送入焚烧厂或填埋场进行处置,且即便不考虑成本,此类处置方案在资源获取上也面临巨大困难。
事实上,塑料仍是一种处理难度较大的材料,其成本链条较高,因为相较于其他材料,其处理过程更为复杂。首先,塑料密度低、重量轻,导致收集成本显著增加;其次,分拣成本高昂;再者,为在市场中具备竞争力,塑料必须达到一定的纯度和均质性。
目前,减少塑料使用的唯一可行途径是否仅限于重复使用?
欧盟废弃物层级体系将预防置于首位,重复使用次之,回收仅列第三。从长远来看,这一理论性、原则性的框架应逐步转化为具体现实,并设定明确且可量化的目标。这一进程可从工业包装(不限于塑料)入手,因其更适宜推广,同时向餐饮及酒店、餐饮、休闲(horeca)行业延伸,并在特定条件下,要求商家接受消费者自带容器。
但欧盟包装法规的实际目标似乎并不如此雄心勃勃,不是吗?
确实,该法规仅提出将包装废弃物总量减少5%。然而,该法规的革命性意义在于,旧版包装指令虽确立了预防、重复使用、回收、能量回收或填埋的层级顺序,但仅对回收(即层级中的第三项)设定了真实且可量化的目标。如今,法规首次为预防和重复使用设定了目标,这堪称一场哥白尼式的变革。
尽管各方可能对具体数值的高低存在不同看法,但此次法规标志着行业首次从缺乏具体执行措施和量化指标的原则性声明,转向针对特定领域制定明确要求的实质性框架。新框架详细列出了各类包装类型,并规定了必须遵守的再利用义务,包括具体的截止日期和最低百分比要求。
与此同时,回收环节终于被重新定义为“高质量回收”。业界已达成共识,低质量的回收无法实现可持续发展目标。这一挑战十分艰巨,因为塑料产业是一个高度复杂的体系,许多产品为满足高性能预期而采用尖端技术,这些特性往往与回收的技术可行性及经济合理性难以兼容。
目前,欧盟委员会正依据《包装和包装废弃物法规》(PPWR)推进授权法案的制定工作,内容涵盖可回收性设计标准、可回收性性能等级分类,以及评估可回收性表现的具体方法。
这一进程总体上是积极且富有建设性的。然而,如果在此期间,作为塑料回收自然出口的产业环节陷入崩溃,那将构成一个严重的问题。
编辑观点
全球原生料低价冲击正重塑欧洲再生塑料市场格局,产业链拥堵风险随夏季设施停工而加剧。从业者应密切关注PPWR授权法案中可回收性设计标准的落地,以及EPR制度扩展对非包装塑料回收渠道的潜在影响。
常见问题
欧洲再生塑料为何失去价格优势?
中国低价原生料倾销导致欧洲再生料丧失竞争力。2022年下半年起,原生塑料价格持续下跌,使得再生塑料在市场竞争中几乎失去立足之地,进而引发需求端的断崖式下跌。
欧盟PPWR法规对再生塑料有何新要求?
PPWR首次为预防和重复使用设定量化目标,并重新定义回收为“高质量回收”。该法规要求进口再生塑料企业遵守与欧盟本土相同的认证和追溯程序,旨在实现全欧统一的废物终结标准。
意大利非包装塑料EPR草案涵盖哪些范围?
草案涵盖所有未被其他EPR制度覆盖的非包装或聚乙烯制品。这是意大利环境与领土保护部发布的法规草案,旨在推动塑料制品EPR制度的普遍化,尽管目前这些产品多游离于循环体系之外。