全球塑料公约第五次谈判破裂,各方在源头限产与末端治理上分歧难解
要点
- 全球塑料公约谈判第五轮于8月15日在日内瓦结束,未达成协议。
- 全球塑料回收率目前不足10%,每天新增塑料产量达110万吨。
- 欧盟及若干国家正推进生产者责任延伸制度,强制要求产品含再生塑料。
- 据《柳叶刀》估算,全球每年因塑料污染产生的医疗成本高达1.5万亿美元。
- 塑料行业贡献了全球工业温室气体排放的5%,已超越航空业。
全球塑料公约谈判第五轮磋商于8月15日在日内瓦结束,未能达成协议。经过三年的外交斡旋,各国在应对塑料污染的治理路径上仍存在深刻分歧。这一结果虽构成显著挫折,但也厘清了后续挑战,并释放出新的政策空间。
核心争议在于治理重心应置于源头还是末端:是限制塑料生产总量,还是聚焦废弃物管理与回收利用。由近100个国家组成的“高雄心联盟”主张设定生产上限,并对有害添加剂实施具有法律约束力的管控措施。然而,包括美国、中国、俄罗斯和沙特阿拉伯在内的主要产油国集团对此予以否决,坚持将政策重点放在下游环节。
这一分歧叠加谈判破裂,折射出更深层的经济与政治博弈。石化产品已成为石油需求增长最快的细分领域,贡献了整体需求增量的75%。随着交通燃料需求趋缓,石化产业对产油国而言已具备战略杠杆意义。
基于共识的谈判机制实质上赋予每个国家否决权,在政治碎片化与制度弱化的背景下难以有效运转。行业代表人数已超越多数国家代表团,其中化石燃料游说者数量甚至超过欧盟所有成员国代表总和。与此同时,条约草案中记录在案的异议条款已接近1500条,较本周初数量翻了两番。
塑料污染的影响远超可见废弃物范畴。微塑料已检出于人体肺部、血液乃至胎盘中。据《柳叶刀》估算,全球每年因塑料污染产生的医疗成本高达1.5万亿美元。若缺乏有效干预,到2040年全球塑料年产量可能突破10亿吨。
塑料行业目前贡献了全球工业温室气体排放的5%,这一比例已超越航空业,而全球塑料回收率仍不足10%。每天,全球新增塑料产量达110万吨,相当于每分钟有一辆垃圾车容量的塑料流入海洋。这些数据表明,仅靠末端废弃物管理无法从根本上解决塑料污染问题。
新兴替代路径
尽管日内瓦谈判未能达成积极成果,全球行动并未停滞。多个积极国家正在组建区域性联盟,欧盟及若干国家正推进生产者责任延伸制度,并强制要求产品含一定比例的再生塑料。
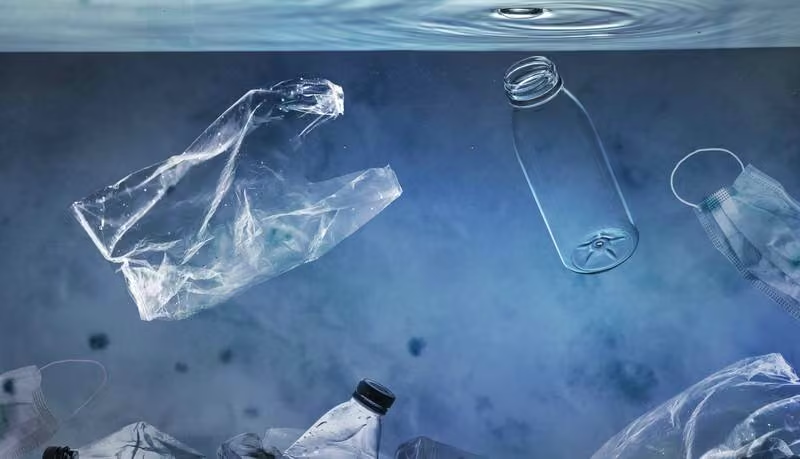
塑料污染远超可见废弃物范畴(图片由Freepik设计)
具有前瞻视野的企业认识到,清晰统一的全球标准有助于保护市场而非威胁市场,且监管确定性是长期投资可持续替代方案的前提条件。联合国分析指出,现有解决方案到2040年可将塑料污染减少80%。当前瓶颈并非技术缺失,而是政策、金融与工业实践之间缺乏协同。
经验与机遇
日内瓦的谈判历程表明,为旧时代设计的国际机构难以应对当代挑战。当共识规则允许少数国家阻挠影响数十亿人的进展时,制度改革便成为必然。未来谈判机制或可引入投票程序或“意愿联盟”模式,使合作无需全体一致即可推进。
政策重心应从废弃物管理转向全球循环经济战略:设计更耐用的产品、开发生物基替代材料、建立经济激励机制使可持续选择具备商业可行性。取消原生塑料补贴并强化回收基础设施,将有助于重塑市场公平竞争环境。
投资流向已表明市场正认可这一转型趋势。开发替代材料的企业正吸引越来越多资本。无论国际谈判进展如何,材料创新与商业模式变革均将持续推进。
推动势头向前
各国政府可通过区域协议引入生产限制与设计标准。生产者责任延伸制度能够将成本转嫁给制造商,从而激励其优化产品设计;公共采购政策则可为替代材料创造市场需求。
仅凭健康层面的证据已足以证明采取行动的必要性。随着公众对塑料对人体生物学影响的认识不断加深,舆论压力也将随之上升。烟草监管的历史先例表明,行业最初的抵制最终都会向健康保护措施屈服。
金融机构也日益认识到与塑料相关的风险。保险公司正面临因污染损害而激增的索赔请求。这些市场动态可能比国际谈判本身更能加速变革进程。
务实路径
日内瓦的谈判结果令期待立即采取全球行动的人感到失望,但也让那些雄心勃勃的参与者无需等待普遍共识即可先行行动。事后来看,一份缺乏雄心的条约绝不可能优于一份有雄心的条约。真正致力于应对塑料污染的国家、城市和企业,可以不受阻碍地继续推进其雄心勃勃的目标。
为制定条约所投入的精力并未白费,而是正转化为多层面的各项举措。进步往往通过分散式的行动实现,而非依赖集中式的协议。谈判进程可能会在修改程序后重启,但与此同时,其他领域的工作仍在继续。创新在推进,替代品在普及,公众意识在提升,市场格局在转变。
日内瓦并非终点,而是一次澄清。前行之路需要政治务实精神与系统性视野相结合。塑料危机要求在各个层面采取行动,无论是否存在全球条约。这些行动已经在进行,并且无论外交时间表如何,都将持续加速。
编辑观点
谈判破裂凸显了全球共识机制的局限,但区域政策如EPR和再生含量强制令正成为新驱动力。从业者应关注欧盟等市场的合规要求,通过优化产品设计提升再生料使用比例,以应对日益严格的监管环境。
常见问题
全球塑料公约谈判为何在日内瓦破裂?
谈判因源头限产与末端治理的分歧而破裂。近100国组成的“高雄心联盟”主张设定生产上限,但美国、中国、俄罗斯和沙特阿拉伯等产油国坚持将政策重点放在下游废弃物管理,否决了具有法律约束力的生产限制措施。
全球塑料回收率目前处于什么水平?
全球塑料回收率仍不足10%。数据显示,塑料行业贡献了全球工业温室气体排放的5%,这一比例已超越航空业,而每天全球新增塑料产量达110万吨,表明仅靠末端废弃物管理无法从根本上解决塑料污染问题。
欧盟正在推进哪些针对再生塑料的政策?
欧盟及若干国家正推进生产者责任延伸制度,并强制要求产品含一定比例的再生塑料。具有前瞻视野的企业认为,清晰统一的全球标准有助于保护市场,监管确定性是长期投资可持续替代方案的前提条件,现有解决方案到2040年可将塑料污染减少80%。