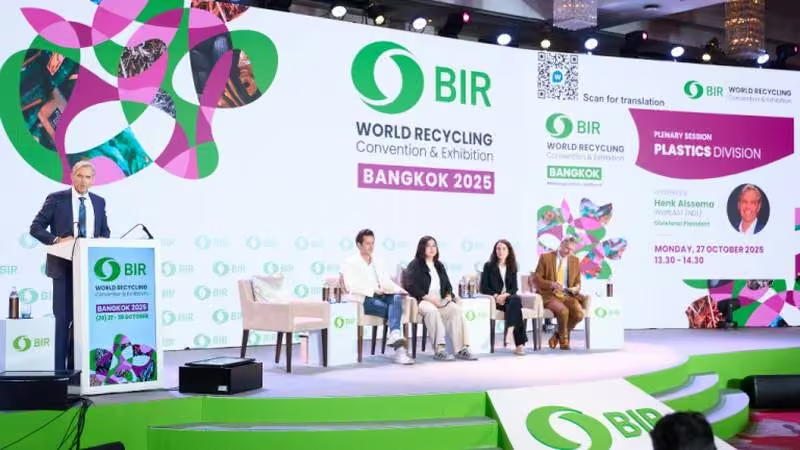
BIR世界回收大会塑料专场
要点
- 欧洲市场在过去两年内流失近100万吨塑料回收产能,主要涉及PP、PE等聚合物。
- 法国计划于2026年1月推出针对使用再生料企业的财政激励措施。
- 原生PET价格为每吨800美元,再生PET价格是其两倍,价差导致品牌方放弃再生承诺。
- 印度尼西亚和马来西亚向欧洲出口PET平均60,000吨,仅占欧洲PET回收总产能200万吨的2%。
- 泰国Union J Limited计划生产高端及食品级聚烯烃,60%产量供应本地市场,其余出口亚洲。
尽管市场持续萎缩,监管机构与生产商仍有能力强化塑料回收体系,推动循环经济落地。在曼谷举行的BIR世界回收大会上,与会者被敦促“加码”对塑料回收及循环经济的承诺。
10月27日,INVIPLAST(荷兰)部门总裁兼首席执行官Henk Alssema在塑料分会全体会议上指出,全球几乎所有地区的塑料回收商都面临严峻的市场挑战,但他同时传递了积极信号。据与会者了解,截至2025年底,欧洲市场在过去两年内已流失近100万吨回收产能。原生料价格持续低迷,压缩了利润空间,导致再生料被挤出市场,而整体经济增长又十分缓慢。
Alssema表示:“各地情况如出一辙:原生料价格低、利润微薄、投资缺乏确定性。形势如此艰难,人们很容易丧失信心,甚至认为这个行业没有未来。但我认为恰恰相反。每一次循环经济变革都始于低谷。当旧体系崩溃时,正是新观念突破的契机。”
他补充道:“我们持续投资、不断创新,最重要的是在困难时期坚持留在行业里。现在,轮到其他人跟进并匹配这一承诺了——从监管机构到生产商,再到品牌商。没有强大的回收产业,就没有循环经济,只有一圈空洞的善意。”
行业也出现了一些积极因素。欧盟计划支持回收商的举措被视为“一线希望”。法国将于2026年1月推出针对使用再生料企业的财政激励措施,这一重要进展或可为其他地区树立榜样。在中东地区,随着各国政府推动一次性塑料禁令及循环经济倡议,市场预计将实现增长。
谈及当前市场状况,Greencore Resources Limited(中国香港)首席执行官Max Craipeau认为,用“低迷”或“糟糕”来形容市场“言过其实”。他指出,若将欧洲、亚洲及美国各地的关停产能合并计算,欧洲两年内损失的100万吨塑料回收产能,实际上仅用一年就已实现。他特别强调,这些关停产能大多与PET无关,而是涉及PP、PE等聚合物。
Craipeau指出,导致该行业产能流失的“主要元凶”是廉价的石油。他反驳了那种认为从亚洲、北非和南美洲进口至欧洲的原料是造成工厂关停原因的观点。
“油价低意味着原生材料价格低,这意味着用户完全可以放弃使用再生材料的承诺,因为他们可以选择价格更低的原生聚合物作为替代方案,”他解释道。
“为了让大家了解其中的价差,目前在欧洲、美国或任何发达市场,原生PET的价格为每吨800美元。而再生PET的价格是这一数字的两倍,因此竞争非常艰难。除非有来自政府的强力指令,例如欧洲的《一次性塑料指令》或美国的其他相关法规,否则品牌方通常会放弃其承诺,转而选择使用廉价材料。”
不要归咎于进口
Craipeau表示,来自印度尼西亚和马来西亚的进口曾被指责为导致回收业务关停的原因,但“如果查看统计数据,这种说法并不准确”。据他计算,印度尼西亚和马来西亚平均向欧洲出口60,000吨,而欧洲的PET回收总产能为200万吨。“当我与欧洲的PET回收商交谈时,他们全都告诉我……我们供应不足,需要进口。他们从这两个常被视为‘罪魁祸首’的国家进口的量仅占产能的2%。因此……罪魁祸首并非进口材料。”
当被问及如何恢复失去的回收产能时,Recycling Europe主席Olivier Francois表示,逆转这一局面将“非常困难”,且必须由需求增长来驱动,这很可能源于新的法规。要使投资回归,既需要强制回收的义务,也需要对再生产品的需求。
Craipeau补充说,确保法律合规同样重要,“因为如今这是一个问题,缺乏执法力度”。他指出,印度正在引入最低再生含量立法,尽管该立法已被推迟,但这表明发展中国家现在也开始采取此类措施。
Union J Limited(THA)销售专家Patcharin Thamasirianunt透露,泰国主要出口PP、HDPE和LDPE,其前三个出口目的地为中国、印度和印度尼西亚。该国正计划引入包括生产者责任延伸(EPR)和面向回收的设计(DfR)在内的措施。
Union J近期获得投资,引进了新设备与工厂,并计划生产高端及食品级聚烯烃。该企业利用再生原料生产聚丙烯(PP)、高密度聚乙烯(HDPE)、低密度聚乙烯(LDPE)和线性低密度聚乙烯(LLDPE),其中60%的产量供应本地市场,其余部分出口至亚洲客户。
联合国全球塑料条约谈判进展
BIR贸易与环境政策官员Bianca Mannini在演讲最后通报了联合国全球塑料条约谈判的最新情况。她指出,在8月于日内瓦举行的上一轮会议后,“谈判再次未能就条约文本达成共识,但各方对推进工作的紧迫感有所增强”。
目前,各方在塑料污染治理路径上存在分歧:一方主张采取覆盖全生命周期的方法并达成具有法律约束力的条约,另一方则希望将条约范围限定在废物管理领域,并采用自愿性承诺机制。
Mannini表示,关于下一轮谈判的关键决定将在12月于肯尼亚内罗毕举行的会议上作出,并强调“人们对达成一项强有力的条约抱有期望”。
编辑观点
市场萎缩凸显了政策干预的紧迫性,法国激励措施与欧盟支持为行业提供了短期缓冲,但长期依赖法规驱动的强制回收义务。从业者应关注12月内罗毕会议结果,提前布局符合EPR与DfR要求的产品线,以应对未来合规成本上升与市场需求变化。
常见问题
欧洲塑料回收产能流失的主要原因是什么?
主要元凶是廉价的石油导致原生料价格低,压缩了再生料利润空间。Craipeau指出,原生PET价格每吨800美元,而再生PET是其两倍,品牌方因此放弃再生承诺,选择更便宜的替代方案。
法国2026年推出的财政激励措施针对哪些企业?
该措施针对使用再生料的企业,旨在通过财政激励推动循环经济落地。这一进展被视为为其他地区树立榜样,有助于缓解当前市场萎缩带来的压力,为回收商提供一线希望。
联合国全球塑料条约谈判目前存在哪些分歧?
分歧在于是否采取全生命周期方法及是否达成具有法律约束力的条约。一方主张强制约束,另一方希望限定在废物管理领域并采用自愿性承诺机制,12月内罗毕会议将作出关键决定。