【意大利】西西里塑料回收告急:平台饱和且再生料滞销
要点
- 2023年欧洲塑料产量同比下降8.3%,欧洲全球市场份额从22%降至12%。
- 自2023年以来,全欧约40座回收设施关停,英国和荷兰占比最高。
- 意大利塑料回收产业链涵盖超350家企业,年回收处理能力达180万吨。
- Assorimap指出自2021年以来行业营业利润暴跌87%,预计2025年降至零。
- 西西里岛分拣平台满负荷运行,数吨塑料积压,迫使跨区转运以缓解压力。
近日,意大利塑料产业链中长期潜伏的潜在危机在西西里岛集中爆发。据IlSicilia.it报道,西西里大区与西西里市协会(ANCI Sicilia)举行会议,会上市长们日益加剧的担忧清晰显现。
西西里市协会表示,许多城市面临的困境已“无法再有效管控”。西西里大区能源与废弃物事务评估官弗朗切斯科·科利亚尼(Francesco Colianni)表示,他计划向意大利中央政府转达这一局势,因为该局势有演变为分类回收全面停摆的风险。
设施饱和、处理成本上升以及跨区转运日益频繁,是这一体系不堪重负的最明显征兆。
垃圾管理方面的初步影响已在撒丁岛显现,当地至少一个城市被迫暂时暂停塑料回收;西西里岛同样受到影响,多个城市已发布法令以减缓回收节奏。
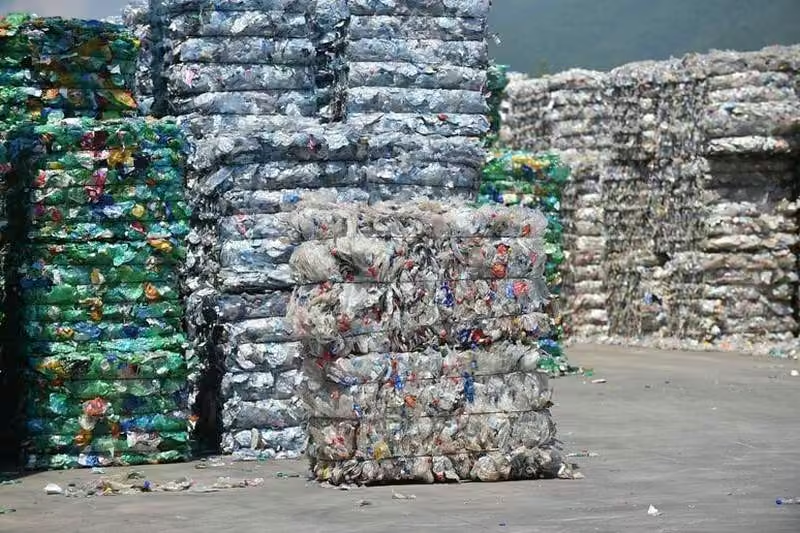
目前,西西里岛的分拣平台已处于满负荷运行状态,数吨塑料积压等待处理,各城市不得不承受高昂成本,将岛上无法处理的塑料运往外地。社区回收中心持续拥堵,城市环卫公司面临交付延迟,分类回收流程在链条多个环节受阻,引发管理难题、“严重”的卫生安全风险以及火灾和爆炸隐患。西西里市协会(即该大区市长组织)已就此提出紧急会议请求,要求与能源评估官科利亚尼会面。
这场危机不仅关乎环境可持续性,也冲击着地方政府的财政稳定。
尽管西西里岛的情况只是局部现象,却折射出意大利全国塑料回收行业面临的系统性困境。多重不利因素叠加,使意大利市场骤然承压:再生塑料价格持续走低、以中国为主的初级聚合物进口竞争加剧、国内需求萎缩,以及欧盟监管框架正推动行业进行结构性转型。在此背景下,意大利回收企业的利润空间被大幅压缩,不少企业被迫削减处理量,进而对基础设施薄弱地区(如西西里)产生连锁冲击。
9月初,包括意大利塑料回收协会(Assorimap)在内的约30家欧洲塑料回收企业代表组织,向欧盟委员会提交联合信函,呼吁立即采取措施支持整个产业链。信中披露,2023年欧洲塑料(含原生料与再生料)产量同比下降8.3%;而在不到20年间,欧洲在全球塑料市场的份额已从22%骤降至12%。
欧洲塑料回收商协会(Plastics Recyclers Europe)最新数据显示,今年1月至7月,该行业损失的回收产能已相当于2024年全年损失量;自2023年以来,全欧已有约40座回收设施关停,其中英国和荷兰占比最高。
9月中旬,代表意大利塑料回收与再生产业链90%份额的全国塑料回收与再生商协会(Assorimap)亦致函意大利环境与能源安全部长吉尔贝托·皮凯托·弗拉廷(Gilberto Pichetto Fratin),通报行业危机,并警告数周内可能出现业务全面中断的现实风险。该协会指出,一旦产业链停摆,将直接导致全国垃圾分类回收体系瘫痪:“该产业链涵盖超过350家企业,从业人员逾1万人,年回收处理能力达180万吨,目前面临全面崩溃风险。”
意大利塑料回收协会(Assorimap)于11月11日再次发布官方声明,发出紧急警报。该协会指出,此前于10月8日在环境与领土保护部(Mase)以及10月23日在工业、创新技术和数字转型部(Mimit)举行的会议,未能启动挽救该行业所需的必要措施。
Assorimap主席瓦尔特·雷吉斯(Walter Regis)在声明中表示:“距离上次向皮凯托·弗拉廷(Pichetto Fratin)部长发出呼吁已近两个月,距离环境部召集的会议也已超过一个月。当时承诺在11月初前再次召开具有实质内容的会议,但至今仍未兑现。我们在10月提出的警告并非空穴来风,此次宣布停止工厂运营的决定同样如此。我们正面临一场国家层面的紧急状况,单靠行业自身无法应对。”
该协会强调,私营回收工厂的停工将立即引发连锁反应,导致全国废物管理系统陷入瘫痪。目前,储存和分拣中心的场地已严重超载,接近许可规定的极限。雷吉斯解释称:“如果我们回收商完全停止处理批次货物,分拣系统将在数周内陷入停滞。届时,市民分类收集的塑料将无处可去。”
事实上,Assorimap在之前几个月已多次发出警报,并提供了该行业崩溃的确凿数据:自2021年以来,营业利润暴跌87%,从1.5亿欧元降至2023年的仅700万欧元,并预计2025年将降至零。自2022年以来,企业营业额已下滑30%。整个产业链共同承受着这一危机,一方面受制于欧洲最高的能源成本,另一方面面临来自欧盟以外地区以极低价格进口原生塑料和再生塑料的不可持续竞争。
Assorimap向环境部提出的解决方案目前仍在审议中,旨在帮助行业渡过危机。这些方案包括:将包装中再生塑料含量强制要求的实施时间提前至2027年;承认生产再生原料企业的碳信用额度;扩大白色证书(节能证书)的适用范围;加强对进口货物可追溯性的监管;以及实施有效的制裁措施。
雷吉斯最后总结道:“拯救‘意大利制造’的机械回收产业链,对于生态转型和国家的战略自主至关重要。但我们需要的是立即采取实际行动,因为我们无法独自承担管理整个国家塑料废物的重任。”
在国际层面,竞争已趋于白热化。中国实施“国家利剑”政策,全面禁止进口废塑料后,转而大规模投资原生聚合物生产。
这一举措导致当前全球市场上充斥着大量价格低廉的新塑料,使得再生塑料的采购在经济上不再具有竞争力。这一悖论正令欧洲过去二十年来大力推动建立的产业链陷入困境。
西西里岛由此成为观察这一更广泛现象的放大镜:意大利体系无力支撑一条仍过度依赖外部动态的回收产业链。因此,地方政府与ANCI(意大利全国市长协会)的会晤不仅是一起行政事件,更是该体系结构性脆弱性的显现。
本文旨在全面梳理当前局势及该关键领域的未来前景,该领域对西西里岛及意大利的生态转型至关重要。
西西里岛基础设施的脆弱性
西西里岛在塑料及废物管理方面的问题由来已久:其根源在于设施规划缺乏连续性、缺乏区域一体化系统,以及长期难以在岛内实现闭环管理。多年来,分类回收的增长速度远超处理能力,导致居民投放量与产业链实际处理能力之间出现日益扩大的失衡。
首要症结在于设施分布。西西里岛服务于庞大人口的塑料分拣平台数量极少,且许多平台技术落后,或许可处理量低于当前实际流量。这意味着当流量增加时,平台无法保证足够的处理速度,进而导致积压、延误,甚至出现临时性接收中断。
许多市镇反映,平台方通知可用容量减少或排期受限,迫使回收企业面临延误和临时储存压力。这直接导致成本上升和运营效率降低。部分企业被迫推迟街道容器清空或延长上门回收时间,对服务质量产生可见影响。
除上述问题外,当地还面临另一重困境:缺乏先进的处理设施及真正意义上的回收体系。西西里岛目前尚未建成具备竞争力的工业枢纽,无法将分类后的塑料高效转化为再生原料。当地企业所能处理的塑料量,与全岛产生的总量相比微乎其微。这种结构性依赖不仅指向意大利其他地区,在某些情况下甚至延伸至欧洲其他区域。
巴勒莫的TMB(机械生物处理)设施即为典型案例。该设施虽涉及塑料处理,但并非在本地完成全链条回收。其核心职能是从混合垃圾中分离出塑料组分,随后将其移交至负责专业回收的联盟或企业,从而减少最终进入填埋场的物料量。换言之,塑料虽在该设施内得到处理,但仅停留在分拣环节,并未在此完成向新产品的最终转化。
每当岛上某座设施停运或降低处理能力时,连锁反应便立即显现:各市政当局不得不将垃圾转运至他处,通常流向北部地区,那里的分拣平台和回收设施效率更高。公路或海运不仅推高成本、拉长周期,更削弱了西西里塑料相对于邻近设施区域物流的竞争力。多年来,西西里大区曾多次尝试推进设施升级战略,但复杂的审批流程、司法诉讼、地方反对意见以及行政碎片化等因素,令各项举措屡屡受阻。即便部分设施已完成设计,其建设进程也遭遇显著延误。目前,岛上尚不存在一份能够确保未来十年处理能力充足的结构性规划。
SRR(垃圾服务监管公司)本应发挥区域协调作用,却常受制于资源匮乏与复杂的监管框架。各地程序各异、时间表不一、合同条款不同,使得构建统一高效的系统难上加难。其后果是产业链条高度碎片化,任何局部问题都可能迅速演变为区域性危机。
困境不仅局限于回收材料本身,更延伸至岛屿的物流基础设施层面。西西里岛的地理位置使得向意大利本土的每一次转运都更为复杂且成本高昂。运输企业不得不承担高昂的海运费用,这直接加重了地方政府的财政负担。本就脆弱的西西里塑料产业链,因此极易受到国内外市场波动的冲击。
核心症结在于缺乏本土化的产业模式。由于缺少现代化处理设施、高效的审批体系以及协调一致的规划投资,西西里岛将继续依赖外部处理设施。因此,分类回收率的每一次提升,都可能从机遇转化为新的问题。基础设施的脆弱性不仅是运营层面的限制,更是经济与文化层面的桎梏。
先进处理设施的缺失阻碍了本地价值的创造,剥夺了当地企业的商业机会,削弱了升级循环(upcycling)和循环设计等创新领域的吸引力,并使西西里岛丧失了打造具有竞争力塑料产业链的可能性。
这种结构性弱点,叠加国内外压力,解释了为何该岛在当前危机中处于最前沿。要理解系统失灵的根源,必须深入审视西西里塑料废弃物产业链的具体运作机制。
西西里的塑料产业链是如何运作的?
在西西里岛,塑料包装从收集容器到工业再生的旅程复杂而漫长,其间充斥着结构性延误、设施短缺以及漫长的跨区运输。产业链始于最基础的环节——居民投放——但即便在这一初始阶段,各地区之间已显现出显著差异:部分市镇保持高于区域平均水平的分类回收率,而另一些地区则回收率低迷,且面临组织管理不均及社区服务困难等挑战。
塑料废弃物在交付后,即进入受托服务公司的管理范畴。这些公司负责将废弃物收集并运输至市政回收中心或中转站。在此阶段,物料经过压缩处理,为后续环节做好准备。分拣中心是整个产业链中的关键节点,塑料在此被识别、按类型区分、与杂质分离,并归类为同质化物流。然而,这一环节正面临首要瓶颈:西西里岛完全具备运行能力的设施数量严重不足,现有设施长期超负荷运转,无法应对分类回收量持续增长的挑战。
由此产生双重后果:部分物料在平台内积压,等待后续处理;当设施容量饱和时,另一部分物料则必须运往岛外。转运过程依赖海运或经由半岛的公路运输,高昂成本最终转嫁至西西里各市镇财政,进而推高居民缴费标准。
这一环节不仅成本高昂,还削弱了产业链效率,并稀释了物料的经济价值。经过长距离运输后,物料相较于来自其他地区、更“洁净”且可即时处理的物流,其市场竞争力显著下降。
分拣完成后,塑料被送往真正的回收工厂,在此转化为颗粒或其他再生原料形态。此时,另一项脆弱性凸显:西西里岛缺乏足以在本地闭环产业链的工业网络。虽然岛上存在塑料再生企业,但其数量不足以消化来自全岛的全部物流,且产能水平远低于意大利北部或中欧地区同类企业。
在缺乏结构化、连贯且覆盖广泛的产业链背景下,西西里体系极易受到国内外市场波动的冲击。若再生原料价格下跌、非欧洲竞争对手以低成本新一代产品冲击市场,或物流成本上升,所收集的物料将丧失经济可行性。当前危机正是源于此:产业链断裂、成本攀升、本地分拣与回收能力薄弱,以及现有结构无法承载分类回收增长所产生的物流量。
承担后果的不仅是工业部门,而是从地方政府、垃圾收集运营商到参与回收流程的联盟组织和私营企业在内的整条产业链。
最终结果是,整个系统难以消化所产生的塑料,在关键节点上出现堵塞,如今正经历一场危机。尽管这场危机嵌入了全国乃至全球的大环境之中,但西西里岛基础设施的长期短缺,恰恰构成了其最致命的阿喀琉斯之踵。
全国再生塑料体系的困境
当前西西里岛濒临爆发的危机,与全国再生塑料体系更广泛的脆弱性紧密相连。要理解其成因,必须审视近年来意大利包装市场发生的变迁,以及支撑——或未能支撑——该行业的工业结构。
首要的关键因素在于再生塑料价格的暴跌。直到几年前,再生聚乙烯(R-PE)和再生聚丙烯(R-PP)的价格相对于原生材料仍具竞争力。然而,来自中国和海湾地区的新聚合物大规模生产拉低了国际价格。意大利大部分塑料原材料依赖进口,过去曾有利于采购再生材料的成本差距,如今已大幅缩小。
当原生材料成本更低时,工业界往往倾向于选择它:原生材料更均质、更易加工,且通常更具经济性。因此,许多意大利包装企业减少了再生塑料的需求,从而在回收全产业链中引发连锁反应。
第二点:意大利的工业结构失衡。意大利是欧洲第二大制造业国家,但回收设施的分布高度集中于北部。伦巴第、威尼托和艾米利亚-罗马涅地区集中了大部分先进的分拣、破碎、挤出和再生设施。而南部地区,包括西西里岛在内,几乎完全缺乏回收循环中更高级别的处理环节。
这种失衡产生了两个后果,构成了第二个不稳定因素。其一:运输成本高昂。其二:处理周期延长,进而影响地方政府的规划安排。
南部地区,尤其是西西里岛,正承受着一种向北部“垃圾通勤”的负担,这种状况正变得越来越难以持续。
第三重原因:国家及欧盟层面的法规不确定性。过去五年,包装行业持续受到一系列改革冲击:新的欧盟包装指令(PPWR)、一次性用品限制、新的回收目标、生产者责任延伸制度的修订,以及关于引入押金返还制度(deposit return system)的讨论。
许多意大利企业选择观望,等待政策明朗后再进行投资。分拣平台面临设备需要升级的困境,却无法确定哪些材料在中期内仍能保持价值。包装行业放缓了向再生材料的转型步伐,而化工行业仅在部分领域投入机械回收,且周期漫长。
第四要素:2021至2023年的能源危机。回收设施属于高能耗产业:塑料的分选、清洗、破碎和挤出过程需要消耗大量电力。能源成本的上涨严重冲击了企业财务状况,进一步压缩了利润空间。
部分企业因此限制了生产班次,另一些则放缓了待处理物料的采购。这导致在收集与处理环节之间形成了瓶颈。
第五因素:意大利行政程序的复杂性。工业回收需要持续获取各类许可,包括更新AIA(综合环境授权)、进行环境评估,以及取得市镇和地区当局的批准。任何设施扩建或技术革新都需经历往往长达数年的审批流程。一些规划超过十年的设施至今仍未投入运营,另一些则仅凭临时许可维持运转。
与此同时,包装产量持续增长,分类回收率也有所提升,但本应接收这些物料的回收设施并未以相同速度扩张。
最后,还有一个虽不显眼但起决定性作用的因素:再生塑料产品缺乏稳定的市场。德国、法国和荷兰等欧洲国家已在多种包装中引入最低再生含量强制要求,而意大利的推进速度相对缓慢。
在缺乏明确强制要求的情况下,市场波动性持续存在,回收设施无法规划长期投资。
所有这些因素共同指向一个明确结论:当国家整体系统运转放缓时,受冲击最严重的恰恰是设施较少、基础设施薄弱且物流成本较高的地区。换言之,西西里岛也在其中。
国际压力与中国的角色
要理解意大利及西西里岛当前的塑料行业危机,必须将视野拓展至国界之外。正是国际层面的多重因素交织,形成了如今冲击回收产业链的“完美风暴”。过去五年间,中国在全球塑料经济中扮演了决定性角色,其影响正从根本上重塑全球塑料产业的格局。
2018年,北京推出“国家利剑”政策,全面禁止从西方国家进口塑料废弃物。仅用一年时间,全球塑料废物流向便彻底重构。此前,欧洲和美国曾将大量塑料废弃物出口至中国,如今这一通道已永久关闭。此举迫使包括意大利在内的欧洲国家不得不自行消化原本外运的废弃物量。
与此同时,在关闭废弃物进口大门的同时,中国大规模投资原生聚合物产能。凭借庞大的生产规模和更低的能源成本,北京向全球市场投放了大量价格极具竞争力的聚乙烯和聚丙烯。与此同时,沙特阿拉伯、卡塔尔和美国新建的超大型工厂进一步扩大了原生塑料的供应规模。
其结果是市场严重失衡:原生塑料价格低廉,而再生塑料的生产成本依然偏高。这一动态直接冲击欧洲回收产业,该行业面临远高于亚洲竞争对手的能源、监管和环境成本。本已脆弱的欧洲产业链,不得不与涌入欧洲大陆的低成本材料竞争,导致再生塑料的国内需求持续萎缩。意大利企业——尤其是利润率微薄的企业——更倾向于选择性能更稳定、价格更低的原生聚合物。这进一步压缩了意大利本土再生材料的市场空间。
在此背景下,南欧国家受冲击最为严重。与北欧国家相比,意大利、西班牙和希腊的回收设施规模更为有限,因此全球市场的任何波动对其影响都更为剧烈。西西里岛缺乏先进回收设施,且高度依赖物流体系,与南部其他地区一样,正直接承受这些市场动态带来的冲击。
欧洲新法规的出台构成了另一重国际变量。欧盟正逐步提高塑料回收率目标,并进一步收紧一次性塑料的使用限制。这一趋势一方面加剧了对国内产业链的合规压力,另一方面也令企业陷入迷茫,因为未来数年内哪些包装类型将被允许使用、哪些具备经济可行性,目前仍无定论。
化学回收市场作为工业新前沿,其全球格局同样由美国和中国主导。两国正投入数十亿美元,建设能够将无法机械回收的塑料废弃物转化为新型聚合物的工厂。相比之下,欧洲尤其是意大利的进展较为迟缓,审批流程冗长,资金投入亦显不足。
因此,国际环境并非危机的背景板,而是其深层诱因。当全球因素导致原生塑料价格暴跌时,本已脆弱的意大利产业链随即陷入困境;而一旦国内产业链运转放缓,西西里岛往往首当其冲,承受最直接的冲击。
西西里岛的塑料危机并非孤立事件,也非短期问题,而是地方、国家与全球三个层面危机交织的交汇点。该岛正处于结构性张力的核心:内部设施脆弱、意大利国家层面的规划滞后,以及由价格动态主导的国际市场——这些动态已超出单个欧洲国家的掌控范围。
全球格局与未来展望:如何应对?
展望未来,首要任务是构建真正自主的内部产业链。若缺乏对先进分拣与回收设施的投资,西西里岛将继续受制于他地的决策。为此,亟需加快审批速度、引进现代化设施、强化区域废物管理组织(SRR)的协同作用,并制定能够留住本地材料的产业计划。
在国家层面,政府必须确立稳定的政策框架:包括对再生料含量的激励措施、对回收产业的支持、为回收设施提供优惠能源费率、明确包装规则,以及在欧盟谈判中为意大利争取利益。缺乏稳定的政策环境,企业便无法规划长期投资。
在欧洲及国际层面,与非欧盟国家、尤其是中国的竞争将起到决定性作用。欧洲必须抉择是否针对低成本原生聚合物的竞争采取纠正措施,例如征收关税、设定限制,或强制规定包装中再生材料的最小含量。若缺乏此类干预,原生塑料将持续涌入欧洲市场,扼杀回收产业链。
此外,一个至关重要的文化与产业议题不容忽视:塑料不仅是废弃物,更是潜在资源。在材料日益稀缺、减排需求迫切的世界里,回收是战略资产而非成本负担。凭借地处地中海中心的地理优势,若获得适当的产业政策支持,西西里有望成为回收领域的创新枢纽。
当前的危机虽令人揪心,却也为重构整个体系提供了契机。对西西里乃至意大利而言,关键不在于规避危机,而在于将其转化为机遇,塑造一个塑料不再是问题、而是价值的未来。
编辑观点
西西里岛的危机是欧洲再生塑料行业结构性脆弱的缩影,机械回收利润空间被进口原生料和低价再生料严重挤压。从业者需密切关注欧盟对再生含量强制要求的执行节奏及碳信用政策落地,以评估机械回收项目的长期生存能力。
常见问题
西西里岛塑料回收为何面临停摆风险?
分拣平台满负荷且再生料滞销,导致积压和跨区转运成本激增。西西里市协会指出设施饱和、处理成本上升及跨区转运频繁,已引发卫生安全风险和火灾隐患,迫使部分城市减缓回收节奏。
意大利再生塑料行业利润为何暴跌87%?
受再生塑料价格走低、初级聚合物进口竞争加剧及国内需求萎缩影响。Assorimap数据显示,自2021年以来营业利润从1.5亿欧元降至2023年的700万欧元,预计2025年将降至零,企业营业额下滑30%。
Assorimap向意大利政府提出了哪些解决方案?
建议提前再生塑料强制含量实施时间至2027年,并承认再生原料企业的碳信用额度。该协会还提议扩大白色证书适用范围、加强进口货物可追溯性监管及实施有效制裁,以缓解行业危机。