【韩国】细胞治疗剂商业化战争④:小小的“塑料袋”拖慢创新步伐
要点
- 全球细胞疗法市场年规模8万亿至12万亿韩元,韩国市场仅约1300亿韩元,占比不足1.5%。
- 赛默飞、赛业、龙沙等跨国巨头垄断一次性塑料培养袋、细胞培养基等关键耗材供应。
- MezoBlast的RemStemCell-L因工艺变更未获FDA功能等同性认定,上市申请两次被退回,延误逾四年。
- 美国关税政策及中东局势导致萘等原材料供应波动,加剧特种塑料培养袋成本压力。
- 国内企业如Micro Digital、Excel Therapeutics具备生产全球水平一次性培养器能力,但缺乏商业化应用记录。
全球制药与生物科技企业正对宣称“一次给药即可治愈”的细胞疗法前景充满期待,但现实是,从技术突破到获得新药批准尚属不易,而实现商业盈利的门槛更为严苛。严格的监管审批、狭窄的非医保支付市场以及脆弱的耗材供应链,共同构成了难以逾越的商业化壁垒。
细胞疗法创新的瓶颈并不局限于实验室内部。尽管CAR-T疗法和干细胞疗法作为新一代生物技术备受瞩目,被认为有望通过单次给药实现治愈,但在商业化落地过程中,一次性塑料培养袋、细胞培养基、冻存液等基础耗材反而成为更大的不确定因素。
由于全球市场被少数巨头垄断,国内企业在采购价格和交货周期上缺乏话语权,即便希望更换原材料或零部件,也必须跨越监管审批的高墙。先进疗法的未来,竟意外地系于一只塑料培养袋、一瓶培养基之上。
全球供应商占据主导地位
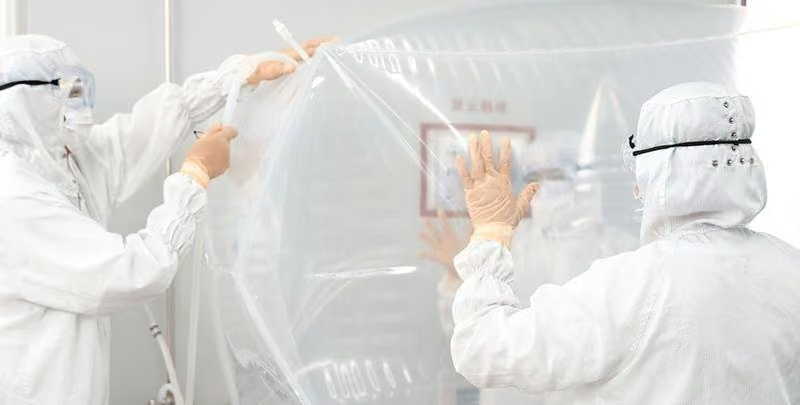
为防止交叉污染,细胞疗法生产必须采用一次性(Single-use)工艺,以一次性塑料培养袋等替代传统不锈钢生物反应器。细胞培养基提供细胞增殖所需的营养,病毒载体负责将针对癌细胞的基因导入T细胞,冻存液则用于在运输至患者所在医院前保持细胞活性,这些均为细胞疗法研发与生产中的关键原材料。
然而,该领域长期由赛默飞(Thermo Fisher)、赛业(Cytiva)、龙沙(Lonza)等跨国巨头垄断。无论是国内细胞疗法研发企业还是合同研发生产组织(CDMO),都只能被动接受全球供应商设定的价格与交期,即便以客户身份下单,等待数月仍属常态。
根本原因在于国内市场体量过小,国内企业的采购规模不足以与全球“小巨人”(关键材料、零部件、设备)供应商进行有效议价。据估算,全球细胞疗法市场年规模达8万亿至12万亿韩元,而国内市场仅约1300亿韩元,不足全球市场的1.5%。一位业内人士坦言:“对跨国企业而言,韩国并非重要市场,因此我们只能处于被动跟随的地位。”
此外,美国关税政策调整及中东局势动荡,导致制造特种塑料培养袋所需的萘等原材料供应剧烈波动,进一步加剧了成本压力。尽管企业正通过提前备货来缓冲供应链风险,但业界普遍认为,这种状态难以长期维持。
更严峻的是,即便耗材成本飙升、供应延迟,针对癌症等危重患者的细胞疗法仍必须按时生产,成本上涨最终将转嫁至患者身上。GC Cell相关人士透露:“为应对突发状况,我们通常按6个月有效期储备库存,目前暂无直接问题。但若局势长期化,耗材供应压力将显著上升。无论如何,药物最终必须送达患者手中,无论成本多高,都必须设法完成生产。”
更换设备同样需重新审批
更换原材料同样困难重重。由于细胞疗法产品的特性,培养基或接触细胞的塑料容器一旦变更,可能影响最终细胞产品的特性与疗效,因此必须重新向韩国食品药品安全处等监管机构申请变更审批,时间与成本代价高昂。
事实上,因工艺或原材料变更而难以通过监管审查的案例并不少见。澳大利亚生物科技公司MezoBlast的干细胞疗法“RemStemCell-L”即为典型。2019年,MezoBlast在向美国食品药品监督管理局(FDA)提交该药用于儿童激素难治性急性移植物抗宿主病(SR-aGVHD)的上市申请前,调整了细胞培养条件与工艺。然而,新生产的产品未能被认定与已完成临床研究的药物具有功能等同性,导致其上市申请分别于2020年10月和2023年8月两次被FDA发出完整回复信(CRL)退回。直至2024年12月才最终获批。看似微小的培养环境变动,竟使商业化进程延误逾四年。
监管壁垒同样制约着国内关键材料、零部件、设备企业的发展。尽管Micro Digital、Excel Therapeutics等国内企业已具备生产全球水平一次性培养器与细胞培养基的能力,但由于早期研发阶段依赖进口原材料,转向国产化面临重重障碍,进而被质疑缺乏商业化应用记录(Track Record)。即便国产产品具备价格优势,下游企业出于对监管风险的顾虑,仍难以轻易采用。
一位业内人士表示:“更换一种培养基都伴随巨大的成本压力。目前正与监管机构探讨简化培养基变更审批流程的可能性。”
细胞疗法被视为将重塑下一代生物产业格局的关键变革力量,但核心零部件及材料(“小部件”)供应链的脆弱性正成为制约其商业化的潜在隐患。当前,构建健康的韩国生物(K-Bio)生态系统,不仅需要强化研发能力,更迫切需要实现从细胞培养液到塑料包装袋等基础物资的稳定供应,确保供应链自主与制造主权。
编辑观点
医疗级一次性塑料耗材的供应链自主性已成为生物制药商业化的关键瓶颈,再生塑料行业需关注医疗级再生料的认证标准与高纯度再生技术。接下来应聚焦于建立符合监管要求的再生塑料供应链,推动医疗级再生料的商业化应用,以应对全球供应链波动风险。
常见问题
细胞疗法商业化为何被塑料培养袋拖慢?
核心瓶颈在于耗材供应链被跨国巨头垄断,国内企业缺乏议价权且面临监管审批壁垒。全球市场被赛默飞、赛业、龙沙等垄断,国内采购规模小,无法有效议价,且更换耗材需重新申请变更审批,导致成本与时间双重压力。
韩国细胞疗法市场规模占全球多少?
韩国市场仅占全球1.5%以下,规模约1300亿韩元,远低于全球8万亿至12万亿韩元。由于市场体量过小,跨国供应商不重视韩国市场,导致国内企业处于被动跟随地位,难以影响全球供应链定价与交期。
更换细胞培养基为何需重新审批?
因培养基或接触细胞的塑料容器变更可能影响最终细胞产品特性与疗效,必须向监管机构申请变更审批。澳大利亚MezoBlast因调整培养条件导致产品功能等同性未获认可,上市申请两次被FDA退回,延误逾四年,凸显监管风险。