QYResearch:氟聚合物市场规模2026年预计达75.78亿美元,年复合增长率3.9%
要点
- 2025年全球氟聚合物市场规模预计为73.21亿美元,2026年达75.78亿美元。
- 2026-2032年氟聚合物市场年复合增长率(CAGR)预计为3.9%,2032年规模达95.34亿美元。
- 2023年全球前三大氟树脂厂商市场份额合计超过37.78%,行业产能利用率约70%。
- 欧盟计划2026年1月启动饮用水PFAS监测,2026年底前完成ECHA科学评估。
- 亚太地区占全球氟聚合物市场约55%份额,中国、日本、韩国、印度为主要需求支撑。
氟聚合物市场预计将从2025年的73.21亿美元增长至2032年的95.34亿美元,2026年至2032年的年复合增长率(CAGR)预计为3.9%。氟聚合物是一类分子结构中含有氟原子的高性能聚合物,主要品种包括PTFE、PVDF、FEP、PFA和ETFE等。凭借优异的耐化学性、耐热性、低摩擦系数、低表面能及电气绝缘性能,氟聚合物广泛应用于汽车与交通运输、电气与电子、半导体、化学处理、工业设备及医疗等领域。其中,5G通信、人工智能数据中心、半导体制造及锂离子电池等高增长领域,将成为未来驱动氟聚合物需求的关键因素。
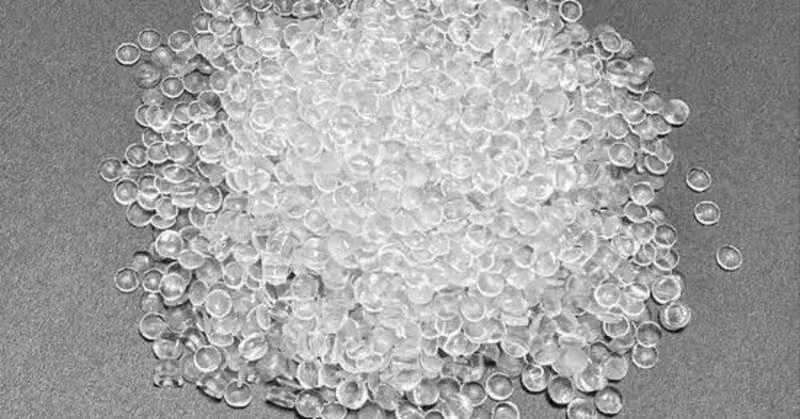
图1 氟聚合物
图2 氟聚合物全球市场规模
据QYResearch最新发布的《氟聚合物——全球市场份额及排名、总营收及需求预测(2026-2032)》报告,2025年全球氟聚合物市场规模预计为73.21亿美元,2026年将达到75.78亿美元。此后,市场将以3.9%的年复合增长率持续扩张,预计2032年市场规模将增至95.34亿美元。
上述图表及数据引自QYResearch最新报告《氟聚合物——全球市场份额及排名、总营收及需求预测(2026-2032)》。
氟聚合物供需格局与市场集中度
当前,氟聚合物市场以PTFE和PVDF为主导,行业整体产能利用率约为70%,供需关系总体保持平衡。Chemours、Daikin、Solvay等是主要生产商。以2023年数据为例,全球前三大氟树脂厂商的市场份额合计超过37.78%。由于原材料供应受限及应对环境合规要求带来的成本压力,行业进入壁垒较高,短期内出现大规模新进入者的可能性较低。从产品结构看,PTFE凭借卓越的耐热性、耐化学性及低摩擦特性,已覆盖广泛的工业应用场景;PVDF则在电池粘结剂、半导体及化工设备等领域的应用占比持续提升。此外,FEP、PFA和ETFE正围绕电子与半导体领域对高纯度、易加工性及优异电学性能的需求,推进各细分应用的高附加值化进程。
5G、AI与电池驱动氟聚合物需求增长
5G通信及人工智能相关基础设施是备受关注的增长领域。在高频高速通信场景中,低介电损耗且具备优异绝缘性能的氟聚合物被用于电缆、电子元件及半导体相关材料。随着人工智能数据中心扩建带动高速通信设备扩容,这将形成中长期的需求支撑。在电池领域,干法电极技术的普及有望拉动PTFE需求。由于干法电极工艺对材料设计提出了与湿法工艺不同的要求,利用PTFE纤维化及粘结特性开发的电极制造技术,正在开辟新的应用市场。因此,氟聚合物市场正从传统的化工与机械应用,逐步向以半导体、5G、人工智能及下一代电池为核心的需求结构转型。
环境监管重塑氟聚合物产业竞争格局
与此同时,围绕PFAS(全氟和多氟烷基物质)的监管趋严,已成为氟聚合物市场的重要经营风险。欧盟将于2026年1月起启动对饮用水中PFAS的综合监测,欧盟委员会正持续推进针对PFAS全面限制的评估工作。2026年6月,欧盟委员会就PFAS监管事宜与产业界、研究机构及环保组织展开磋商,并计划于2026年底前完成欧洲化学品管理局(ECHA)的最终科学评估后,提出监管方案。对于半导体、医疗、国防等替代材料尚未充分建立的关键应用领域,监管方亦提出可能允许在一定期限内继续使用。基于上述趋势,未来氟聚合物行业的竞争焦点将不再局限于“是否使用氟”这一简单二分法,而是转向各应用领域的不可替代性、排放管理、制造工艺、回收再利用能力,以及与替代材料之间的性能差异等维度。
各工业领域氟聚合物市场机遇
在汽车与交通运输领域,电动化趋势正推动对高耐热、耐化学性材料的需求增长。电气与电子领域的主要应用包括绝缘材料及高频元件;半导体领域则聚焦于高纯度药液输送与处理设备。在化学处理设备中,对腐蚀性介质的耐受能力至关重要;医疗领域则高度重视材料的安全性与可靠性。从区域市场看,亚太地区以约55%的份额占据最大市场,中国、日本、韩国、印度等国的电子、半导体及电池产业构成了主要需求支撑。欧洲和美洲市场分别拥有超过40%的份额,是重要的区域市场。其中,中国正推进产能扩张及本土供应链建设;日本市场则对高纯度、高可靠性材料的需求尤为突出。
氟聚合物市场未来展望
2025年美国关税政策的不确定性,可能波及原材料采购、国际物流、设备投资及区域产能布局。对制造商而言,单纯扩大产能已非关键,构建涵盖原料稳定供应、区域供应链体系、制造效率及环境合规的综合供应链战略,才是未来竞争的核心。展望未来,氟聚合物市场的竞争力将取决于高纯度化、高功能化及环境负荷降低三大方向。尤其在半导体、5G、人工智能及电池等领域,性能要求极高,许多应用场景难以轻易替换为其他材料。因此,能够同步推进法规应对与高性能材料研发的制造商,更易于在高附加值市场确立优势。在制定面向2032年的商业战略时,不应仅关注市场规模,而需对PTFE、PVDF、FEP、PFA、ETFE等细分品类,分别评估其应用增长潜力与监管风险。
编辑观点
氟聚合物在半导体、5G及电池领域的高纯度需求,与再生塑料行业关注的电子废弃物回收及电池材料循环存在交叉点。从业者应关注PFAS监管对含氟再生料出口欧盟的影响,以及PTFE在电池粘结剂中的应用是否带来新的回收技术需求。
常见问题
2026年全球氟聚合物市场规模预计是多少?
2026年全球氟聚合物市场规模预计为75.78亿美元。该数据源自QYResearch发布的《氟聚合物——全球市场份额及排名、总营收及需求预测(2026-2032)》报告,基于2025年73.21亿美元基数及3.9%的年复合增长率测算。
哪些新兴领域在驱动氟聚合物需求增长?
5G通信、人工智能数据中心、半导体制造及锂离子电池是主要驱动因素。在高频高速通信场景中,低介电损耗的氟聚合物用于电缆及电子元件;干法电极技术普及则拉动PTFE在电池电极制造中的应用。
欧盟对PFAS的监管时间表是怎样的?
欧盟将于2026年1月启动饮用水中PFAS综合监测,2026年6月就监管事宜展开磋商,并计划于2026年底前完成ECHA最终科学评估后提出监管方案。对于半导体、医疗等关键领域,监管方可能允许在一定期限内继续使用。